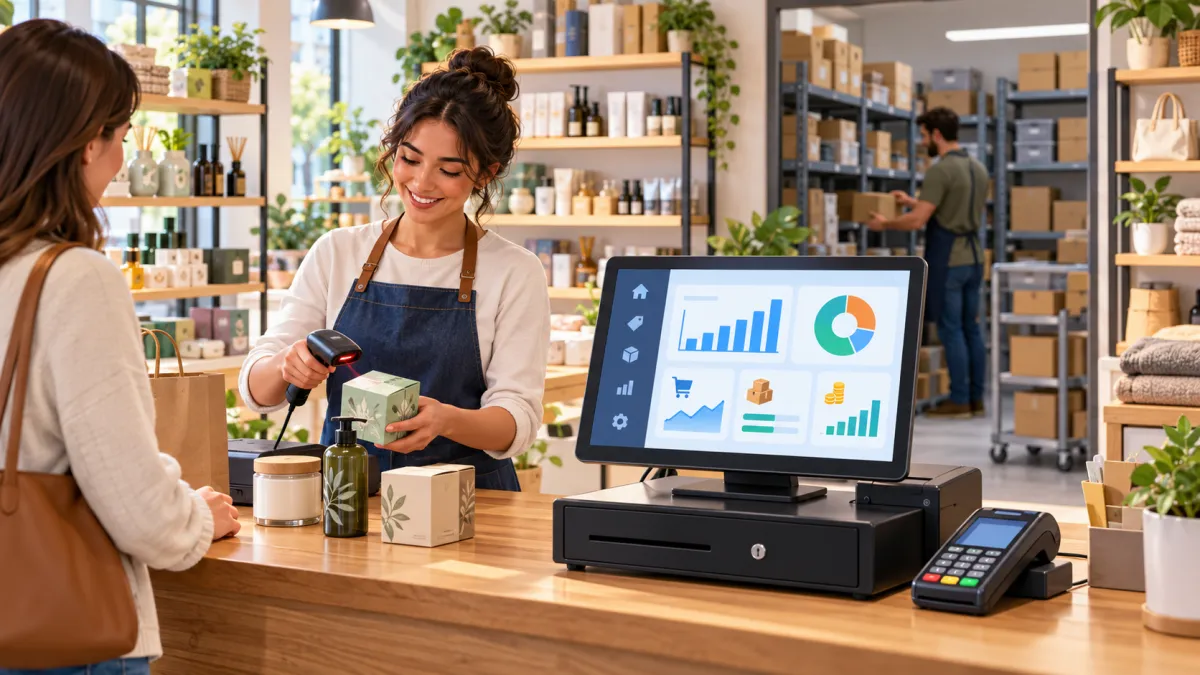
Administrar um pequeno comércio exige atenção a diversas atividades que acontecem ao mesmo tempo. Enquanto clientes são atendidos e vendas são realizadas, também é necessário acompanhar mercadorias disponíveis, registrar compras, conferir o caixa, pagar fornecedores, controlar recebimentos e manter todas as informações organizadas. Quando cada uma dessas tarefas é controlada separadamente, a rotina pode se tornar cada vez mais difícil.
É comum encontrar empresas que registram as vendas em um local, acompanham o estoque em uma planilha e utilizam anotações diferentes para controlar despesas e contas a receber. No começo, esse método pode parecer suficiente. Entretanto, conforme o movimento aumenta, também cresce a quantidade de informações que precisam ser registradas, atualizadas e conferidas diariamente.
Nesse cenário, utilizar um sistema para comercio permite reunir diferentes áreas da empresa em um único ambiente. A venda registrada no balcão pode atualizar o estoque, movimentar o caixa e gerar dados que posteriormente ajudam a acompanhar os resultados do negócio.
Essa integração facilita principalmente a rotina de pequenos estabelecimentos, nos quais poucas pessoas costumam acumular diversas responsabilidades. Em vez de gastar tempo conferindo informações espalhadas, a empresa pode consultar dados de vendas, produtos, compras e financeiro de maneira mais organizada.
Ter informações centralizadas também contribui para identificar problemas antes que eles causem impactos maiores. Um produto próximo de acabar pode ser identificado com antecedência, uma conta próxima do vencimento pode ser acompanhada e uma diferença de caixa pode ser investigada com mais facilidade.
Ao longo deste conteúdo, veremos como vendas, estoque, compras, caixa e financeiro podem trabalhar de maneira integrada e como organizar cada uma dessas áreas para construir uma gestão mais eficiente no pequeno comércio.
O que é um Sistema para Comercio Pequeno?
Um sistema para comercio é uma ferramenta utilizada para registrar, organizar e acompanhar diferentes operações realizadas diariamente em uma empresa comercial. Dependendo dos recursos disponíveis, ele pode reunir desde tarefas simples, como cadastro de produtos e registro de vendas, até controles de estoque, compras, caixa, contas a pagar, contas a receber e relatórios gerenciais.
Para entender sua importância, é necessário considerar a quantidade de informações produzidas durante um único dia de funcionamento. Cada venda altera a quantidade disponível de algum produto. Cada compra realizada junto a um fornecedor acrescenta mercadorias ao estoque e normalmente também cria uma obrigação financeira. Recebimentos movimentam o caixa, enquanto despesas reduzem os recursos disponíveis.
Quando todas essas informações são controladas separadamente, o responsável pelo negócio precisa fazer diversos lançamentos para representar uma única operação.
Imagine, por exemplo, que uma loja venda dez unidades de determinado produto. Se os controles forem manuais, pode ser necessário registrar a venda, atualizar uma planilha de estoque, anotar o valor recebido e posteriormente somar essa operação ao faturamento diário. Qualquer etapa esquecida pode gerar divergências.
Com um software de gestão comercial, o objetivo é reduzir esse trabalho duplicado.
Centralização das informações
Uma das principais características de um sistema de gestão é permitir que os dados fiquem disponíveis em uma base organizada.
Entre os registros mais comuns estão:
-
produtos;
-
preços;
-
clientes;
-
fornecedores;
-
vendas;
-
compras;
-
estoque;
-
formas de pagamento;
-
movimentações de caixa;
-
contas a pagar;
-
contas a receber.
Essa centralização facilita a consulta das informações porque reduz a necessidade de procurar dados em diferentes arquivos, cadernos ou planilhas.
Se um cliente quiser saber o preço de um produto, por exemplo, o vendedor pode consultar o cadastro. Se for necessário verificar a disponibilidade, a quantidade registrada no estoque também poderá ser consultada.
Diferença entre controles manuais e informatizados
Controles manuais não são necessariamente inúteis. Em operações muito pequenas, podem funcionar durante determinado período. O problema aparece quando a quantidade de informações começa a superar a capacidade de acompanhamento.
Uma planilha de estoque, por exemplo, depende de atualizações constantes. Se uma venda acontecer e ninguém reduzir a quantidade correspondente, o saldo registrado deixa de representar a realidade.
O mesmo acontece com o financeiro. Uma conta paga, mas não registrada, continuará aparecendo como pendente. Uma venda realizada a prazo, mas não incluída no controle de recebimentos, pode ser esquecida.
A informatização ajuda a criar uma sequência lógica entre as operações.
Cadastro de produtos
O cadastro de produtos é uma das bases do controle comercial.
Normalmente podem ser organizadas informações como:
-
descrição do item;
-
código interno;
-
código de barras;
-
preço de venda;
-
custo;
-
unidade de medida;
-
fornecedor;
-
quantidade disponível;
-
estoque mínimo;
-
categoria.
Ter esse cadastro padronizado facilita tanto as vendas quanto o acompanhamento do estoque.
Cadastro de clientes e fornecedores
Os clientes podem ser registrados para facilitar consultas sobre compras anteriores, vendas a prazo ou informações necessárias para determinados documentos.
Já o cadastro de fornecedores ajuda a organizar a origem das mercadorias, contatos comerciais, compras anteriores e outros dados utilizados no processo de reposição.
Essas informações criam um histórico que pode ser consultado sempre que necessário.
Registro das operações diárias
Um pequeno comércio realiza diversas movimentações ao longo do dia. Quanto maior o número de clientes, produtos e fornecedores, maior a quantidade de dados gerados.
Registrar essas operações em um ambiente estruturado permite transformar atividades comuns do dia a dia em informações úteis para a administração.
Com isso, o responsável pela empresa deixa de depender exclusivamente da memória ou de anotações isoladas e passa a ter uma visão mais organizada da rotina comercial.
Como organizar as vendas do pequeno comércio?
Um sistema para comercio pode ajudar a transformar o processo de venda em uma sequência organizada de etapas. Em vez de registrar apenas o valor recebido, a empresa consegue relacionar cada operação aos produtos vendidos, quantidades, preços, descontos, formas de pagamento e outras informações importantes.
A organização das vendas começa muito antes do momento em que o cliente chega ao caixa. É necessário manter produtos cadastrados corretamente, preços atualizados e informações disponíveis para consulta.
Cadastro de produtos e preços
Um cadastro organizado reduz dúvidas durante o atendimento.
Cada item pode possuir um código específico, descrição, valor de venda e outras informações necessárias para identificá-lo rapidamente.
Isso ajuda principalmente estabelecimentos com grande variedade de mercadorias. Procurar preços manualmente ou depender da memória dos funcionários aumenta a possibilidade de erros.
Com os produtos cadastrados, o vendedor pode localizar um item pelo nome, código interno ou código de barras, dependendo da estrutura utilizada.
Registro das vendas
Cada venda deve ficar registrada para que posteriormente seja possível consultar o que foi comercializado.
Esse histórico pode mostrar informações como:
-
data da venda;
-
produtos;
-
quantidades;
-
valores;
-
descontos;
-
vendedor;
-
cliente, quando identificado;
-
forma de pagamento;
-
valor total.
Esses dados são importantes não apenas para conferir operações anteriores, mas também para analisar o comportamento comercial da empresa.
Um comerciante pode perceber, por exemplo, que determinados produtos vendem mais em certos períodos. Essa informação pode ajudar na reposição do estoque.
Formas de pagamento
Atualmente, um comércio pode receber pagamentos de diversas maneiras.
Entre as principais estão:
-
dinheiro;
-
PIX;
-
cartão de débito;
-
cartão de crédito;
-
pagamentos parcelados;
-
vendas a prazo.
Registrar corretamente a forma de pagamento facilita a conferência posterior do caixa.
Imagine que o movimento do dia tenha sido de R$ 5.000. Saber apenas esse valor não é suficiente para conferir os recebimentos. É importante identificar quanto entrou em dinheiro, quanto foi pago via PIX e quanto passou pelos cartões.
Descontos e acréscimos
Descontos fazem parte da rotina de muitos estabelecimentos, mas precisam ser registrados adequadamente.
Quando um desconto é concedido sem registro, o valor recebido pode ser diferente do valor originalmente calculado para a venda. Isso pode provocar dúvidas durante o fechamento.
O mesmo acontece com acréscimos.
O ideal é que essas alterações fiquem vinculadas à própria operação, mantendo o histórico correto.
Histórico das vendas
Consultar vendas anteriores pode ser útil em diversas situações.
Uma empresa pode precisar:
-
confirmar um produto vendido;
-
verificar o valor de uma operação;
-
consultar uma forma de pagamento;
-
analisar vendas de determinado período;
-
conferir compras de um cliente;
-
identificar produtos com maior saída.
Sem um histórico centralizado, encontrar essas informações pode exigir a procura por comprovantes físicos ou anotações antigas.
Consulta durante o atendimento
Rapidez é importante no atendimento ao consumidor.
Quando um cliente pergunta se determinado produto está disponível ou qual é seu preço, o vendedor precisa ter acesso a essas informações.
A consulta integrada reduz a necessidade de deixar o balcão para verificar fisicamente o estoque sempre que surgir uma dúvida.
É importante lembrar que o saldo registrado precisa estar correto para que essa consulta seja confiável. Por isso, vendas e estoque devem trabalhar juntos.
Acompanhamento do movimento diário
No fim do expediente, o responsável pela empresa pode verificar quanto foi vendido durante o dia.
Além do total geral, é possível acompanhar:
-
número de vendas;
-
valor médio das operações;
-
produtos vendidos;
-
formas de pagamento;
-
períodos de maior movimento.
Esse acompanhamento ajuda a transformar as vendas em dados úteis para decisões futuras.
Redução de erros
Processos manuais podem gerar problemas como preços digitados incorretamente, produtos errados, cálculos imprecisos e registros incompletos.
Quando produtos e valores já estão cadastrados, parte dessas informações pode ser preenchida automaticamente durante o atendimento.
Isso não elimina completamente a necessidade de conferência, mas reduz etapas repetitivas.
Uma rotina comercial organizada também facilita o treinamento de novos funcionários, pois o processo de atendimento passa a seguir um padrão mais claro.
Como controlar o estoque junto com as vendas?
Um dos principais benefícios de utilizar um sistema para comercio é a possibilidade de relacionar a movimentação das vendas ao estoque. Dessa maneira, a quantidade registrada de uma mercadoria pode ser atualizada à medida que produtos entram ou saem da empresa.
O estoque representa recursos financeiros investidos em mercadorias. Se ele for mal controlado, a empresa pode enfrentar tanto falta de produtos quanto excesso de itens parados.
Entrada de mercadorias
Quando novos produtos chegam ao estabelecimento, eles precisam ser registrados.
A entrada pode ser relacionada a uma compra feita junto ao fornecedor. Nesse processo, a empresa confere o que foi recebido e atualiza as quantidades disponíveis.
É importante comparar:
-
produto solicitado;
-
quantidade comprada;
-
quantidade recebida;
-
custo;
-
fornecedor;
-
data de entrada.
Se foram adquiridas 50 unidades e apenas 45 chegaram fisicamente, registrar 50 fará com que o saldo fique incorreto desde o início.
Saída após a venda
Da mesma maneira que compras aumentam a quantidade disponível, vendas reduzem o estoque.
Quando uma unidade é vendida, o saldo correspondente precisa ser diminuído.
A integração evita que o responsável precise registrar a venda e depois abrir outro controle apenas para informar que o produto saiu.
Essa atualização também melhora a consulta durante o atendimento.
Consulta do saldo disponível
Saber quantas unidades existem é uma das perguntas mais comuns na gestão de estoque.
Um saldo organizado ajuda a responder rapidamente questões como:
-
o produto está disponível?
-
quantas unidades existem?
-
é necessário comprar mais?
-
existe quantidade suficiente para determinada venda?
Entretanto, o saldo registrado precisa ser comparado periodicamente com o estoque físico.
Controle de estoque mínimo
O estoque mínimo representa uma quantidade utilizada como referência para indicar a necessidade de reposição.
Cada empresa pode definir níveis diferentes de acordo com sua realidade.
Um produto vendido diariamente, por exemplo, pode exigir uma quantidade mínima maior do que um item comercializado poucas vezes por mês.
Quando o saldo se aproxima do limite definido, a empresa pode iniciar o planejamento de uma nova compra.
Produtos com pouca quantidade
A identificação de itens próximos de acabar ajuda a evitar rupturas.
Uma ruptura acontece quando existe demanda pelo produto, mas ele não está disponível.
Isso pode resultar em perda de vendas e insatisfação do consumidor.
Por outro lado, comprar quantidades excessivas também pode ser prejudicial, pois aumenta o capital parado em mercadorias.
O objetivo é encontrar equilíbrio entre disponibilidade e giro.
Histórico de movimentações
O histórico do estoque permite acompanhar por que determinada quantidade mudou.
Ele pode mostrar entradas relacionadas a compras, saídas geradas por vendas e ajustes realizados durante inventários.
Esse histórico é importante para investigar divergências.
Se o sistema indicar 20 unidades, mas apenas 15 forem encontradas fisicamente, é necessário verificar o que aconteceu.
Pode ter ocorrido:
-
venda não registrada;
-
perda;
-
dano;
-
erro na entrada;
-
erro na contagem;
-
retirada sem registro.
Inventário
O inventário consiste na contagem física das mercadorias.
Mesmo com um controle automatizado, essa conferência continua sendo importante.
O objetivo é comparar o estoque real com o saldo registrado.
A frequência pode variar conforme o tipo e o volume da operação. Alguns estabelecimentos realizam inventários gerais em períodos determinados, enquanto outros fazem contagens rotativas de determinados grupos de produtos.
Redução das divergências
As diferenças de estoque raramente surgem de uma única causa. Normalmente são resultado de pequenas falhas acumuladas.
Registrar corretamente entradas, vendas, perdas e ajustes reduz essas divergências.
Além disso, quanto mais rápida for a identificação de uma diferença, mais fácil será investigar sua origem.
A integração entre vendas e estoque cria uma base importante para organizar compras e reposições, pois as decisões passam a considerar o que realmente está sendo vendido e a quantidade disponível.
Como organizar compras e reposição de produtos?
Com um sistema para comercio, as decisões de compra podem ser baseadas em informações mais organizadas sobre vendas, estoque e histórico de movimentações. Em vez de esperar um produto acabar para só então procurar o fornecedor, o pequeno comércio pode acompanhar o consumo das mercadorias e planejar a reposição.
Comprar bem não significa simplesmente adquirir produtos pelo menor preço. A quantidade, o momento da compra, a demanda e o capital disponível também precisam ser considerados.
Identificação dos produtos para reposição
O primeiro passo é descobrir quais mercadorias precisam ser compradas novamente.
Essa análise pode levar em consideração:
-
saldo atual;
-
estoque mínimo;
-
vendas recentes;
-
velocidade de saída;
-
pedidos pendentes;
-
tempo de entrega do fornecedor.
Um produto que vende rapidamente pode precisar ser comprado antes de atingir uma quantidade muito baixa.
Já uma mercadoria de giro lento exige cuidado para evitar excesso.
Histórico de vendas
As vendas anteriores ajudam a entender o comportamento de cada produto.
Imagine dois itens com saldo de dez unidades.
O primeiro vende cinco unidades por dia. O segundo vende apenas uma por semana.
Apesar de ambos apresentarem a mesma quantidade disponível, a urgência de reposição é completamente diferente.
Por isso, observar apenas o saldo não é suficiente.
Cadastro de fornecedores
Manter fornecedores organizados facilita o processo de compra.
Informações úteis incluem:
-
nome do fornecedor;
-
contatos;
-
produtos fornecidos;
-
condições comerciais;
-
prazo de entrega;
-
histórico de compras.
Ter esses dados disponíveis reduz a dependência de contatos espalhados em agendas, celulares ou anotações.
Registro das compras
Registrar as compras cria um histórico importante para acompanhar custos e reposições.
A empresa pode consultar quando um produto foi adquirido anteriormente, qual fornecedor realizou a entrega e qual foi o custo registrado naquele momento.
Isso facilita comparações futuras.
Entrada no estoque
A compra não deve ser considerada concluída apenas porque o pedido foi realizado.
Quando a mercadoria chega, é necessário conferir o recebimento.
Quantidade, produto e condição precisam ser verificados antes da entrada definitiva.
Após essa conferência, o estoque pode ser atualizado.
Esse processo reduz o risco de registrar mercadorias que não foram realmente recebidas.
Conferência dos custos
O custo de aquisição também precisa ser acompanhado.
Mudanças no valor pago ao fornecedor podem afetar a margem de venda.
Se um produto passa a custar mais e o preço de venda permanece igual por muito tempo, a rentabilidade pode diminuir.
Por isso, o histórico de compras pode servir como referência para avaliações comerciais.
Planejamento de reposições
Uma rotina organizada permite planejar compras em períodos definidos.
Em vez de fazer vários pedidos emergenciais durante a semana, a empresa pode criar um processo de revisão do estoque.
Por exemplo, o responsável pode analisar os itens abaixo do mínimo, conferir o histórico de saída e preparar as compras necessárias.
Esse planejamento ajuda a reduzir interrupções.
Compras emergenciais
Compras realizadas apenas quando o estoque acaba normalmente oferecem menos tempo para negociar condições.
Em algumas situações, a empresa pode precisar aceitar preços menos favoráveis ou fornecedores diferentes apenas para repor rapidamente a mercadoria.
Acompanhar o estoque ajuda a antecipar essas situações.
Equilíbrio entre falta e excesso
Um dos maiores desafios do pequeno varejo é encontrar o equilíbrio entre ter produtos suficientes e evitar capital parado.
Comprar pouco demais pode gerar falta.
Comprar em excesso pode ocupar espaço, reduzir o caixa disponível e aumentar o risco de perdas, principalmente no caso de produtos com validade ou mudança frequente de demanda.
Por isso, estoque, compras e vendas precisam ser analisados em conjunto.
Como controlar o caixa do comércio?
Um sistema para comercio ajuda a organizar as movimentações financeiras que acontecem diretamente no atendimento e no recebimento das vendas. O controle de caixa é importante porque permite comparar aquilo que deveria estar disponível com os valores realmente encontrados ou recebidos por cada modalidade de pagamento.
O caixa não deve ser confundido com o resultado financeiro completo da empresa. Ele representa as movimentações relacionadas a determinado período ou ponto de atendimento.
Abertura do caixa
A abertura normalmente registra o início da operação.
Quando existe um valor inicial disponível para troco, ele deve ser informado para que seja possível diferenciá-lo das vendas realizadas posteriormente.
Esse registro ajuda no fechamento.
Por exemplo, se o caixa iniciou com R$ 200 em dinheiro e recebeu R$ 1.000 em vendas em espécie, a quantidade esperada ao final deverá considerar o valor inicial e as demais movimentações.
Entradas e saídas
Nem todas as movimentações do caixa são vendas.
Pode haver outras entradas ou retiradas ao longo do expediente.
Para manter o controle correto, cada movimentação precisa ter uma origem identificada.
Saídas sem registro são uma das principais causas de diferenças no fechamento.
Separação por forma de pagamento
Atualmente, acompanhar apenas o dinheiro físico não é suficiente.
Um comércio pode receber por:
-
dinheiro;
-
PIX;
-
débito;
-
crédito;
-
outras formas utilizadas na operação.
O fechamento deve considerar cada modalidade separadamente.
Isso facilita comparar os registros com comprovantes, extratos e valores disponíveis.
Dinheiro
O dinheiro físico precisa ser contado.
Nesse caso, a conferência é direta: compara-se o valor existente no caixa com o valor esperado de acordo com os registros.
Diferenças podem indicar erros de troco, movimentações não lançadas ou registros incorretos.
PIX
Pagamentos instantâneos cresceram significativamente no varejo e precisam ser registrados de maneira adequada.
Um pagamento recebido via PIX não deve ser confundido com dinheiro físico.
A separação correta ajuda a entender de onde vieram os valores recebidos.
Cartões
As vendas com cartão também precisam ser identificadas por modalidade.
Dependendo da operação, pode haver diferenças entre crédito e débito, além de parcelas e condições específicas.
O registro correto permite posteriormente conferir as vendas com informações das adquirentes ou instituições financeiras.
Fechamento de caixa
O fechamento é o momento de comparar a movimentação registrada com aquilo que foi efetivamente recebido.
É possível verificar:
-
saldo inicial;
-
vendas;
-
entradas adicionais;
-
retiradas;
-
pagamentos em dinheiro;
-
pagamentos eletrônicos;
-
saldo esperado.
Quando existe diferença, ela deve ser investigada.
Diferenças no fechamento
Uma diferença não significa necessariamente que houve perda intencional.
Pode ter ocorrido:
-
troco incorreto;
-
venda registrada em forma de pagamento errada;
-
retirada sem lançamento;
-
pagamento registrado duas vezes;
-
erro de digitação;
-
recebimento não lançado.
Por isso, o histórico detalhado facilita a investigação.
Consulta por período
O responsável pela empresa pode consultar a movimentação de um dia, semana ou outro intervalo, dependendo das ferramentas disponíveis.
Essa visão contribui para entender a rotina de recebimentos e identificar períodos de maior movimento.
Um caixa bem controlado também fornece dados importantes para o financeiro, pois os valores recebidos precisam fazer parte da visão geral da empresa.
Como organizar contas a pagar e a receber?
Um sistema para comercio pode centralizar compromissos financeiros e valores que a empresa ainda tem para receber. Esse acompanhamento é importante porque faturamento e dinheiro disponível são conceitos diferentes.
Uma empresa pode vender bastante e, mesmo assim, enfrentar dificuldades se grande parte dessas vendas ainda não tiver sido recebida enquanto diversas contas vencem no mesmo período.
Contas a pagar
As contas a pagar representam compromissos financeiros assumidos pela empresa.
Podem incluir:
-
fornecedores;
-
aluguel;
-
energia;
-
água;
-
internet;
-
serviços;
-
impostos;
-
despesas operacionais.
Cada conta deve ter informações suficientes para que seja identificada e acompanhada.
Entre elas estão valor, vencimento, fornecedor ou favorecido e situação do pagamento.
Controle dos vencimentos
A data de vencimento é uma informação essencial.
Quando as contas estão espalhadas em boletos, mensagens e anotações, aumenta o risco de algum compromisso ser esquecido.
Organizar os vencimentos permite visualizar o que precisa ser pago nos próximos dias.
Isso também ajuda no planejamento do caixa disponível.
Registro dos pagamentos
Depois que uma conta é paga, sua situação precisa ser atualizada.
Manter uma despesa quitada como pendente gera uma visão incorreta dos compromissos futuros.
Da mesma forma, marcar uma conta como paga antes da confirmação também prejudica o controle.
Contas a receber
As contas a receber representam valores que a empresa espera receber futuramente.
Elas podem surgir de vendas a prazo, parcelamentos ou outras operações comerciais.
É importante acompanhar:
-
cliente;
-
valor;
-
vencimento;
-
parcela;
-
situação;
-
data de recebimento.
Vendas parceladas
Quando uma venda é dividida em várias parcelas, cada vencimento precisa ser acompanhado.
Registrar apenas o valor total pode dificultar a visualização do fluxo financeiro.
Uma venda de R$ 1.200 dividida em quatro parcelas, por exemplo, representa quatro entradas previstas em datas diferentes.
Essa distribuição afeta diretamente o planejamento.
Valores pagos e pendentes
Separar contas quitadas de contas em aberto ajuda a manter uma visão clara da situação financeira.
O responsável pode consultar quais compromissos ainda precisam ser pagos e quais clientes possuem valores pendentes.
Isso reduz a dependência da memória.
Previsão de entradas e saídas
Uma gestão financeira organizada precisa olhar para o futuro.
Saber quanto existe hoje é importante, mas também é necessário conhecer os compromissos dos próximos dias.
Se uma empresa possui R$ 10 mil disponíveis, mas terá R$ 15 mil em contas vencendo na semana seguinte, precisa se preparar para essa diferença.
Da mesma forma, valores previstos para recebimento ajudam a estimar recursos futuros.
Fluxo financeiro
A combinação entre valores que entram e saem permite acompanhar o fluxo de recursos da empresa.
Quando vendas, caixa e contas estão integrados, essa análise se torna mais consistente.
O responsável pode observar se determinados períodos concentram muitos pagamentos ou se o recebimento das vendas está demorando mais do que o esperado.
Redução de atrasos
Uma das vantagens da organização financeira é reduzir esquecimentos.
Contas pagas depois do vencimento podem gerar juros, multas e dificuldades no relacionamento com fornecedores.
Valores não cobrados também prejudicam o caixa.
Ter informações organizadas facilita criar uma rotina de conferência financeira.
Por que integrar vendas, estoque e financeiro?
A utilização de um sistema para comercio ganha maior importância quando diferentes setores deixam de funcionar como controles isolados e passam a compartilhar informações. A integração reduz a quantidade de lançamentos repetidos e melhora a consistência dos dados utilizados na gestão.
Uma venda, por exemplo, não afeta apenas o faturamento. Ela também altera o estoque e gera uma movimentação financeira.
O caminho da informação
Considere uma venda simples de um produto.
Primeiro, o item é selecionado no atendimento.
Depois:
-
a quantidade vendida é registrada;
-
o preço é calculado;
-
a forma de pagamento é informada;
-
o estoque é reduzido;
-
o valor entra na movimentação;
-
a operação passa a fazer parte do histórico.
Quando cada etapa está conectada, uma única venda alimenta diferentes controles.
Em uma rotina totalmente manual, seria necessário repetir várias dessas informações.
Atualização do estoque
A integração permite relacionar diretamente o produto vendido à saída do estoque.
Se três unidades forem comercializadas, o saldo pode ser reduzido na mesma operação.
Isso ajuda a manter a quantidade registrada mais próxima da realidade.
Registro financeiro
A forma de pagamento também possui impacto.
Uma venda em dinheiro movimenta o caixa de maneira diferente de uma venda a prazo.
Por isso, identificar corretamente a condição de pagamento ajuda a construir uma visão financeira mais clara.
Menos lançamentos repetidos
Digitar a mesma informação várias vezes consome tempo e aumenta a possibilidade de divergências.
Imagine que uma venda de R$ 500 seja registrada corretamente no controle comercial, mas digitada como R$ 550 no financeiro.
Agora existem dois valores diferentes para a mesma operação.
A integração busca evitar esse tipo de situação.
Redução de divergências
Quanto mais sistemas, planilhas e controles independentes a empresa utiliza, maior é a necessidade de conciliar informações.
Isso não significa que toda divergência será eliminada, pois ainda podem ocorrer erros operacionais.
Entretanto, diminuir a quantidade de registros manuais reduz pontos de falha.
Visão geral da empresa
Quando os dados estão relacionados, o responsável consegue entender melhor o impacto das operações.
Uma queda no estoque pode ser explicada pelo aumento das vendas.
Um crescimento nas compras pode estar ligado à necessidade de reposição.
Um aumento no faturamento pode ser comparado ao comportamento dos recebimentos.
Essa visão é mais útil do que analisar cada área isoladamente.
Exemplo prático
Imagine um pequeno comércio que possui 30 unidades de determinado produto.
Um cliente compra cinco unidades por R$ 20 cada, totalizando R$ 100.
O pagamento é realizado via PIX.
Ao registrar essa venda, a operação pode produzir várias informações:
-
cinco unidades foram vendidas;
-
o estoque passa de 30 para 25;
-
o faturamento aumenta em R$ 100;
-
a forma de pagamento é identificada como PIX;
-
a venda fica registrada no histórico;
-
os dados podem ser utilizados posteriormente em relatórios.
Se esse mesmo produto continuar vendendo durante os próximos dias e atingir o estoque mínimo, o responsável pode identificar a necessidade de reposição.
Assim, uma única informação registrada no atendimento contribui para decisões de estoque, compras e financeiro.
Padronização dos processos
A integração também ajuda a estabelecer uma rotina.
Funcionários deixam de decidir individualmente onde cada informação será anotada e passam a seguir um fluxo definido.
Essa padronização facilita conferências, treinamento e acompanhamento da operação.
Informações para decisões
Decisões comerciais dependem de dados confiáveis.
Se o estoque está incorreto, a compra pode ser planejada de maneira inadequada.
Se as vendas não estão registradas corretamente, a análise de giro perde qualidade.
Se o financeiro está desatualizado, o planejamento de pagamentos pode ser comprometido.
Por isso, a integração não deve ser vista apenas como uma forma de economizar tempo. Ela também melhora a qualidade das informações utilizadas na gestão.
Quais informações acompanhar para melhorar a gestão?
Ter um sistema para comercio não significa simplesmente armazenar dados. O valor dessas informações aparece quando elas são utilizadas para acompanhar o funcionamento da empresa e apoiar decisões do dia a dia.
O pequeno comércio não precisa necessariamente trabalhar com dezenas de indicadores complexos. Alguns controles básicos já ajudam a entender vendas, estoque e financeiro.
Total vendido por período
Acompanhar quanto foi vendido permite comparar diferentes períodos.
É possível observar:
-
vendas do dia;
-
vendas da semana;
-
vendas do mês;
-
comparação com períodos anteriores.
Essa informação ajuda a identificar mudanças no movimento.
Entretanto, o faturamento não deve ser analisado sozinho. Um aumento nas vendas pode vir acompanhado de maiores custos ou compras.
Produtos mais vendidos
Saber quais itens apresentam maior saída é importante para o planejamento do estoque.
Produtos com grande giro normalmente exigem acompanhamento mais frequente.
Além da quantidade vendida, também pode ser interessante observar o valor gerado pelas vendas.
Um produto barato pode liderar em quantidade, enquanto outro representa maior participação no faturamento.
Produtos com baixo estoque
A lista de itens próximos da quantidade mínima ajuda a organizar reposições.
Em vez de verificar produto por produto, o responsável pode concentrar a análise naqueles que realmente precisam de atenção.
Essa informação deve ser combinada com o histórico de saída.
Valor médio das vendas
O valor médio por operação ajuda a entender o comportamento das compras realizadas pelos clientes.
Ele pode ser calculado dividindo o total vendido pela quantidade de vendas registradas no período.
Se uma loja faturou R$ 20 mil em 400 vendas, o valor médio foi de R$ 50.
Esse dado pode variar de acordo com o tipo de comércio.
Contas próximas do vencimento
Acompanhar as despesas que vencerão nos próximos dias facilita o planejamento financeiro.
O objetivo é evitar descobrir uma obrigação apenas na data do pagamento.
Ter antecedência permite avaliar se os recursos disponíveis são suficientes.
Valores a receber
Assim como as contas a pagar, recebimentos futuros precisam ser acompanhados.
A empresa pode observar:
-
total pendente;
-
valores que vencem em breve;
-
pagamentos atrasados;
-
recebimentos previstos por período.
Esses dados ajudam a estimar entradas futuras.
Despesas do período
Controlar despesas permite entender onde os recursos estão sendo utilizados.
Um faturamento elevado não representa necessariamente um bom resultado se os gastos também crescerem significativamente.
Registrar corretamente despesas operacionais melhora a análise.
Movimentação do caixa
A movimentação diária mostra como os recebimentos aconteceram.
Separar dinheiro, PIX, cartões e outras modalidades facilita as conferências.
Também permite acompanhar mudanças no comportamento dos consumidores.
Tabela: Controles importantes no pequeno comércio
| Controle | O que acompanhar | Benefício |
|---|---|---|
| Vendas | Quantidade e valores vendidos | Entender o movimento comercial |
| Estoque | Entradas, saídas e saldo | Evitar falta de produtos |
| Compras | Pedidos e fornecedores | Melhorar a reposição |
| Caixa | Entradas e saídas | Conferir a movimentação diária |
| Contas a pagar | Valores e vencimentos | Evitar atrasos |
| Contas a receber | Valores pendentes | Melhorar o acompanhamento financeiro |
| Produtos | Giro e histórico | Apoiar decisões de compra |
Como transformar dados em decisões
Os números precisam responder perguntas práticas.
Se determinado produto vende muito e frequentemente acaba, talvez seja necessário revisar a quantidade comprada.
Se outro item permanece meses no estoque, pode ser necessário avaliar novas compras.
Se as contas estão concentradas em determinado período do mês, o planejamento financeiro pode considerar essa característica.
O objetivo não é simplesmente gerar relatórios, mas utilizar as informações para identificar situações que precisam de atenção.
Frequência de acompanhamento
Algumas informações precisam ser observadas diariamente, enquanto outras podem ser analisadas semanal ou mensalmente.
Caixa e vendas normalmente exigem acompanhamento frequente.
Já análises mais amplas sobre comportamento de produtos podem ser realizadas em períodos maiores.
Criar uma rotina de consulta evita que os dados sejam vistos apenas quando aparece algum problema.
Quando o pequeno comércio precisa de um sistema de gestão?
A necessidade de um sistema para comercio geralmente se torna mais evidente quando os controles atuais começam a consumir tempo demais ou deixam de fornecer informações confiáveis. Não existe um único tamanho de empresa a partir do qual a informatização passa a ser necessária. O mais importante é observar a complexidade da rotina.
Alguns sinais aparecem com frequência.
Uso excessivo de planilhas
Planilhas podem ser úteis para determinados controles, mas exigem atualização manual.
Quando existem diversos arquivos para vendas, estoque, compras e financeiro, manter todas as informações sincronizadas se torna trabalhoso.
Também aumenta o risco de versões diferentes circularem entre funcionários.
Muitas anotações manuais
Cadernos, agendas e folhas soltas dificultam a consulta histórica.
Encontrar uma venda feita meses atrás ou confirmar um pagamento antigo pode exigir bastante tempo.
Além disso, documentos físicos podem ser perdidos ou danificados.
Dificuldade para saber o estoque disponível
Quando funcionários precisam procurar produtos fisicamente toda vez que um cliente pergunta pela disponibilidade, pode existir falta de organização no estoque.
Outro sinal é descobrir que um item acabou apenas quando um consumidor tenta comprá-lo.
Divergências frequentes
Diferenças entre estoque físico e registrado indicam que algum ponto do processo precisa ser melhorado.
O mesmo vale para diferenças recorrentes no caixa.
A informatização sozinha não corrige processos inadequados, mas ajuda a criar registros que facilitam a identificação das causas.
Falta de controle financeiro
Não saber exatamente quais contas vencem nos próximos dias ou quanto existe para receber é um sinal importante.
A gestão financeira precisa permitir uma visão antecipada dos compromissos.
Se o responsável depende apenas da memória ou de notificações bancárias para organizar pagamentos, existe risco maior de atrasos.
Informações espalhadas
Imagine um comércio em que:
-
preços ficam em uma planilha;
-
estoque está em outra;
-
vendas são anotadas no caixa;
-
contas ficam em um caderno;
-
fornecedores estão salvos no celular.
Qualquer consulta exige procurar em vários lugares.
Centralizar essas informações simplifica a rotina.
Crescimento das vendas
O crescimento é positivo, mas também aumenta a quantidade de dados.
Cem vendas mensais são mais fáceis de controlar manualmente do que milhares.
Conforme o volume cresce, pequenos erros repetidos podem gerar diferenças relevantes.
Aumento do número de produtos
Um catálogo maior exige mais controle.
Cada novo produto possui preço, custo, fornecedor, estoque e histórico próprios.
Quanto maior a variedade, mais difícil é acompanhar tudo apenas pela memória.
Mais funcionários envolvidos
Quando apenas uma pessoa realiza todas as tarefas, ela pode conhecer detalhes da operação mesmo que os processos não estejam documentados.
Quando a equipe cresce, essa dependência se torna um problema.
Funcionários precisam acessar informações seguindo procedimentos claros.
Retrabalho administrativo
Outro sinal importante é a repetição de lançamentos.
Se uma venda precisa ser registrada em vários lugares, a empresa está gastando tempo com atividades que poderiam estar relacionadas.
O mesmo acontece quando relatórios precisam ser montados manualmente a partir de diversos arquivos.
Falta de histórico
Tomar decisões sem informações anteriores dificulta o planejamento.
Perguntas simples podem ficar sem resposta:
-
quanto vendemos no último mês?
-
quais produtos mais saíram?
-
quanto compramos de determinado fornecedor?
-
quais despesas estão aumentando?
-
qual foi o movimento médio do caixa?
Ter um histórico organizado permite responder essas questões com mais clareza.
O momento de organizar antes de crescer
Muitos pequenos empresários esperam o volume aumentar significativamente para organizar os controles.
Entretanto, implementar processos quando a operação ainda é relativamente simples pode facilitar a adaptação.
Quando a empresa já possui milhares de cadastros desorganizados, várias planilhas e diferentes rotinas informais, a mudança pode exigir mais esforço.
Por isso, o momento ideal não depende apenas do faturamento ou do número de funcionários. Ele depende principalmente da dificuldade de controlar a operação atual.
Como escolher um Sistema para Comercio Pequeno?
Antes de contratar um sistema para comercio, é importante entender quais problemas precisam ser resolvidos. Existem diferentes soluções disponíveis, e uma ferramenta adequada para determinado estabelecimento pode não atender outro negócio da mesma maneira.
A escolha deve começar pela análise da rotina.
Mapeie como a empresa trabalha atualmente
Antes de avaliar funcionalidades, observe como as operações são realizadas.
Algumas perguntas ajudam nesse levantamento:
-
como as vendas são registradas?
-
como os produtos são cadastrados?
-
como o estoque é atualizado?
-
como as compras são feitas?
-
como o caixa é fechado?
-
onde ficam as contas a pagar?
-
como as vendas a prazo são acompanhadas?
-
quais relatórios são utilizados?
Esse mapeamento ajuda a identificar prioridades.
Identifique os principais problemas
Nem toda empresa precisa resolver as mesmas dificuldades.
Um comércio pode ter excelente controle de vendas, mas sofrer com estoque.
Outro pode controlar produtos corretamente, mas enfrentar problemas no financeiro.
Entre as dificuldades mais comuns estão:
-
falta de produtos;
-
excesso de estoque;
-
preços desatualizados;
-
divergências de caixa;
-
contas esquecidas;
-
vendas sem registro completo;
-
dificuldade para consultar históricos;
-
retrabalho.
A solução escolhida deve atacar os problemas que realmente afetam a operação.
Avalie o controle de vendas
O processo de venda precisa ser simples para quem trabalha no atendimento.
É importante analisar recursos como:
-
busca de produtos;
-
cadastro de preços;
-
registro de quantidades;
-
descontos;
-
formas de pagamento;
-
histórico de operações.
Quanto mais movimentado o balcão, maior a importância de um processo rápido e organizado.
Confira os recursos de estoque
O estoque precisa acompanhar a realidade do negócio.
Verifique se a solução permite controlar:
-
entradas;
-
saídas;
-
saldo;
-
estoque mínimo;
-
inventário;
-
movimentações.
Também é importante avaliar como as vendas afetam essas quantidades.
Analise compras e fornecedores
Para empresas que trabalham com grande variedade de mercadorias, compras fazem parte da rotina constante.
Ter fornecedores cadastrados e histórico de aquisições facilita a reposição.
Também é útil acompanhar custos, quantidades recebidas e movimentações relacionadas às entradas.
Observe o controle de caixa
O caixa precisa permitir acompanhar diferentes formas de pagamento.
Abertura, movimentações e fechamento devem fazer parte de um fluxo claro.
O responsável também precisa conseguir consultar operações anteriores quando surgir alguma diferença.
Verifique o financeiro
Contas a pagar e a receber são essenciais para manter o planejamento.
Analise se é possível acompanhar:
-
vencimentos;
-
valores;
-
pagamentos;
-
recebimentos;
-
parcelas;
-
situação das contas.
Quanto mais integrado esse controle estiver às operações comerciais, menor a necessidade de digitação repetida.
Facilidade de uso
Uma solução cheia de recursos não será eficiente se a equipe não conseguir utilizá-la corretamente.
As telas precisam ser organizadas, e os principais processos devem ser compreensíveis para quem trabalha no dia a dia.
Durante a escolha, pense nos funcionários que realmente utilizarão o sistema.
Cadastro e implantação
Migrar de controles manuais para uma ferramenta informatizada exige organização inicial.
Produtos, clientes e fornecedores podem precisar ser cadastrados.
Quanto melhor for a preparação dessa base, mais confiáveis serão as informações posteriormente.
Cadastros duplicados ou incompletos podem gerar dificuldades.
Relatórios e consultas
Relatórios devem ajudar a responder perguntas importantes para a empresa.
Nem sempre uma enorme quantidade de relatórios representa vantagem.
O mais importante é ter acesso às informações realmente utilizadas.
Entre elas podem estar:
-
vendas por período;
-
produtos vendidos;
-
estoque disponível;
-
movimentações;
-
compras;
-
contas;
-
fluxo financeiro.
Compatibilidade com a rotina
O melhor software não é necessariamente aquele que possui a maior quantidade de funções.
Ele precisa ser compatível com o tipo de operação.
Um pequeno estabelecimento com atendimento rápido no balcão possui necessidades diferentes de uma empresa que trabalha principalmente com pedidos.
Mapear a rotina evita contratar recursos desnecessários ou descobrir posteriormente que alguma necessidade importante não é atendida.
Capacidade de acompanhar o crescimento
Também é importante pensar no desenvolvimento da empresa.
Se o comércio pretende aumentar o número de produtos, movimentações ou usuários, vale verificar se a ferramenta poderá acompanhar essa expansão.
Trocar de sistema repetidamente gera trabalho de migração e adaptação.
Informações centralizadas como prioridade
Independentemente da solução escolhida, o objetivo deve ser reduzir controles desconectados.
Vendas, estoque e financeiro possuem relação direta.
Quanto melhor for essa integração, mais fácil será acompanhar o impacto de cada operação no restante da empresa.
A escolha deve buscar uma rotina na qual as informações sejam registradas uma vez e utilizadas nos demais controles sempre que possível.
Conclusão
Organizar um pequeno comércio exige mais do que registrar vendas. A empresa precisa acompanhar mercadorias, planejar compras, controlar o caixa, organizar pagamentos e saber quais valores ainda serão recebidos. Quando essas informações ficam separadas, aumenta a necessidade de conferência e também o risco de erros.
Um sistema para comercio pode centralizar parte importante dessa rotina ao relacionar vendas, produtos, estoque, compras e financeiro.
Essa organização permite acompanhar o negócio com maior clareza. Uma venda deixa de representar apenas um valor recebido e passa a gerar informações que ajudam a atualizar o estoque, analisar o movimento comercial e planejar novas compras.
O controle de estoque, por sua vez, ajuda a reduzir tanto a falta de mercadorias quanto compras excessivas. O financeiro oferece uma visão dos compromissos futuros, enquanto o caixa permite conferir os recebimentos realizados durante a operação.
Para obter bons resultados, entretanto, a tecnologia precisa estar acompanhada de processos organizados. Cadastros precisam ser mantidos corretamente, entradas e saídas devem ser registradas e as informações precisam ser conferidas periodicamente.
A escolha da ferramenta também deve considerar a realidade da empresa. O pequeno comércio precisa identificar seus principais problemas, avaliar sua rotina e buscar recursos compatíveis com suas necessidades.
Com vendas, estoque e financeiro trabalhando de maneira integrada, a empresa reduz controles paralelos, diminui retrabalho e passa a utilizar informações mais organizadas para acompanhar sua operação e tomar decisões.