O que você vai ver neste post
- Por Que Acontecem Diferenças no Fechamento de Caixa do Mercadinho?
- Como Controlar Corretamente Todas as Vendas do Mercadinho?
- Como Organizar a Abertura e as Movimentações do Caixa?
- Como Calcular o Saldo Esperado no Fechamento de Caixa?
- Como Fazer o Fechamento de Caixa do Mercadinho Passo a Passo?
- Como Descobrir a Origem das Diferenças no Caixa?
- Como Conferir Pix e Cartões Sem Misturar os Valores do Caixa?
- Como Evitar Diferenças Quando o Mercadinho Trabalha Com Vários Operadores?
- Como um Sistema de Caixa para Mercadinho Ajuda a Evitar Erros no Fechamento?
- Quais Cuidados o Mercadinho Deve Ter Com Cancelamentos e Emissão Fiscal?
- Como Saber se o Controle de Caixa Está Melhorando?
- Por Onde Começar Para Controlar Melhor o Caixa do Mercadinho?
- Conclusão
O fechamento de caixa do mercadinho apresenta diferenças quando os valores registrados nas vendas não correspondem aos recebimentos e às movimentações realizadas durante o expediente. Isso pode acontecer por erros no troco, pagamentos classificados incorretamente, sangrias não registradas ou cancelamentos feitos sem a conferência necessária. Para evitar esses problemas, o estabelecimento precisa acompanhar cada operação desde a abertura até o encerramento do turno. Um sistema de caixa para mercadinho pode facilitar esse controle ao reunir informações sobre vendas, pagamentos, retiradas e saldo final. Neste conteúdo, você entenderá como organizar essa rotina, calcular o dinheiro esperado no caixa e identificar as causas das divergências antes que elas se tornem recorrentes.
Por Que Acontecem Diferenças no Fechamento de Caixa do Mercadinho?
As diferenças no fechamento acontecem quando uma movimentação financeira é registrada de maneira incorreta, esquecida ou realizada sem correspondência no controle do caixa. Mesmo que todas as vendas tenham sido concluídas, erros na identificação dos pagamentos, no troco ou nas retiradas podem fazer com que o saldo esperado seja diferente do valor encontrado.
Um erro comum é acreditar que o total vendido durante o dia deve corresponder ao dinheiro disponível na gaveta. Na realidade, parte das vendas pode ter sido recebida por cartões ou Pix, enquanto outras movimentações podem ter aumentado ou reduzido o dinheiro físico.
Pagamentos registrados na modalidade errada
Imagine que um cliente compre R$ 85 em produtos e realize o pagamento por Pix.
O operador recebe a confirmação, mas seleciona dinheiro no sistema.
A venda foi registrada pelo valor correto. Entretanto, o sistema passa a considerar que R$ 85 entraram fisicamente no caixa, embora o valor tenha sido transferido para uma conta bancária.
No fechamento, poderá aparecer uma falta de R$ 85 em dinheiro e uma diferença correspondente na conferência do Pix.
O problema não está necessariamente no recebimento, mas na classificação incorreta da operação.
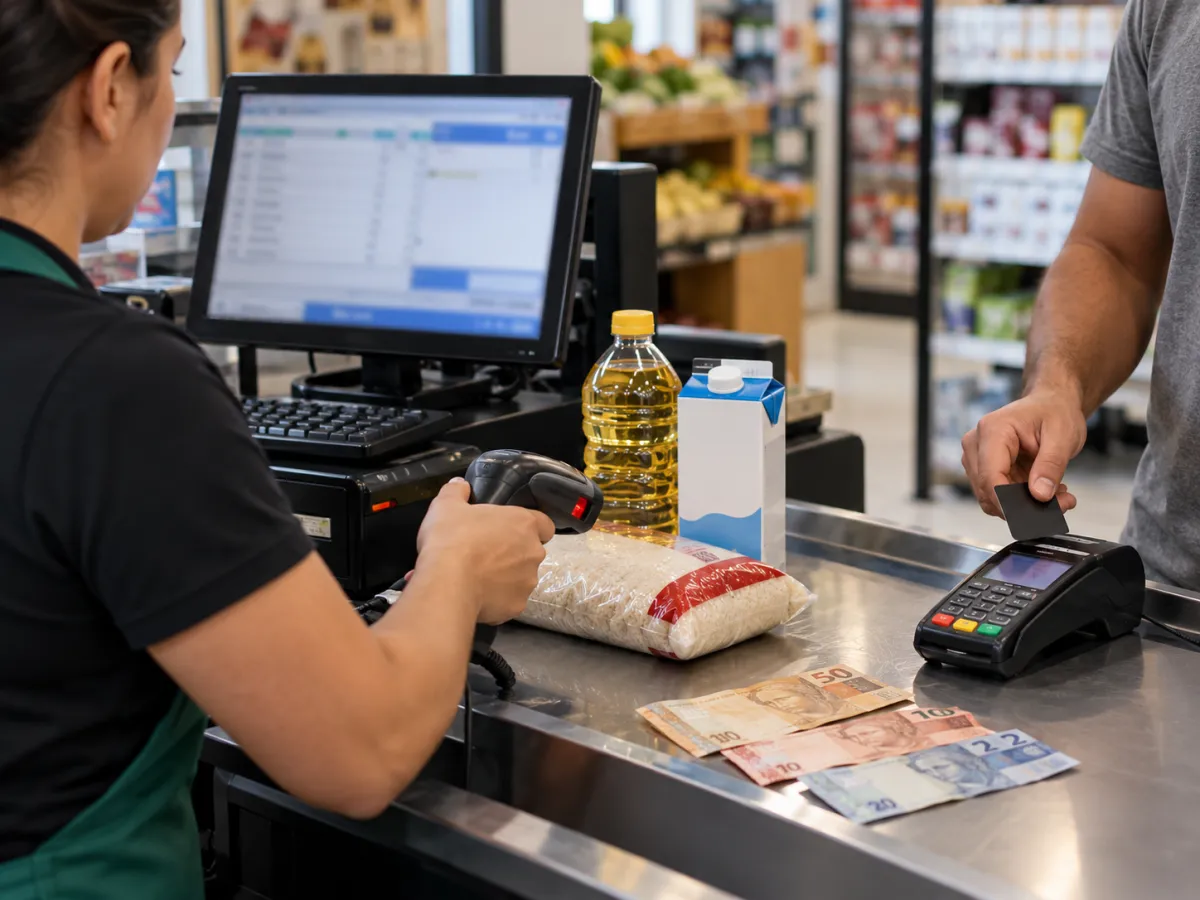
Erros no cálculo ou na entrega do troco
O troco também pode gerar pequenas diferenças que se acumulam.
Considere uma compra de R$ 46,70, paga com uma nota de R$ 100.
O troco correto é R$ 53,30. Se o operador entregar R$ 58,30, haverá uma saída adicional de R$ 5 que não corresponde ao valor registrado na venda.
Em períodos de maior movimento, interrupções durante a contagem e pagamentos realizados rapidamente podem aumentar a possibilidade desse tipo de falha.
Por isso, o sistema precisa apresentar claramente o valor da compra, a quantia entregue pelo cliente e o troco correspondente.
Retiradas de dinheiro sem registro
Durante o expediente, o responsável pelo mercadinho pode retirar dinheiro da gaveta para guardá-lo em um local seguro.
Essa operação é conhecida como sangria.
Se forem retirados R$ 400 sem o lançamento correspondente, o sistema continuará considerando que o dinheiro permanece disponível.
Consequentemente, o fechamento apresentará uma falta de R$ 400.
O mesmo pode acontecer quando o estabelecimento utiliza dinheiro do caixa para pagar alguma despesa e não registra a saída.
Cancelamentos e devoluções mal controlados
Outra situação envolve vendas canceladas ou produtos devolvidos.
Imagine que uma compra de R$ 120 tenha sido registrada em dinheiro e, posteriormente, cancelada.
Se o valor for devolvido ao cliente, essa movimentação precisa estar corretamente refletida nos controles financeiro e operacional.
Também é necessário conferir a situação do documento fiscal relacionado à operação.
Cancelamentos, estornos e devoluções não devem ser tratados como simples exclusões de registros. Cada procedimento precisa preservar um histórico que permita entender o que aconteceu.
Como Controlar Corretamente Todas as Vendas do Mercadinho?
O controle das vendas começa no momento em que cada produto é registrado e termina quando o pagamento é confirmado e a operação é finalizada. Para manter informações confiáveis, o caixa precisa registrar produtos, quantidades, preços, descontos e formas de pagamento, evitando lançamentos incompletos ou correções feitas sem histórico.
Registre cada produto com o preço e a quantidade corretos
Imagine um cliente comprando arroz, refrigerante, pão e produtos de limpeza.
Durante o atendimento, o operador deve conferir se todos os produtos foram identificados corretamente.
No caso de mercadorias vendidas por peso, como frutas, frios e produtos de padaria, também é importante verificar se a quantidade registrada corresponde à pesagem.
Uma quantidade incorreta altera o valor da compra e pode afetar o controle de estoque.
O uso de leitores de código de barras e a integração com balanças compatíveis podem reduzir a necessidade de digitação manual.
Entretanto, esses recursos dependem de cadastros atualizados, preços corretos e equipamentos devidamente configurados.
Separe as vendas por forma de pagamento
Um dos cuidados mais importantes é identificar como cada cliente realizou o pagamento.
As modalidades mais comuns incluem dinheiro, Pix, cartão de débito e cartão de crédito.
Cada uma exige uma conferência específica.
O dinheiro pode ser contado fisicamente. O Pix precisa ser confirmado na instituição recebedora, enquanto as operações em cartão devem ser confrontadas com os registros da adquirente ou da solução de pagamento utilizada.
Essa separação permite compreender a composição das vendas, e não apenas o valor total movimentado.
Tenha atenção aos pagamentos divididos
O pagamento dividido acontece quando o cliente utiliza duas ou mais modalidades para concluir uma compra.
Por exemplo, uma compra de R$ 96 pode ser paga da seguinte maneira:
-
R$ 40 por Pix;
-
R$ 56 em dinheiro.
Se o cliente entregar R$ 60 em espécie, deverá receber R$ 4 de troco.
Nesse caso, o sistema precisa considerar R$ 40 em Pix e R$ 56 líquidos em dinheiro.
Registrar os R$ 96 integralmente como dinheiro ou Pix provocaria uma classificação incorreta do recebimento.
A divisão precisa representar exatamente como o cliente pagou.
Confirme o recebimento antes de finalizar a venda
Outra medida importante é não considerar um pagamento concluído apenas porque o cliente informou que realizou a operação.
No Pix, o estabelecimento deve verificar a confirmação pelo banco, pela instituição de pagamento ou por uma integração confiável.
O Banco Central, em suas orientações sobre golpes envolvendo Pix, recomenda consultar o extrato bancário antes de agir com base em comprovantes apresentados por terceiros.
Nos cartões, é necessário observar se a transação foi efetivamente aprovada.
Quando houver falha de comunicação entre a maquininha e o sistema, o operador deve consultar o histórico antes de tentar cobrar novamente, evitando pagamentos duplicados.
Como Organizar a Abertura e as Movimentações do Caixa?
A organização do caixa começa antes da primeira venda. O operador deve conferir o dinheiro destinado ao troco, registrar o saldo inicial e utilizar procedimentos definidos para entradas e retiradas. Durante o expediente, toda movimentação que altere o dinheiro físico precisa ser identificada, permitindo que o saldo seja calculado corretamente no encerramento.
Registre o valor inicial disponível para troco
A abertura de caixa estabelece o ponto de partida da movimentação financeira.
Imagine que o operador inicie o expediente com:
-
R$ 100 em notas;
-
R$ 60 em notas de menor valor;
-
R$ 40 em moedas.
O saldo inicial será de R$ 200.
Esse valor não representa uma venda realizada no dia. É apenas o fundo de troco disponibilizado ao operador.
Se os R$ 200 não forem registrados, o fechamento poderá apresentar uma sobra correspondente, mesmo que todos os recebimentos tenham sido realizados corretamente.
É recomendável que o saldo seja contado na presença do responsável pela abertura, conforme a organização interna do estabelecimento.
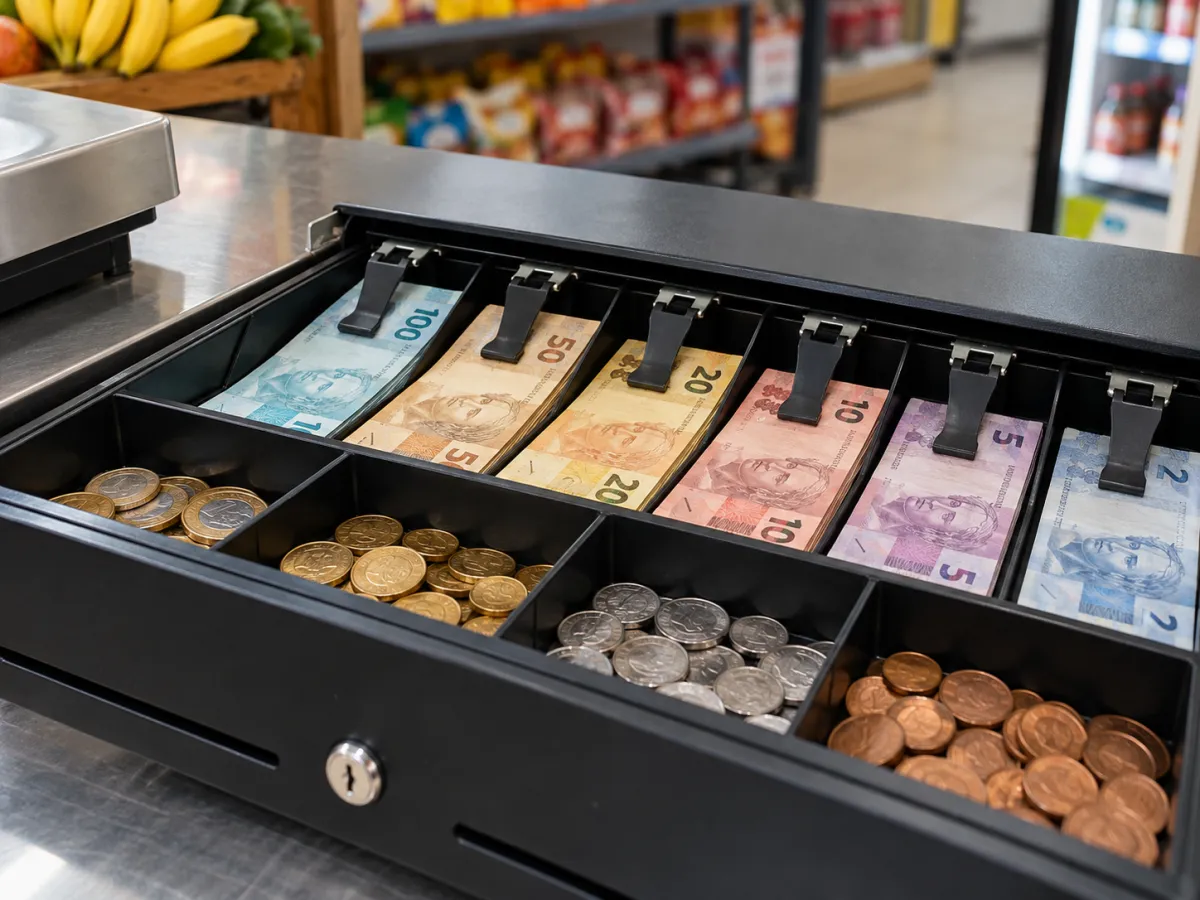
Registre as sangrias assim que acontecerem
A sangria é a retirada de dinheiro do caixa durante o expediente.
Essa operação pode ser necessária quando há um volume elevado de notas na gaveta.
Ao realizar uma sangria, devem ser identificados o valor retirado, o horário, o operador e, quando aplicável, o responsável pela autorização.
Imagine que o mercadinho tenha acumulado R$ 1.800 em dinheiro e decida retirar R$ 1.300.
Depois da sangria, os R$ 1.300 não devem continuar sendo considerados no saldo físico esperado.
Também é importante documentar o destino do dinheiro retirado, evitando dúvidas entre o caixa e o controle financeiro da empresa.
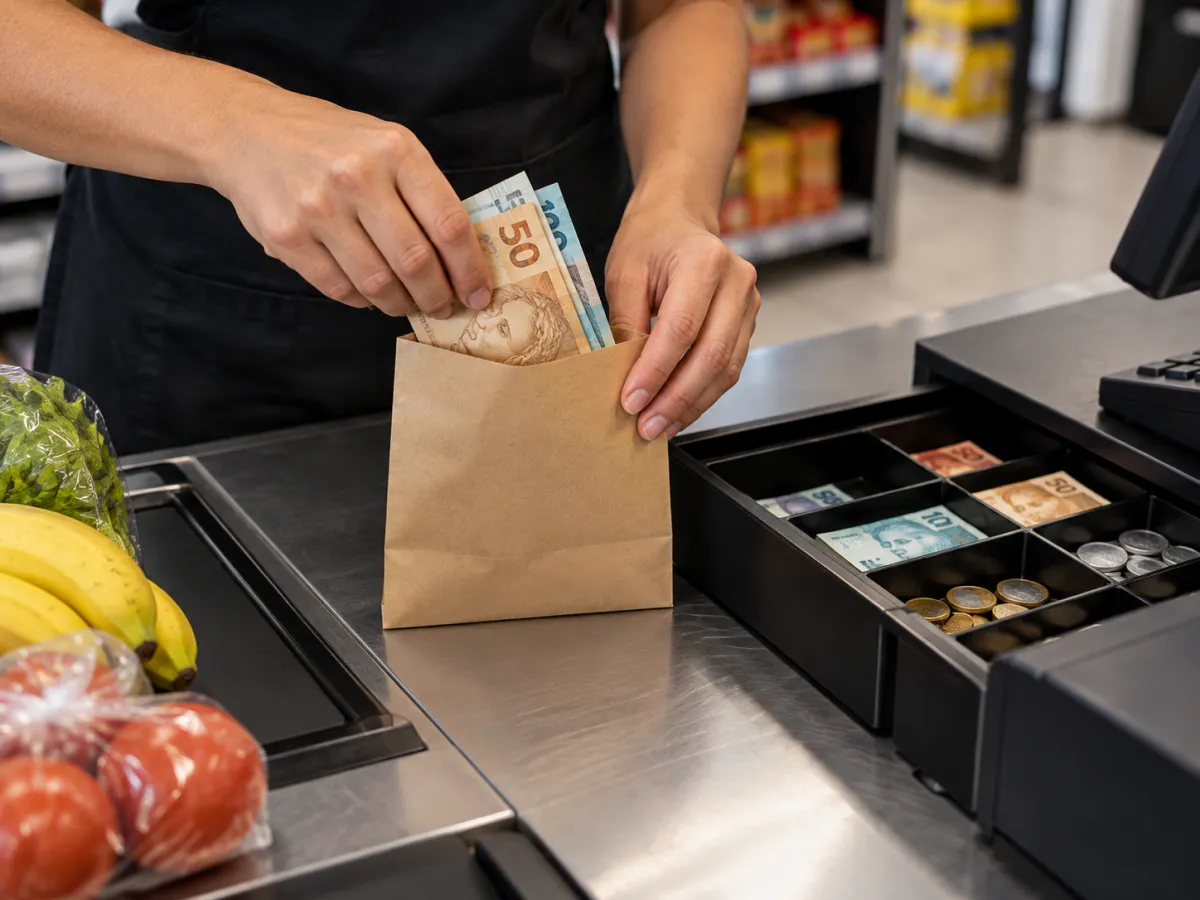
Não confunda suprimento com venda
O suprimento representa uma entrada adicional de dinheiro que não corresponde a um pagamento realizado por cliente.
Um exemplo é quando o responsável coloca R$ 100 na gaveta para reforçar o fundo de troco.
Esse valor precisa aumentar o saldo esperado do caixa, mas não pode ser contabilizado como faturamento.
A distinção é importante porque misturar suprimentos e vendas pode comprometer tanto o fechamento quanto os relatórios de desempenho comercial.
Separe despesas operacionais das vendas
Alguns mercadinhos utilizam dinheiro do caixa para despesas pontuais.
Isso pode acontecer, por exemplo, quando é necessário pagar uma pequena compra emergencial autorizada.
Se R$ 45 forem retirados da gaveta, a saída precisa ser registrada de acordo com o procedimento financeiro adotado.
Além do valor, convém manter a identificação da despesa e o comprovante correspondente.
O ideal é evitar retiradas informais e estabelecer quais despesas podem ou não ser pagas diretamente pelo caixa.
Como Calcular o Saldo Esperado no Fechamento de Caixa?
O saldo esperado em dinheiro é calculado considerando o valor inicial, os recebimentos líquidos em espécie, os suprimentos e as retiradas realizadas durante o turno. Esse cálculo permite determinar quanto deveria existir fisicamente na gaveta, sem misturar operações em Pix e cartões, que precisam ser conferidas separadamente.
Uma forma simplificada de calcular é:
Saldo esperado = saldo inicial + vendas líquidas em dinheiro + suprimentos − sangrias − outras saídas registradas em dinheiro.
As devoluções e os estornos em espécie também precisam ser considerados, caso ainda não tenham sido descontados do total líquido das vendas.
Exemplo prático de fechamento de um mercadinho
Considere um estabelecimento com as seguintes movimentações:
| Movimentação | Valor | Efeito no caixa |
|---|---|---|
| Fundo inicial de troco | R$ 200,00 | Entrada |
| Vendas líquidas em dinheiro | R$ 1.150,00 | Entrada |
| Suprimento de troco | R$ 100,00 | Entrada |
| Sangria durante o expediente | R$ 800,00 | Saída |
| Despesa autorizada em dinheiro | R$ 50,00 | Saída |
| Saldo esperado em dinheiro | R$ 600,00 | Resultado |
| Dinheiro encontrado na gaveta | R$ 570,00 | Conferência |
| Diferença identificada | − R$ 30,00 | Falta |
Nesse exemplo, o valor esperado era de R$ 600, mas foram encontrados apenas R$ 570.
Isso significa que existe uma diferença negativa de R$ 30 que precisa ser investigada.
As vendas pagas com Pix ou cartão não entram nessa contagem física, embora façam parte do total vendido pelo mercadinho.
Atenção ao troco: os R$ 1.150 do exemplo representam vendas líquidas em dinheiro, ou seja, já descontados os trocos entregues. Se o relatório apresentar o valor bruto recebido em notas, será necessário descontar os trocos para evitar contagem duplicada.
Qual é a diferença entre sobra e falta de caixa?
A falta de caixa acontece quando o valor encontrado é menor do que o esperado.
Já a sobra ocorre quando há mais dinheiro disponível do que o sistema indica.
Uma sobra não significa necessariamente que o mercadinho obteve lucro adicional.
Ela pode surgir porque uma venda foi registrada como Pix, embora tenha sido paga em dinheiro, ou porque algum suprimento não foi lançado.
Da mesma forma, uma falta não comprova retirada indevida. A diferença pode ter origem em erro de troco, classificação ou registro.
Por isso, é necessário investigar antes de determinar a causa.
Como Fazer o Fechamento de Caixa do Mercadinho Passo a Passo?
O fechamento deve seguir uma sequência padronizada: encerrar as movimentações do período, contar o dinheiro, consultar os registros do sistema, conferir os pagamentos eletrônicos e comparar os resultados. Quando houver divergência, ela deve ser documentada e investigada antes de qualquer ajuste, preservando as informações originais.
Encerre as operações do turno
Antes de iniciar a conferência, determine quais movimentações pertencem ao período que será fechado.
Isso evita que novas vendas alterem os valores enquanto o operador realiza a contagem.
Caso o estabelecimento continue atendendo clientes, é importante definir como ocorrerá a transição para o próximo caixa ou operador.
Conte o dinheiro disponível
Separe notas e moedas por valor para facilitar a contagem.
Sempre que possível, realize a chamada conferência cega, na qual o operador informa o dinheiro encontrado antes de visualizar o saldo esperado pelo sistema.
Esse procedimento ajuda a reduzir ajustes involuntários influenciados pelo resultado apresentado.
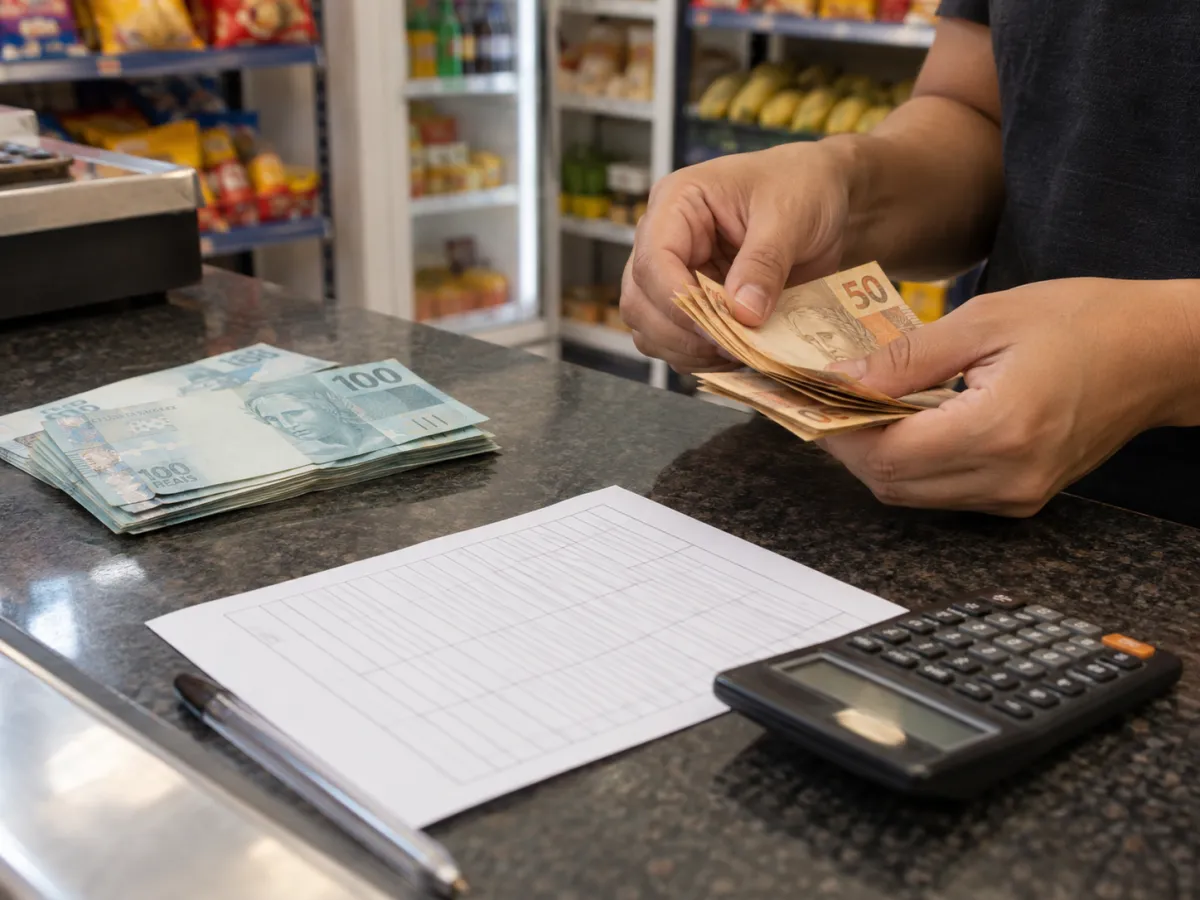
Consulte o relatório de movimentações
Depois da contagem, verifique os registros do período.
O relatório deve permitir identificar as vendas recebidas em dinheiro, as sangrias, os suprimentos e outras operações que tenham alterado o saldo físico.
Confira também se existem movimentações pendentes ou lançadas em outro caixa.
Confira os pagamentos eletrônicos
Compare as vendas em cartão com os registros de transações aprovadas e as vendas em Pix com os recebimentos efetivamente confirmados.
Nessa etapa, é importante separar o valor bruto da transação dos valores líquidos que serão creditados posteriormente.
Diferenças relacionadas a taxas e prazos de recebimento não devem ser confundidas automaticamente com faltas no caixa físico.
Verifique cancelamentos, devoluções e estornos
Antes de concluir, consulte operações que sofreram alterações.
Uma venda cancelada pode exigir estorno do pagamento e procedimentos fiscais específicos.
A conferência deve verificar se os registros comerciais, financeiros e fiscais apresentam situações compatíveis.
Registre e investigue as divergências
Se o valor encontrado não corresponder ao esperado, registre a diferença.
Identifique o período, o operador, o valor e as operações verificadas.
O responsável pode consultar os registros para localizar a origem da divergência, sem apagar o histórico original.
Caso o problema não seja resolvido imediatamente, ele deve permanecer documentado para análise posterior.
Finalize o fechamento com um registro de conferência
Depois da análise, conclua o fechamento conforme as regras do estabelecimento.
É recomendável manter um comprovante ou relatório com data, horário, operador, saldo esperado, valor conferido e eventuais diferenças.
O procedimento também facilita a passagem de responsabilidade entre turnos.
Como Descobrir a Origem das Diferenças no Caixa?
Para encontrar a causa de uma divergência, o responsável precisa comparar o valor da diferença com as movimentações registradas durante o período. O objetivo é identificar transações ou procedimentos que possam explicar o resultado, começando pelas ocorrências mais prováveis, sem presumir que toda falta representa perda definitiva de dinheiro.
A tabela abaixo apresenta situações que podem ajudar na investigação.
| Problema identificado | Possível causa | O que conferir |
|---|---|---|
| Falta de R$ 100 em dinheiro | Sangria não registrada | Retiradas e valores transferidos da gaveta |
| Sobra de R$ 50 em dinheiro | Pagamento lançado como Pix | Vendas e recebimentos por modalidade |
| Diferença pequena e recorrente | Erro na entrega de troco | Vendas em espécie e rotina de contagem |
| Cartões não correspondem ao relatório | Pagamento recusado, duplicado ou classificado incorretamente | Transações da adquirente e registros do PDV |
| Pix registrado, mas não localizado | Pagamento não confirmado ou associado a outro período | Extrato, identificador e horário da transação |
| Valor devolvido sem correspondência | Estorno ou devolução incompleta | Histórico da venda e comprovante da devolução |
| Diferença após troca de operador | Fundo inicial ou movimentação atribuída ao turno incorreto | Fechamento anterior e abertura seguinte |
Investigue os valores antes de fazer correções
Imagine que o fechamento apresente uma falta de R$ 150.
Ao consultar o histórico, o gestor encontra uma sangria de R$ 150 realizada durante a tarde.
A coincidência é um indício de que vale verificar essa operação, mas não comprova que ela causou a diferença.
É necessário conferir se a sangria foi efetivamente registrada, se pertence ao mesmo caixa e se o dinheiro foi retirado corretamente.
Uma diferença também pode resultar de duas ou mais falhas que se compensam parcialmente.
Por isso, a análise não deve considerar apenas valores iguais.
Evite ajustar o saldo somente para fazer o caixa bater
Modificar um lançamento sem investigar sua origem pode esconder problemas recorrentes.
Imagine que determinado caixa apresente pequenas faltas em vários dias da semana.
Se os valores forem simplesmente ajustados, o gestor perderá a oportunidade de descobrir se os erros estão relacionados ao troco, aos pagamentos ou às retiradas.
O procedimento mais adequado é registrar a diferença, manter a rastreabilidade e realizar correções devidamente justificadas.
Com isso, será possível identificar padrões e melhorar a rotina operacional.
Como Conferir Pix e Cartões Sem Misturar os Valores do Caixa?
A conferência de Pix e cartões deve acontecer separadamente do dinheiro físico. O mercadinho precisa comparar as vendas registradas no sistema com as transações efetivamente confirmadas e, posteriormente, verificar os valores creditados na conta. Essa separação evita confundir faturamento, pagamentos aprovados e dinheiro disponível.
Vendas no cartão não significam dinheiro na gaveta
Uma venda de R$ 200 realizada no crédito representa uma operação comercial, mas não acrescenta R$ 200 ao caixa físico.
Dependendo das condições contratadas, o estabelecimento poderá receber esse valor em uma data posterior.
Também podem existir taxas ou outras condições de liquidação.
Por isso, é importante diferenciar:
Valor bruto da venda: total cobrado do cliente.
Valor líquido a receber: valor previsto após as taxas e demais ajustes aplicáveis.
Valor efetivamente recebido: quantia creditada e identificada na conta correspondente.
Imagine uma venda de R$ 100 com taxa hipotética de 2%.
O valor bruto da operação é R$ 100 e o valor líquido previsto, desconsiderando outros ajustes, é R$ 98.
Essa diferença de R$ 2 não representa automaticamente uma falta de caixa. Ela corresponde à taxa considerada no exemplo.
Confirme os Pix na conta recebedora
O Pix exige cuidado porque o operador pode receber uma imagem de comprovante antes de verificar a entrada do dinheiro.
O procedimento mais seguro é consultar a confirmação da transação no ambiente da instituição recebedora ou em uma integração de pagamento confiável.
Quando disponível, utilizar cobranças Pix identificadas por venda facilita a associação entre o pagamento e o atendimento realizado.
Ao final do turno, o gestor pode comparar o total de Pix registrado no sistema com os recebimentos identificados no período, considerando eventuais estornos e diferenças de horário.
Separe o fechamento operacional da conciliação financeira
O fechamento operacional verifica o que aconteceu durante determinado turno.
Já a conciliação financeira acompanha se os valores das transações foram efetivamente recebidos pela empresa.
Essa diferença é especialmente importante nas vendas com cartão.
Uma operação pode estar corretamente aprovada e registrada no caixa, mas ainda não ter sido liquidada.
Portanto, o mercadinho deve acompanhar tanto a conferência diária das vendas quanto os recebimentos posteriores, evitando utilizar apenas o extrato bancário como referência para o faturamento do dia.
Essa organização também contribui para o acompanhamento do fluxo de caixa. O Sebrae explica a importância desse controle para compreender entradas e saídas financeiras e apoiar o planejamento do negócio.
Como Evitar Diferenças Quando o Mercadinho Trabalha Com Vários Operadores?
Quando diferentes funcionários utilizam o mesmo ponto de venda, é importante identificar quem realizou cada movimentação e qual período está sendo conferido. O uso de acessos individuais, registros de transferência e procedimentos de abertura e fechamento ajuda a reduzir dúvidas sobre a responsabilidade pelas operações.
Utilize acessos individuais
Cada operador deve ter uma identificação própria no sistema.
Dessa forma, é possível consultar quem realizou determinada venda, desconto, sangria ou cancelamento.
Esse controle facilita a investigação de divergências e permite identificar situações em que o funcionário precisa de orientação adicional.
O uso de senhas compartilhadas deve ser evitado, pois reduz a confiabilidade do histórico.
Faça a conferência na troca de turno
Considere um mercadinho em que um funcionário trabalha das 7h às 13h e outro assume das 13h às 19h.
Se ambos utilizarem a mesma gaveta sem realizar uma conferência intermediária, uma diferença encontrada no final do dia poderá ser difícil de localizar.
O ideal é que exista uma prestação de contas na mudança de responsabilidade.
O primeiro operador encerra ou transfere formalmente seu período, enquanto o próximo confirma o fundo de troco recebido.
Quando a operação exige caixa compartilhado, o estabelecimento precisa adotar controles adicionais para identificar as movimentações de cada funcionário.
Estabeleça regras para operações especiais
Algumas movimentações exigem cuidados específicos.
Descontos acima de determinado limite, cancelamentos, retiradas e alterações em vendas concluídas podem depender de autorização.
O objetivo é evitar que operações sensíveis sejam realizadas sem justificativa ou sem identificação.
Também é importante orientar os funcionários sobre como agir diante de falhas na internet, na maquininha ou na emissão fiscal.
Nessas situações, procedimentos improvisados podem resultar em cobranças duplicadas ou vendas registradas incorretamente.
Como um Sistema de Caixa para Mercadinho Ajuda a Evitar Erros no Fechamento?
Um sistema de caixa para mercadinho pode facilitar o fechamento ao concentrar vendas, pagamentos e movimentações em registros que podem ser consultados posteriormente. Seu principal benefício não é eliminar automaticamente todas as diferenças, mas oferecer informações organizadas para calcular saldos, conferir operações e identificar falhas com maior precisão.
Centralização das vendas e recebimentos
Quando o ponto de venda mantém os dados organizados, o gestor consegue verificar quanto foi vendido em cada período e como os pagamentos foram realizados.
Isso reduz a necessidade de reunir informações de vários controles manuais.
Também facilita a consulta de transações específicas quando surge uma dúvida sobre determinado valor.
Controle de abertura, sangrias e suprimentos
O sistema pode permitir que entradas e retiradas fiquem vinculadas ao caixa e ao operador responsável.
Consequentemente, essas operações podem ser consideradas no cálculo do saldo esperado.
Entretanto, o registro precisa acontecer no momento correto.
Se uma retirada não for informada, o sistema não terá como identificar automaticamente a movimentação física.
Histórico de cancelamentos e alterações
Outro recurso importante é a possibilidade de consultar operações canceladas, descontos concedidos e estornos.
Essas informações ajudam a verificar o que aconteceu quando o valor originalmente registrado não corresponde ao resultado final da venda.
Quando existem controles de permissão e auditoria, também fica mais fácil identificar quais usuários realizaram operações sensíveis.
Integração com estoque e financeiro
Um sistema de caixa para mercadinho também pode relacionar as vendas às saídas de produtos do estoque.
Assim, quando uma mercadoria é vendida, sua movimentação pode ser considerada no controle de quantidades disponíveis.
Na área financeira, as vendas podem gerar informações utilizadas para acompanhar recebimentos e movimentações.
Essas integrações ajudam a reduzir lançamentos repetidos e facilitam a comparação entre informações de diferentes áreas.
Relatórios para acompanhar divergências
Os relatórios são importantes porque permitem transformar diferenças isoladas em informações para análise.
O responsável pode acompanhar valores vendidos por operador, formas de pagamento utilizadas, cancelamentos, sangrias e resultados dos fechamentos.
Imagine que as diferenças ocorram principalmente aos sábados, quando o movimento é maior.
Esse padrão pode indicar a necessidade de revisar o atendimento nos horários de pico, o processo de conferência ou o treinamento dos operadores.
A análise deve considerar os registros disponíveis e não apenas a frequência das ocorrências.
Quais Cuidados o Mercadinho Deve Ter Com Cancelamentos e Emissão Fiscal?
Cancelamentos de vendas e cancelamentos de documentos fiscais não são necessariamente a mesma operação. O estabelecimento precisa verificar a situação do pagamento e do documento fiscal emitido, respeitando os procedimentos e prazos aplicáveis. Um ajuste no controle financeiro não substitui a regularização fiscal quando ela for necessária.
Confira a situação fiscal antes de cancelar
Se uma venda já gerou uma NFC-e autorizada, por exemplo, o cancelamento do documento deve observar as regras aplicáveis à operação e à unidade federada.
As condições técnicas e os procedimentos estão relacionados ao Manual de Orientação ao Contribuinte da NF-e e NFC-e, disponibilizado no Portal Nacional da Nota Fiscal Eletrônica.
O operador não deve simplesmente apagar uma venda ou alterar o valor do caixa para compensar uma operação fiscal pendente.
Registre corretamente as devoluções
Quando o cliente devolve um produto, é necessário identificar como ocorreu o pagamento original e qual procedimento será utilizado para devolver o valor.
Se a compra foi realizada com cartão, o estorno precisa ser acompanhado pelo meio adequado.
Se houver devolução em dinheiro, a saída física precisa ficar registrada.
Também é importante observar os documentos fiscais necessários.
Esse cuidado evita que uma devolução seja contabilizada incorretamente como falta de dinheiro ou redução indevida de uma venda.
Como Saber se o Controle de Caixa Está Melhorando?
Para avaliar a qualidade do fechamento, o gestor deve acompanhar não apenas o valor das diferenças, mas também sua frequência, suas causas e o tempo necessário para resolvê-las. Comparar esses indicadores ao longo das semanas ajuda a descobrir se os procedimentos adotados estão reduzindo falhas recorrentes.
Acompanhe quantos fechamentos apresentam diferença
Imagine que o mercadinho realize 26 fechamentos durante determinado período.
Se seis apresentarem divergências, isso indica que o problema ocorreu em aproximadamente 23% dos fechamentos analisados.
Esse número ajuda a medir a frequência das ocorrências, mas não informa sozinho a gravidade financeira.
Por isso, também é necessário acompanhar os valores envolvidos.
Observe o valor total das diferenças
Uma diferença de R$ 2 não possui o mesmo impacto financeiro que uma diferença de R$ 300.
Além disso, sobras e faltas não devem ser simplesmente compensadas na análise.
Por exemplo, uma sobra de R$ 100 e uma falta de R$ 100 em dias diferentes não significam que o controle esteja correto.
É importante investigar as duas ocorrências e acompanhar o valor absoluto das divergências.
Identifique os problemas que mais se repetem
Se os registros mostrarem que a maioria dos erros está relacionada a pagamentos classificados incorretamente, o gestor poderá concentrar esforços nessa etapa.
Se as diferenças estiverem associadas a sangrias, será necessário revisar os procedimentos de retirada.
O objetivo é transformar as informações do sistema em melhorias práticas.
Os resultados dependem tanto dos recursos utilizados quanto da qualidade dos cadastros, dos registros e dos procedimentos executados pela equipe.
Por Onde Começar Para Controlar Melhor o Caixa do Mercadinho?
O melhor caminho é padronizar primeiro as operações que mais interferem no saldo: abertura, recebimentos, troco, sangrias, suprimentos e fechamento. Depois, o estabelecimento pode acompanhar as divergências, identificar suas causas e ajustar os procedimentos. Esse processo permite melhorar o controle sem depender de mudanças complexas na rotina.
Comece pela conferência do saldo inicial
Antes da primeira venda, confirme quanto dinheiro está disponível para troco.
Registre o valor corretamente e defina quem será responsável pelo caixa durante o turno.
Padronize a finalização das vendas
Oriente os operadores a conferir os produtos, verificar o total da compra e selecionar a forma de pagamento correta.
Também estabeleça procedimentos para pagamentos divididos, transações não confirmadas e cancelamentos.
Controle todas as retiradas
Nenhum valor deve sair da gaveta sem o lançamento correspondente e a autorização necessária.
Esse cuidado é essencial para que o saldo calculado permaneça coerente com o dinheiro físico.
Faça o fechamento diariamente
Quanto maior o intervalo entre a ocorrência de um erro e sua investigação, mais difícil pode ser identificar o que aconteceu.
Por isso, é recomendável conferir os valores a cada turno ou período definido pelo estabelecimento.
Analise as divergências semanalmente
Além de realizar os fechamentos, reserve um momento para verificar quais problemas ocorreram.
Observe se existem diferenças recorrentes, operadores que precisam de treinamento ou procedimentos que devem ser revisados.
Com essas informações, o mercadinho pode melhorar a organização sem transformar o fechamento em uma tarefa excessivamente burocrática.
Conclusão
Controlar as vendas e evitar diferenças no fechamento exige mais do que conferir o dinheiro disponível no final do dia. O mercadinho precisa registrar corretamente os pagamentos, controlar sangrias e suprimentos, acompanhar cancelamentos e comparar cada modalidade de recebimento com seus respectivos comprovantes e registros.
Um sistema de caixa para mercadinho pode ajudar a organizar essas informações, facilitar a conferência e permitir que o gestor identifique a origem das divergências.
Entretanto, a tecnologia precisa ser acompanhada de procedimentos claros e registros confiáveis. Com operadores orientados, movimentações documentadas e acompanhamento frequente, o estabelecimento consegue reduzir falhas e tomar decisões com base em informações mais consistentes.
Leia Também
- Programa de PDV: Como Controlar Entradas e Saídas do Caixa
- Sistema de Caixa para Mercadinho com Controle de Estoque: Como Funciona
- PDV Ponto de Venda: Como Integrar Vendas, Estoque e Financeiro
- Sistema PDV Mercadinho: Como Agilizar o Caixa e Reduzir Filas
- PDV de Mercado: Como Melhorar o Controle das Vendas
- Sistema de PDV para Mercadinho: Como Controlar Vendas, Estoque e Caixa