Introdução
O ponto de venda ocupa uma posição estratégica dentro de empresas que comercializam produtos diretamente aos consumidores. Durante muito tempo, o PDV foi utilizado basicamente para registrar itens, calcular o valor da compra, receber o pagamento e finalizar a venda. Com a evolução dos processos de gestão, porém, essa função se tornou muito mais ampla.
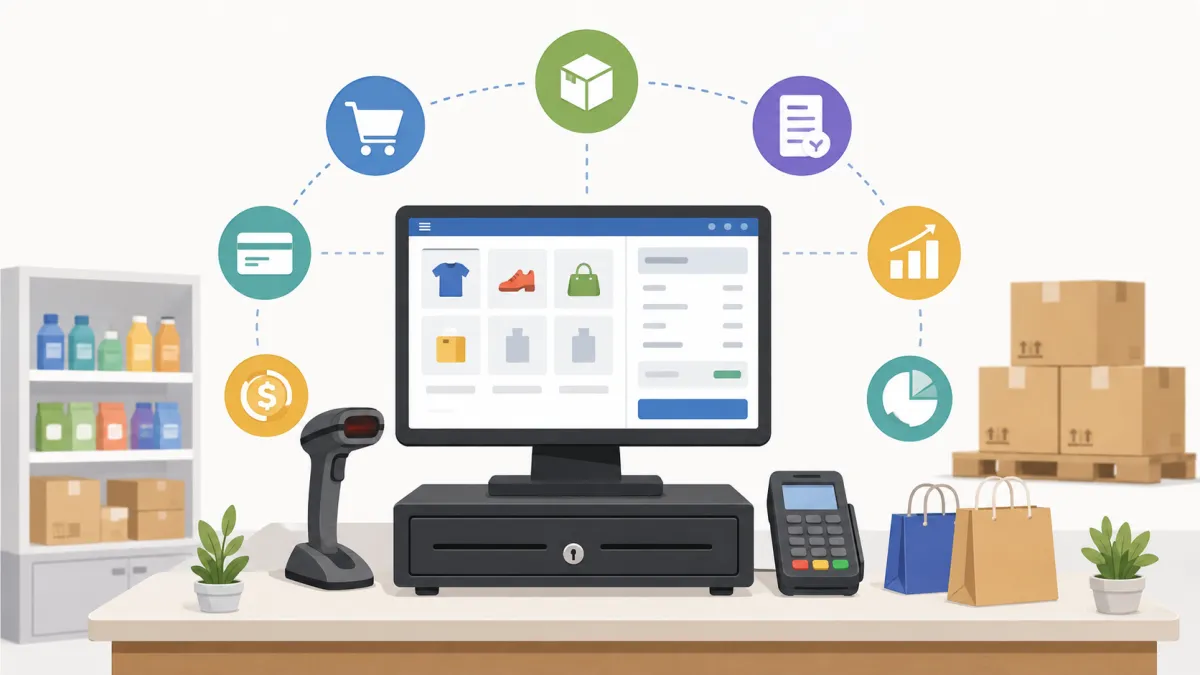
Atualmente, um Programa de PDV Completo pode participar de diferentes etapas da operação, conectando informações que começam no atendimento ao cliente e continuam no estoque, nas compras, no financeiro, no setor fiscal e nos relatórios gerenciais. Dessa forma, uma venda deixa de ser apenas uma movimentação realizada no caixa e passa a gerar informações que podem ser utilizadas por diversas áreas da empresa.
Essa integração é especialmente importante porque muitos problemas operacionais surgem quando cada setor utiliza uma ferramenta diferente.
Imagine uma empresa que registra as vendas em um sistema, controla o estoque em uma planilha e mantém as contas a receber em outro programa. Nesse cenário, as informações precisam ser lançadas mais de uma vez, aumentando o risco de erros, atrasos e divergências.
Uma venda pode ser concluída no caixa, por exemplo, mas não ser baixada corretamente no estoque. Como consequência, o sistema pode indicar que existem dez unidades disponíveis quando fisicamente restam apenas oito.
O mesmo problema pode ocorrer no financeiro. Caso os valores recebidos no PDV não estejam conectados aos controles financeiros, será necessário lançar novamente as informações, criando uma etapa adicional no processo.
Quando a operação é integrada, o fluxo se torna mais organizado:
Venda → Caixa → Estoque → Compras → Financeiro → Fiscal → Relatórios
Cada etapa utiliza informações originadas na anterior.
Quando um produto é vendido, o caixa registra o recebimento. O estoque pode ser atualizado. A redução da quantidade disponível pode indicar uma necessidade futura de reposição. O financeiro recebe os dados relacionados ao pagamento. Quando necessário, ocorre o registro fiscal da operação. Depois, todas essas informações podem alimentar relatórios utilizados pela gestão.
Esse funcionamento permite reduzir controles paralelos e facilita o acompanhamento das movimentações realizadas diariamente.
Entretanto, nem todas as empresas precisam exatamente das mesmas funcionalidades.
Um pequeno comércio com apenas um caixa possui necessidades diferentes de uma operação que trabalha com diversos pontos de venda. Da mesma forma, uma padaria pode precisar de recursos relacionados à comercialização de produtos por peso, enquanto uma loja de roupas pode trabalhar com variações de tamanho, cor e modelo.
Mercados podem operar com milhares de produtos cadastrados e grande volume de vendas por dia. Adegas podem necessitar de controles específicos para diferentes categorias de bebidas. Distribuidoras, por sua vez, podem precisar de uma integração mais ampla entre pedidos, estoque, vendas e recebimentos.
Por esse motivo, a escolha de um Programa de PDV Completo deve considerar o funcionamento real da empresa, o volume das operações, a quantidade de usuários e as necessidades dos setores envolvidos.
Mais do que simplesmente registrar uma venda, o sistema precisa contribuir para que as informações circulem de maneira organizada entre os diferentes processos da empresa.
O que é um Programa de PDV Completo e como ele funciona?
O que significa PDV
PDV é a sigla utilizada para ponto de venda. Na prática, corresponde ao local, processo ou sistema utilizado para registrar as vendas realizadas ao consumidor.
Em uma operação tradicional, o ponto de venda normalmente envolve equipamentos como computador, leitor de código de barras, impressora e outros dispositivos utilizados durante o atendimento.
No entanto, o conceito não está limitado aos equipamentos físicos.
O software utilizado nesse processo é responsável por reunir os produtos comprados pelo cliente, identificar preços, calcular valores, registrar descontos quando autorizados, selecionar a forma de pagamento e finalizar a operação.
Por isso, o PDV está diretamente relacionado ao momento mais próximo da concretização da venda.
Em um Programa de PDV Completo, entretanto, a operação não precisa terminar quando o cliente realiza o pagamento. As informações registradas podem ser utilizadas para atualizar outras áreas da empresa.
Assim, cada venda pode gerar movimentações de estoque, registros financeiros, informações fiscais e dados para relatórios.
Diferença entre PDV e sistema de gestão
Embora os conceitos estejam relacionados, um PDV simples e um sistema de gestão mais abrangente podem desempenhar funções diferentes.
O PDV está concentrado principalmente na operação de venda.
Entre suas atividades estão:
-
Localizar os produtos.
-
Inserir itens na venda.
-
Alterar quantidades.
-
Aplicar descontos autorizados.
-
Registrar pagamentos.
-
Calcular troco.
-
Finalizar a operação.
Um sistema de gestão possui uma abrangência maior, pois pode controlar processos que acontecem antes e depois da venda.
Entre eles estão:
-
Cadastro de produtos.
-
Controle de estoque.
-
Compras.
-
Fornecedores.
-
Contas a receber.
-
Movimentações financeiras.
-
Informações fiscais.
-
Relatórios gerenciais.
A principal diferença de uma solução integrada está justamente na comunicação entre essas áreas.
Em vez de concluir a venda e exigir novos lançamentos em outros sistemas, as informações podem seguir automaticamente para os setores relacionados.
Quando uma unidade de determinado produto é vendida, por exemplo, sua quantidade disponível pode ser reduzida no estoque. O pagamento pode gerar um registro financeiro. A operação também pode aparecer nos relatórios de vendas daquele período.
Esse encadeamento transforma o PDV em parte de um processo maior de gestão.
Como funciona uma venda no PDV
O processo normalmente começa com a identificação dos itens que o cliente deseja comprar.
Um fluxo básico pode ser representado da seguinte maneira:
Identificação do produto → Quantidade → Preço → Desconto → Pagamento → Documento fiscal → Baixa no estoque → Registro financeiro
Na primeira etapa, o operador identifica o produto utilizando código de barras, código interno, descrição ou outra forma de pesquisa disponível.
Em seguida, o sistema consulta as informações cadastradas para identificar preço e demais características necessárias para a venda.
Quando o cliente compra mais de uma unidade, a quantidade pode ser ajustada antes da finalização.
Caso exista algum desconto, o sistema deve aplicar as regras definidas pela empresa. Dependendo da configuração, determinados usuários podem ter um limite de desconto, enquanto operações superiores precisam de autorização.
Depois da conferência dos itens, é escolhida a forma de pagamento.
O cliente pode pagar utilizando dinheiro, cartão, Pix ou outras modalidades disponíveis no estabelecimento. Algumas operações também podem utilizar mais de uma forma de pagamento na mesma venda.
Quando aplicável à operação, o sistema utiliza as informações registradas para realizar os procedimentos fiscais correspondentes.
Após a finalização, outros setores podem ser atualizados.
O produto vendido reduz a quantidade disponível no estoque. O recebimento alimenta o controle financeiro. A venda também passa a fazer parte dos relatórios gerenciais.
Dessa maneira, uma única operação realizada no ponto de venda gera informações para diversas áreas.
Quem pode utilizar um programa de PDV
O uso de um Programa de PDV Completo pode atender diferentes segmentos que realizam vendas de produtos ou mercadorias.
Mercados, por exemplo, costumam trabalhar com grande quantidade de itens e precisam de rapidez na identificação dos produtos durante o atendimento.
Mercearias podem utilizar o sistema para integrar o caixa ao controle de mercadorias disponíveis.
Conveniências geralmente trabalham com vendas rápidas e precisam de uma interface simples para reduzir o número de etapas no atendimento.
Lojas podem utilizar o PDV para controlar produtos, preços, recebimentos e estoque.
Padarias podem possuir particularidades relacionadas a itens vendidos por unidade, peso ou quantidade.
Açougues podem precisar integrar informações originadas da pesagem dos produtos ao processo de venda.
Adegas podem organizar diferentes categorias de bebidas e acompanhar quais itens possuem maior ou menor saída.
Distribuidoras também podem utilizar funcionalidades relacionadas ao PDV, especialmente quando realizam vendas diretas, além de precisar de integração com estoque, pedidos e financeiro.
Pequenos e médios varejistas podem utilizar o sistema para reduzir a dependência de planilhas e centralizar informações que antes estavam distribuídas entre diferentes controles.
O mais importante é compreender que as funcionalidades necessárias precisam acompanhar as características da operação.
Quais funcionalidades são essenciais na frente de caixa?
A frente de caixa é uma das áreas mais utilizadas diariamente em uma operação comercial. Por esse motivo, suas funcionalidades precisam favorecer rapidez, controle e simplicidade.
Um Programa de PDV Completo deve permitir que o operador realize as etapas frequentes da venda com o menor número possível de ações, sem deixar de registrar as informações necessárias para a gestão.
Cadastro e localização rápida de produtos
Encontrar rapidamente um produto é fundamental durante o atendimento.
Dependendo do estabelecimento, podem existir centenas ou milhares de itens cadastrados. Se o operador tiver dificuldade para localizar uma mercadoria, o tempo necessário para finalizar cada venda aumenta.
Por isso, é importante que o sistema ofereça diferentes formas de pesquisa.
Entre as mais comuns estão:
-
Código.
-
Código de barras.
-
Descrição.
-
Referência.
O código interno pode ser utilizado quando a empresa possui uma identificação própria para suas mercadorias.
O código de barras facilita operações nas quais os produtos possuem etiquetas ou embalagens identificadas.
A busca por descrição é útil quando o operador conhece o nome do produto, mas não possui o código em mãos.
A referência pode ajudar empresas que trabalham com códigos utilizados por fabricantes, fornecedores ou pelo próprio estabelecimento.
Quanto mais organizado estiver o cadastro, mais eficiente tende a ser o processo de localização.
Leitura de código de barras
O leitor de código de barras é um dos recursos mais utilizados em operações de varejo.
Em vez de digitar manualmente o código de cada produto, o operador realiza a leitura da identificação presente na embalagem.
O sistema localiza o item correspondente e adiciona as informações à venda.
Esse processo pode reduzir digitações durante o atendimento e tornar a operação mais rápida, principalmente em empresas com grande fluxo de clientes.
A utilização do código de barras também ajuda a padronizar a identificação dos produtos.
Para que o processo funcione corretamente, entretanto, os cadastros precisam estar atualizados e cada código deve estar associado ao item correto.
Alteração de quantidade e cancelamento de itens
Durante uma venda, podem ocorrer situações em que seja necessário alterar a quantidade de determinado produto.
O cliente pode decidir comprar mais unidades, desistir de parte da compra ou o operador pode perceber que uma quantidade foi informada incorretamente.
O sistema deve permitir essas correções de maneira simples.
Também é importante controlar o cancelamento de itens.
Quando um produto já foi inserido na venda e precisa ser removido, a operação deve ficar registrada conforme as regras adotadas pela empresa.
Esse controle ajuda a diferenciar correções legítimas de movimentações que precisam ser analisadas posteriormente.
Empresas com vários operadores podem estabelecer permissões específicas para esse tipo de ação.
Controle de descontos
Descontos fazem parte da rotina de muitos estabelecimentos, mas precisam ser controlados para evitar reduções de preço sem autorização.
O sistema pode trabalhar com desconto por item ou sobre o valor total da compra.
No desconto por item, apenas um produto específico recebe a alteração.
No desconto total, o percentual ou valor é aplicado considerando o total da venda, conforme as regras configuradas.
Outro recurso importante é o limite de desconto por usuário.
Um operador pode ser autorizado a aplicar descontos até determinado percentual. Acima desse limite, o sistema pode exigir a autorização de um responsável.
Esse funcionamento contribui para padronizar as negociações realizadas no caixa.
Cancelamento de vendas
Uma venda pode precisar ser cancelada por diferentes motivos.
O cliente pode desistir da compra, o pagamento pode não ser concluído ou alguma informação pode ter sido registrada de maneira incorreta.
O mais importante é que o cancelamento não elimine simplesmente o histórico da operação.
O sistema deve manter informações que permitam acompanhar o que aconteceu, respeitando também os procedimentos fiscais aplicáveis em cada situação.
Dependendo da configuração, o registro pode indicar:
-
Usuário responsável.
-
Data.
-
Horário.
-
Venda relacionada.
-
Motivo informado.
Essa rastreabilidade facilita conferências futuras.
Vendas rápidas
Velocidade é um ponto importante no atendimento.
Quanto maior o movimento do estabelecimento, maior é a necessidade de reduzir etapas desnecessárias.
Por isso, a interface do PDV deve facilitar as operações mais frequentes.
Adicionar produtos, alterar quantidades, selecionar a forma de pagamento e finalizar uma venda devem ser ações simples para o operador.
Isso não significa eliminar controles.
O objetivo é organizar o processo para que as validações ocorram sem transformar tarefas simples em procedimentos demorados.
Um Programa de PDV Completo precisa equilibrar facilidade de uso e controle, permitindo que o atendimento seja realizado rapidamente sem perder as informações necessárias para estoque, caixa, financeiro e relatórios.
3Como deve funcionar o controle de caixa no Programa de PDV Completo?
O controle de caixa acompanha os valores movimentados durante o período de funcionamento do estabelecimento. Ele permite comparar aquilo que foi registrado pelo sistema com os valores efetivamente recebidos e movimentados pelos operadores.
Por isso, essa área não deve registrar apenas as vendas.
Um Programa de PDV Completo precisa organizar abertura, suprimentos, sangrias, entradas, saídas e fechamento, mantendo um histórico que facilite a conferência posterior.
Abertura de caixa
A abertura representa o início das operações de determinado caixa ou operador.
Nesse momento, normalmente são registradas informações como:
-
Operador responsável.
-
Data.
-
Horário.
-
Valor inicial.
O saldo inicial corresponde ao valor disponível no caixa antes do início das vendas. Ele pode ser utilizado, por exemplo, para fornecer troco durante os primeiros atendimentos.
Esse registro é importante porque o valor não representa faturamento.
Se o operador iniciar o expediente com determinado montante em dinheiro, esse valor precisa ser diferenciado do que será recebido posteriormente com as vendas.
Suprimento
O suprimento corresponde à entrada de valores adicionais no caixa que não resultam diretamente de uma venda.
Imagine que durante o expediente o operador precise receber uma quantidade adicional de dinheiro para facilitar o troco.
Essa entrada deve ser registrada como suprimento.
Sem esse lançamento, o fechamento pode apresentar um valor físico maior do que aquele esperado pelo sistema.
O registro permite identificar que o dinheiro adicional não veio das vendas realizadas naquele período.
Sangria
A sangria representa uma retirada realizada durante a operação do caixa.
Ela pode ocorrer, por exemplo, quando o estabelecimento deseja reduzir a quantidade de dinheiro mantida no ponto de venda.
Quando uma retirada acontece, o valor precisa ser informado no sistema.
Caso R$ 500 sejam removidos fisicamente do caixa e nenhuma movimentação seja registrada, o fechamento poderá indicar uma diferença de R$ 500.
Por isso, a sangria precisa fazer parte do histórico da operação.
Dependendo das regras internas, o sistema também pode utilizar permissões para determinar quais usuários podem realizar esse procedimento.
Entradas e saídas
Nem toda movimentação financeira realizada no caixa corresponde a uma venda.
Podem existir outras entradas ou saídas autorizadas durante o expediente.
O importante é que essas movimentações sejam classificadas separadamente.
Uma entrada registrada como venda quando na verdade corresponde a outro tipo de movimentação pode distorcer indicadores de faturamento.
Da mesma forma, uma retirada não registrada pode provocar diferença no fechamento.
Separar cada movimentação conforme sua origem facilita a conferência e melhora a qualidade dos dados gerenciais.
Fechamento de caixa
O fechamento é o momento de conferir as movimentações realizadas durante determinado período.
O sistema reúne os valores registrados e permite compará-los com aquilo que foi efetivamente recebido.
A conferência pode considerar:
-
Dinheiro.
-
Pix.
-
Cartões.
-
Outros recebimentos.
-
Valores registrados no sistema.
Cada forma de pagamento precisa ser analisada de acordo com sua característica.
No dinheiro, é necessário verificar o valor físico disponível no caixa, considerando saldo inicial, vendas, suprimentos e sangrias.
Nos pagamentos realizados por cartão, os valores podem ser comparados com os registros das operações.
No Pix, é importante identificar os recebimentos correspondentes às vendas realizadas.
O objetivo é verificar se as movimentações realizadas durante o expediente correspondem às informações registradas.
Diferenças precisam ser identificadas e analisadas.
Histórico das movimentações
Guardar somente o saldo final não é suficiente para uma gestão organizada.
O sistema precisa manter o histórico das movimentações que contribuíram para chegar ao resultado apresentado.
Isso permite consultar posteriormente informações como:
-
Quem abriu o caixa.
-
Quando a abertura ocorreu.
-
Quais vendas foram realizadas.
-
Quais suprimentos foram registrados.
-
Quais sangrias ocorreram.
-
Quem realizou cada movimentação.
-
Quando o caixa foi fechado.
Esse nível de rastreabilidade é especialmente importante quando vários colaboradores utilizam o sistema.
Se uma diferença for identificada, a empresa consegue investigar o período e localizar as operações relacionadas.
O histórico também auxilia na comparação entre diferentes dias, turnos ou operadores.
Dessa forma, o controle de caixa deixa de ser apenas uma conferência de valores no encerramento do expediente e passa a funcionar como um registro detalhado das movimentações financeiras ocorridas no ponto de venda.
Quando essas informações estão conectadas às vendas, estoque e financeiro, o Programa de PDV Completo contribui para manter um fluxo de informações mais organizado e reduzir a necessidade de controles paralelos.
Quais formas de pagamento o sistema precisa controlar?
As formas de pagamento fazem parte de praticamente todas as operações realizadas no ponto de venda. Por isso, o sistema precisa registrar corretamente como cada venda foi recebida, evitando que diferentes modalidades sejam agrupadas de forma inadequada.
Em um Programa de PDV Completo, o controle dos recebimentos precisa estar conectado ao fechamento de caixa e ao financeiro. Dessa maneira, cada venda registrada pode gerar informações que serão utilizadas posteriormente na conferência dos valores e no acompanhamento das entradas da empresa.
Além de dinheiro, cartões e Pix, algumas operações podem utilizar mais de uma forma de pagamento na mesma venda. Também podem existir parcelamentos e condições específicas, o que torna importante separar corretamente cada recebimento.
Dinheiro
O pagamento em dinheiro continua sendo utilizado em diferentes tipos de estabelecimentos e precisa ser registrado corretamente no PDV.
Ao informar o valor entregue pelo cliente, o sistema pode calcular automaticamente o troco necessário para finalizar a venda.
Por exemplo, se uma compra possui valor de R$ 72,00 e o cliente entrega R$ 100,00, o sistema pode indicar que o troco corresponde a R$ 28,00.
Esse cálculo reduz a necessidade de contas manuais durante o atendimento e ajuda a tornar a operação mais rápida.
Também é importante que os pagamentos realizados em dinheiro sejam identificados separadamente no fechamento do caixa.
Isso permite comparar o valor que deveria estar fisicamente disponível com os registros realizados durante o período.
Nessa conferência, normalmente são considerados elementos como:
-
Saldo inicial.
-
Vendas em dinheiro.
-
Suprimentos.
-
Sangrias.
-
Outras entradas.
-
Outras saídas.
O objetivo é identificar se o valor encontrado no caixa corresponde ao esperado pelo sistema.
Cartão de crédito
O cartão de crédito possui características diferentes de um pagamento em dinheiro.
Embora a venda seja realizada no momento do atendimento, o recebimento pode seguir condições relacionadas à operação realizada no cartão.
Por esse motivo, o sistema deve identificar corretamente que determinada venda foi paga nessa modalidade.
Além disso, dependendo da estrutura de controle utilizada pela empresa, podem ser registradas informações relacionadas a:
-
Valor da transação.
-
Quantidade de parcelas.
-
Condição de pagamento.
-
Data da operação.
A separação das vendas por modalidade facilita tanto o fechamento do caixa quanto a análise posterior dos recebimentos.
Se todos os pagamentos fossem registrados simplesmente como vendas recebidas, sem diferenciação, a empresa teria maior dificuldade para entender quanto entrou em dinheiro, quanto foi vendido no cartão e quanto foi movimentado por outras formas.
Cartão de débito
O cartão de débito também precisa ser tratado separadamente.
Apesar de utilizar equipamentos e processos semelhantes aos do cartão de crédito, a modalidade possui características próprias e deve aparecer de maneira independente nos controles.
Essa separação facilita a conferência das vendas realizadas ao longo do dia.
Em vez de visualizar apenas um total genérico de pagamentos em cartão, a empresa pode identificar quanto foi recebido por crédito e quanto foi registrado como débito.
Essa organização também contribui para gerar relatórios mais detalhados.
Com as informações separadas, torna-se possível acompanhar a participação de cada forma de pagamento no faturamento e entender melhor o comportamento dos recebimentos.
Pix
O Pix passou a fazer parte da rotina de muitos estabelecimentos e, por isso, também precisa estar integrado ao fluxo da venda.
Quando o cliente escolhe essa modalidade, o sistema deve registrar que o pagamento foi realizado por Pix.
O valor precisa ficar vinculado à venda correspondente, permitindo que posteriormente seja possível identificar quais operações foram recebidas dessa forma.
Esse controle é importante principalmente durante o fechamento de caixa.
Como o Pix não gera dinheiro físico dentro do caixa, os valores não devem ser misturados com os recebimentos em espécie.
Ao separar cada modalidade, a empresa consegue comparar:
-
Vendas em dinheiro.
-
Vendas em cartões.
-
Vendas em Pix.
-
Outras formas de recebimento.
Essa organização facilita a conferência dos valores registrados ao longo do expediente.
Pagamento combinado
Em algumas situações, o cliente pode utilizar duas ou mais formas de pagamento na mesma compra.
Imagine uma venda no valor de R$ 300,00.
O cliente pode pagar:
-
R$ 100,00 em dinheiro.
-
R$ 200,00 no cartão.
Outra possibilidade seria utilizar uma parte em Pix e outra parte em cartão.
Nesse tipo de situação, o sistema precisa permitir que o valor total seja dividido entre as modalidades utilizadas.
O mais importante é que cada parcela do pagamento permaneça corretamente identificada.
Assim, uma venda de R$ 300,00 não será registrada integralmente como dinheiro ou cartão quando, na verdade, houve uma divisão.
O pagamento combinado também precisa aparecer corretamente nos relatórios e no fechamento do caixa.
Parcelamento
Quando a empresa permite vendas parceladas, o sistema precisa controlar a quantidade e o valor das parcelas.
Se uma compra de R$ 600,00 for dividida em três parcelas, por exemplo, o registro precisa identificar essa condição.
O parcelamento pode envolver diferentes informações, como:
-
Quantidade de parcelas.
-
Valor total da venda.
-
Valor de cada parcela.
-
Forma de pagamento utilizada.
-
Condição escolhida pelo cliente.
Esse controle ajuda a evitar que operações parceladas sejam confundidas com pagamentos realizados integralmente no momento da compra.
Quanto mais organizado estiver o registro, maior será a facilidade para acompanhar posteriormente os valores relacionados às vendas.
Integração com o financeiro
Registrar a forma de pagamento somente no caixa não é suficiente quando a empresa deseja manter uma gestão integrada.
Os recebimentos precisam alimentar os controles financeiros.
Em um Programa de PDV Completo, a venda pode gerar automaticamente as informações necessárias para que o financeiro identifique como o valor foi recebido.
Essa integração evita que o mesmo movimento precise ser digitado novamente em outro controle.
Um fluxo integrado pode funcionar assim:
Venda → Forma de pagamento → Caixa → Financeiro → Relatórios
Quando o cliente paga em dinheiro, a operação fica registrada no caixa.
Quando utiliza cartão, Pix ou outra modalidade, a informação também fica vinculada à venda.
O financeiro passa a utilizar esses dados para acompanhar os recebimentos.
Dessa forma, os valores registrados no ponto de venda deixam de ficar isolados e passam a fazer parte de um processo mais amplo de gestão.
Como o PDV deve integrar vendas e controle de estoque?
A integração entre venda e estoque é uma das funcionalidades mais importantes de um Programa de PDV Completo.
Sempre que uma mercadoria é vendida, ocorre uma alteração na quantidade fisicamente disponível. Se essa movimentação não for registrada no estoque, os dados apresentados pelo sistema deixam de representar a realidade da empresa.
Imagine que o cadastro indique vinte unidades de determinado produto.
Durante o dia, cinco unidades são vendidas.
Se as vendas estiverem integradas ao estoque, o saldo passa para quinze unidades. Caso os sistemas sejam separados e ninguém registre manualmente as saídas, o controle continuará indicando vinte unidades.
Com o passar do tempo, esse tipo de diferença pode dificultar compras, inventários e atendimento ao cliente.
Baixa automática no estoque
A baixa automática significa que a quantidade disponível é atualizada quando a venda é concluída.
Se um cliente compra três unidades de um produto, essas três unidades devem ser descontadas do saldo correspondente.
O processo pode ser representado da seguinte forma:
Venda concluída → Identificação do produto → Quantidade vendida → Baixa no estoque → Atualização do saldo
Essa automação reduz a necessidade de realizar lançamentos manuais depois de cada venda.
Em operações com grande movimento, seria pouco prático registrar cada saída novamente em uma planilha ou sistema separado.
Além disso, quanto maior a quantidade de lançamentos manuais, maior a possibilidade de esquecimento ou digitação incorreta.
Entrada e saída de produtos
O estoque não é movimentado somente pelas vendas.
Existem diferentes situações que podem aumentar ou reduzir a quantidade disponível.
Entre as entradas, podem estar:
-
Recebimento de compras.
-
Devoluções.
-
Ajustes.
-
Transferências recebidas.
Entre as saídas, podem ocorrer:
-
Vendas.
-
Perdas.
-
Ajustes.
-
Transferências enviadas.
-
Outras movimentações autorizadas.
Por isso, o sistema precisa identificar o motivo de cada alteração.
Se uma quantidade diminuiu por venda, essa informação deve ficar registrada como venda. Se ocorreu uma perda, a movimentação precisa ser classificada de outra maneira.
Essa separação torna o histórico do estoque mais confiável.
Consulta de saldo
Durante uma venda ou atendimento, pode ser necessário verificar se determinado produto está disponível.
A consulta de saldo permite identificar a quantidade registrada no estoque.
Esse recurso é especialmente útil em empresas que trabalham com muitos produtos ou que recebem solicitações frequentes sobre disponibilidade.
Em vez de depender apenas de uma conferência física, o operador pode consultar o sistema.
Para que essa informação seja confiável, todas as entradas e saídas precisam estar registradas corretamente.
Quanto maior a integração entre vendas, compras e estoque, maior tende a ser a qualidade do saldo apresentado.
Estoque mínimo
O estoque mínimo representa uma quantidade utilizada como referência para indicar que determinado produto está próximo de um nível que exige atenção.
A empresa pode configurar valores diferentes conforme as características de cada item.
Um produto de grande saída pode exigir uma quantidade mínima maior, enquanto um item vendido com menor frequência pode trabalhar com um limite diferente.
Quando o estoque atinge ou se aproxima desse nível, a informação pode servir de apoio para a reposição.
O estoque mínimo não deve ser analisado isoladamente.
Também é importante considerar fatores como:
-
Velocidade de venda.
-
Prazo do fornecedor.
-
Frequência das compras.
-
Espaço disponível.
-
Sazonalidade.
-
Necessidade operacional.
Produtos com baixo estoque
Identificar produtos com baixo estoque ajuda a empresa a direcionar sua atenção para os itens que podem precisar de reposição.
Em vez de verificar manualmente todo o cadastro, o sistema pode apresentar quais produtos atingiram níveis definidos como críticos.
Essa informação pode apoiar o setor de compras.
Um fluxo organizado pode funcionar assim:
Venda → Redução do estoque → Produto abaixo do nível esperado → Análise de reposição → Compra
Esse processo não significa que toda mercadoria com saldo baixo precisa ser comprada automaticamente.
A decisão pode considerar vendas recentes, demanda prevista, prazo de entrega e disponibilidade financeira.
Inventário
Mesmo com todas as movimentações registradas, é importante realizar conferências entre o estoque físico e o saldo apresentado pelo sistema.
Esse processo é conhecido como inventário.
Durante o inventário, a empresa verifica fisicamente as quantidades disponíveis e compara com os registros.
Imagine que o sistema indique cinquenta unidades de determinado item, mas a contagem física encontre quarenta e oito.
Existe uma diferença de duas unidades que precisa ser analisada.
As divergências podem surgir por diferentes motivos, como:
-
Movimentações não registradas.
-
Erros de contagem.
-
Perdas.
-
Trocas.
-
Lançamentos incorretos.
-
Ajustes realizados de maneira inadequada.
A realização periódica de inventários ajuda a manter o cadastro mais próximo da realidade física.
Histórico de movimentações
Quando ocorre uma diferença de estoque, conhecer apenas o saldo atual pode não ser suficiente.
É importante consultar como aquele valor foi formado.
O histórico permite acompanhar movimentações como:
-
Compras.
-
Vendas.
-
Transferências.
-
Ajustes.
-
Devoluções.
-
Perdas.
Também pode ser importante identificar data, quantidade e usuário responsável por determinadas operações.
Esse nível de rastreabilidade ajuda a investigar divergências e entender como o saldo mudou ao longo do tempo.
Múltiplos depósitos ou locais de estoque
Algumas empresas trabalham com mercadorias distribuídas em mais de um local.
Pode existir, por exemplo:
-
Estoque da loja.
-
Depósito interno.
-
Centro de distribuição.
-
Outra unidade.
-
Área de armazenagem separada.
Nesses casos, visualizar apenas a quantidade total pode ser insuficiente.
Um produto pode ter cinquenta unidades cadastradas, mas apenas cinco delas estarem disponíveis na unidade onde a venda está sendo realizada.
Por isso, sistemas preparados para operações com mais de um local podem permitir o controle separado das quantidades.
Esse recurso facilita transferências e consultas de disponibilidade.
Quando vendas e estoque trabalham de maneira integrada, a empresa consegue acompanhar com maior clareza o caminho das mercadorias desde a entrada até a saída no ponto de venda.
Quais recursos de compras e fornecedores complementam o PDV?
O processo de venda está diretamente relacionado às compras.
Quando produtos são vendidos, o estoque diminui. À medida que determinados itens chegam a níveis mais baixos, a empresa precisa avaliar quando e quanto comprar novamente.
Por isso, os recursos de compras e fornecedores complementam o funcionamento de um Programa de PDV Completo.
A integração entre essas áreas cria um fluxo no qual as informações registradas nas vendas podem ser utilizadas para apoiar decisões de reposição.
Cadastro de fornecedores
O cadastro de fornecedores reúne informações importantes sobre as empresas responsáveis pelo fornecimento das mercadorias.
Em vez de manter esses dados distribuídos em planilhas, agendas ou anotações, o sistema pode concentrar as informações necessárias para o processo de compra.
Dependendo da necessidade da empresa, o cadastro pode incluir:
-
Identificação do fornecedor.
-
Dados de contato.
-
Produtos fornecidos.
-
Condições comerciais.
-
Informações utilizadas nas compras.
Esse cadastro ajuda a localizar rapidamente quem fornece determinada mercadoria.
Em empresas que trabalham com vários fornecedores, a organização se torna ainda mais importante.
Pedidos de compra
O pedido de compra registra aquilo que a empresa pretende adquirir.
Em vez de realizar compras apenas por mensagens, telefonemas ou anotações isoladas, o sistema pode reunir os itens em um documento organizado.
Um pedido pode conter informações como:
-
Fornecedor.
-
Produtos.
-
Quantidades.
-
Preços.
-
Condições negociadas.
-
Data da solicitação.
-
Situação do pedido.
Também pode existir um acompanhamento por status.
Por exemplo:
Solicitado → Aguardando entrega → Recebido
Esse controle ajuda a empresa a identificar quais mercadorias já foram compradas e quais ainda estão pendentes.
Entrada de mercadorias
Quando os produtos chegam ao estabelecimento, é necessário registrar o recebimento.
A entrada de mercadorias confirma que os itens comprados foram efetivamente recebidos.
Nesse momento, a empresa pode conferir:
-
Produto recebido.
-
Quantidade.
-
Valor.
-
Fornecedor.
-
Pedido relacionado.
A conferência é importante porque aquilo que foi solicitado nem sempre corresponde exatamente ao que chegou.
Pode haver diferenças de quantidade, alterações de preço ou itens que não foram entregues.
Registrar corretamente a entrada ajuda a manter o estoque atualizado.
Atualização de estoque
Depois do recebimento, as quantidades precisam ser adicionadas ao saldo disponível.
Imagine que determinado produto possua dez unidades em estoque.
A empresa recebe mais quarenta.
Após a entrada, o saldo passa a cinquenta unidades, desde que não existam outras movimentações no período.
Quando compras e estoque estão integrados, essa atualização pode ocorrer a partir do próprio registro de entrada.
Assim, a empresa não precisa cadastrar a compra e posteriormente aumentar o saldo em outro controle.
O fluxo pode ser representado por:
Pedido de compra → Recebimento → Entrada → Atualização do estoque
Isso reduz etapas e ajuda a manter as informações sincronizadas.
Custo dos produtos
Os valores pagos aos fornecedores podem mudar ao longo do tempo.
Por isso, acompanhar o custo dos produtos é importante para entender como as compras estão evoluindo.
Imagine que determinado item tenha sido comprado por R$ 20,00 em um período e, meses depois, passe a custar R$ 24,00.
Essa mudança pode impactar análises relacionadas à margem, formação de preço e rentabilidade.
O histórico de compras ajuda a identificar essas variações.
A empresa pode comparar compras anteriores e verificar se determinado fornecedor alterou significativamente seus valores.
Esse acompanhamento também pode auxiliar durante novas negociações.
Reposição de mercadorias
A reposição conecta estoque e compras.
Quando o saldo de um item diminui, a empresa precisa avaliar se é necessário realizar uma nova aquisição.
Um fluxo integrado pode seguir esta sequência:
Estoque mínimo → Necessidade de compra → Pedido → Recebimento → Entrada no estoque
O primeiro passo é identificar os produtos que precisam de atenção.
Em seguida, a empresa avalia fatores como quantidade atual, velocidade de vendas, prazo de entrega e quantidade desejada.
Depois dessa análise, pode ser criado o pedido de compra.
Quando a mercadoria chega, ocorre o recebimento e a entrada no estoque.
O ciclo continua à medida que novas vendas são realizadas.
Esse processo ajuda a evitar compras feitas apenas por percepção ou memória.
Histórico de compras
O histórico permite consultar compras realizadas anteriormente.
Essa informação pode ser utilizada para comparar fornecedores, produtos, períodos e custos.
A empresa pode verificar, por exemplo:
-
Quando determinada mercadoria foi comprada.
-
Qual fornecedor realizou o fornecimento.
-
Quantas unidades foram adquiridas.
-
Qual foi o custo registrado.
-
Com que frequência o produto é comprado.
Esses dados ajudam a entender o comportamento das compras ao longo do tempo.
Também facilitam análises quando existem diferentes opções de fornecedor para o mesmo produto.
Ao consultar operações anteriores, a empresa consegue utilizar informações registradas para apoiar novas decisões.
Em um Programa de PDV Completo, essa integração entre compras, fornecedores, estoque e vendas reduz controles separados e contribui para que as movimentações sejam acompanhadas dentro de um fluxo contínuo.
Quais recursos fiscais um Programa de PDV precisa oferecer?
A parte fiscal é um dos pontos que precisam ser avaliados na escolha de um Programa de PDV Completo, principalmente porque a venda realizada no caixa pode estar relacionada à emissão de documentos fiscais e ao registro correto das informações tributárias dos produtos.
Entretanto, as necessidades fiscais não são exatamente iguais para todas as empresas. Elas podem variar conforme o tipo de operação realizada, o segmento, o enquadramento da empresa e as exigências aplicáveis ao estabelecimento.
Por esse motivo, antes de escolher um sistema, é importante entender quais documentos fazem parte da rotina da empresa e verificar se o PDV consegue integrá-los ao processo de venda.
Emissão de documentos fiscais
A emissão fiscal precisa acompanhar as características da operação.
Uma empresa que realiza principalmente vendas ao consumidor pode possuir necessidades diferentes de outra que também trabalha com vendas para outras empresas, entregas, pedidos ou operações específicas.
Por isso, o sistema deve permitir que a venda seja vinculada corretamente ao documento correspondente quando houver necessidade de emissão.
Essa integração ajuda a evitar situações nas quais o operador finaliza a venda em uma ferramenta e depois precisa acessar outro programa para registrar novamente produtos, quantidades, valores e dados do cliente.
Quanto maior o número de lançamentos manuais, maior pode ser o risco de informações divergentes entre a venda e o documento emitido.
NFC-e
A NFC-e está diretamente relacionada a operações de venda ao consumidor nos contextos em que sua utilização é aplicável.
No ambiente do ponto de venda, sua integração pode facilitar o atendimento porque as informações da venda já estão disponíveis no sistema.
Produtos, quantidades, valores e forma de pagamento podem fazer parte do processo utilizado para gerar o documento correspondente.
O fluxo pode ser organizado da seguinte forma:
Venda → Produtos → Pagamento → Informações fiscais → Emissão → Finalização
Quando essas etapas estão conectadas, o operador não precisa reconstruir manualmente a mesma venda em outro ambiente.
Também é importante que o sistema permita acompanhar o resultado das operações realizadas, identificando documentos emitidos e situações que necessitam de atenção.
NF-e
A NF-e pode ser necessária em determinados tipos de operação realizados pela empresa.
Dependendo do estabelecimento, pode haver situações em que uma venda exige informações diferentes daquelas normalmente utilizadas em uma operação direta ao consumidor.
Por isso, empresas que trabalham com diferentes modalidades de venda precisam avaliar se o sistema consegue atender às necessidades fiscais existentes em sua rotina.
Uma loja pode, por exemplo, possuir operações comuns no balcão e também realizar determinadas vendas que exigem outro tipo de documento fiscal.
Nesse cenário, centralizar as informações reduz a necessidade de utilizar vários sistemas desconectados.
O ponto principal é verificar se o recurso está compatível com as operações efetivamente realizadas pela empresa.
Cadastro fiscal dos produtos
A emissão de documentos depende da qualidade das informações cadastradas.
Por esse motivo, o cadastro de produtos não deve conter apenas descrição, código, preço e quantidade.
Existem informações fiscais que precisam ser configuradas conforme a realidade de cada item e da empresa.
Um cadastro incorreto pode provocar dificuldades durante a emissão ou gerar divergências nas operações.
Por isso, é importante estabelecer um processo de revisão das informações dos produtos.
A empresa também deve evitar cadastros duplicados ou incompletos.
Quando diferentes usuários registram o mesmo produto de maneiras distintas, pode ficar mais difícil manter as informações organizadas.
Centralizar o cadastro ajuda vendas, estoque e fiscal a utilizarem a mesma base de dados.
Cancelamentos e operações fiscais
Uma venda eventualmente pode precisar ser cancelada.
Nesses casos, não basta simplesmente apagar o registro do sistema.
A operação precisa respeitar os procedimentos correspondentes ao documento envolvido e manter um histórico adequado.
O sistema deve permitir identificar informações como:
-
Venda relacionada.
-
Documento relacionado.
-
Data da operação.
-
Usuário responsável.
-
Situação atual.
-
Motivo registrado quando necessário.
A rastreabilidade é importante porque permite compreender posteriormente o que aconteceu.
Se uma venda foi cancelada, por exemplo, também pode ser necessário verificar seus reflexos no estoque, no caixa e no financeiro.
O ideal é que essas áreas permaneçam sincronizadas.
Integração entre venda e emissão fiscal
Uma das principais vantagens da integração é evitar retrabalho.
Sem integração, uma operação pode exigir uma sequência semelhante a esta:
Venda no caixa → Digitação dos produtos → Finalização → Abertura de outro sistema → Nova digitação → Emissão fiscal
Em uma estrutura integrada, as informações já registradas durante a venda podem ser aproveitadas nas etapas seguintes.
O fluxo se torna:
Venda → Pagamento → Fiscal → Estoque → Financeiro
Isso reduz a repetição de tarefas e ajuda a manter os dados consistentes.
Ao avaliar um Programa de PDV Completo, portanto, é importante verificar não apenas se existe um recurso fiscal, mas como ele se relaciona com toda a operação.
Quais relatórios e indicadores não podem faltar?
Registrar vendas é apenas uma parte da função de um sistema.
As informações geradas diariamente também precisam ser transformadas em relatórios que ajudem a entender o comportamento da operação.
Um Programa de PDV Completo deve permitir que a empresa acompanhe vendas, estoque, caixa e recebimentos por diferentes perspectivas.
O objetivo é utilizar os dados registrados durante a rotina para responder perguntas como:
-
Quanto a empresa vendeu?
-
Quais produtos possuem maior saída?
-
Quais itens estão parados?
-
Qual é o valor médio das vendas?
-
Quais formas de pagamento são mais utilizadas?
-
Quais produtos precisam de reposição?
Essas respostas ajudam a transformar registros operacionais em informações gerenciais.
Faturamento por período
O faturamento por período permite acompanhar o volume de vendas em diferentes intervalos.
A consulta pode ser realizada por:
-
Dia.
-
Semana.
-
Mês.
-
Períodos personalizados.
Esse tipo de relatório ajuda a comparar resultados.
A empresa pode observar, por exemplo, se determinado mês apresentou volume maior ou menor de vendas em relação ao período anterior.
Também é possível analisar dias específicos para identificar alterações no movimento.
Os períodos personalizados são úteis quando a empresa deseja avaliar campanhas, datas comerciais ou intervalos definidos pela gestão.
O mais importante é que o relatório permita aplicar filtros de maneira simples.
Ticket médio
O ticket médio representa o valor médio gasto em cada venda durante determinado período.
Uma forma simples de analisar esse indicador é relacionar o valor total vendido com a quantidade de vendas realizadas.
Se uma empresa faturou R$ 20.000 em mil operações, o valor médio por venda foi de R$ 20.
Esse indicador pode ser acompanhado ao longo do tempo para identificar mudanças no comportamento das compras.
O ticket médio não deve ser analisado isoladamente.
Ele pode ser comparado com fatores como quantidade de vendas, produtos vendidos e períodos específicos.
Assim, a empresa consegue entender melhor de onde vêm as alterações nos resultados.
Produtos mais vendidos
O relatório de produtos mais vendidos permite identificar quais mercadorias possuem maior saída.
A análise pode considerar quantidade, valor ou período.
Um produto pode ocupar a primeira posição em quantidade vendida, mas outro representar maior participação em faturamento.
Por isso, diferentes visões podem ser úteis.
Conhecer os itens de maior saída ajuda em decisões relacionadas a:
-
Reposição.
-
Compras.
-
Organização do estoque.
-
Disponibilidade.
-
Negociação com fornecedores.
Também permite identificar produtos que possuem maior importância no fluxo diário da empresa.
Produtos com baixo giro
Nem todos os produtos possuem boa saída.
Alguns permanecem armazenados por períodos maiores, ocupando espaço e mantendo recursos financeiros vinculados ao estoque.
O relatório de baixo giro ajuda a identificar essas situações.
A empresa pode analisar há quanto tempo determinado produto está armazenado e como seu volume de vendas se comporta.
Esse tipo de informação pode ajudar na revisão de compras futuras.
Se uma mercadoria possui pouca saída, pode ser necessário avaliar se a quantidade comprada está adequada à demanda.
O objetivo não é simplesmente eliminar todos os produtos de baixo giro, pois alguns itens naturalmente possuem vendas menos frequentes.
A análise precisa considerar as características do negócio.
Vendas por operador
Em empresas que trabalham com vários usuários, é útil acompanhar as operações realizadas por cada operador.
O relatório pode apresentar informações relacionadas a:
-
Quantidade de vendas.
-
Valor vendido.
-
Cancelamentos.
-
Descontos.
-
Períodos de operação.
Esse acompanhamento aumenta a rastreabilidade.
Caso seja necessário verificar determinada venda, a empresa consegue identificar qual usuário realizou a operação.
Também facilita a análise do movimento por turno ou caixa.
Vendas por forma de pagamento
Separar as vendas conforme a forma de pagamento ajuda no controle financeiro e no fechamento do caixa.
O relatório pode demonstrar quanto foi recebido em:
-
Dinheiro.
-
Cartão de crédito.
-
Cartão de débito.
-
Pix.
-
Outras modalidades.
A empresa consegue observar a participação de cada forma de pagamento no total das vendas.
Esses dados também ajudam durante a conferência dos recebimentos.
Se determinado período registrou R$ 10.000 em vendas, por exemplo, o relatório pode demonstrar como esse valor foi distribuído entre as modalidades utilizadas pelos clientes.
Movimentação de caixa
O relatório de caixa deve permitir acompanhar não apenas vendas, mas também outras movimentações.
Entre elas:
-
Aberturas.
-
Suprimentos.
-
Sangrias.
-
Entradas.
-
Saídas.
-
Fechamentos.
Essa visão ajuda a entender como o saldo foi formado.
Se surgir alguma diferença no fechamento, o histórico pode ser utilizado para verificar as movimentações realizadas ao longo do período.
Quanto maior o detalhamento, maior a facilidade para localizar possíveis inconsistências.
Estoque e necessidade de reposição
Os relatórios de estoque precisam ajudar a identificar quais produtos possuem quantidade suficiente e quais exigem atenção.
Uma consulta pode considerar:
-
Saldo atual.
-
Estoque mínimo.
-
Produtos próximos da ruptura.
-
Produtos sem saldo.
-
Movimentações recentes.
Ao conectar vendas e estoque, um Programa de PDV Completo permite que as informações registradas no caixa ajudem também nas decisões de compra e reposição.
Quais recursos de segurança, usuários e integração avaliar?
À medida que uma empresa aumenta o número de colaboradores, caixas e operações, torna-se necessário controlar quem pode acessar cada função.
Um Programa de PDV Completo precisa permitir que os usuários realizem suas atividades sem disponibilizar indiscriminadamente recursos que não fazem parte de suas responsabilidades.
Além disso, é importante manter registros das operações realizadas, facilitando a identificação de alterações e movimentações.
Controle de usuários
Cada colaborador que utiliza o sistema pode possuir um acesso individual.
Essa separação ajuda a identificar quem realizou determinada ação.
Em vez de todos utilizarem o mesmo usuário e senha, o sistema pode manter contas diferentes para operadores, responsáveis e gestores.
Essa organização melhora a rastreabilidade.
Se uma venda for cancelada ou um desconto for aplicado, por exemplo, torna-se possível identificar quem realizou a operação.
O controle individual também facilita alterações de acesso quando há mudanças na equipe.
Permissões
Nem todos os usuários precisam ter acesso a todas as funções do sistema.
As permissões permitem definir quais atividades cada perfil pode realizar.
Entre as operações que podem exigir controle estão:
-
Aplicar descontos.
-
Cancelar vendas.
-
Realizar sangrias.
-
Alterar preços.
-
Consultar determinados relatórios.
Um operador de caixa pode possuir autorização para registrar vendas e receber pagamentos, mas não necessariamente para alterar preços de produtos.
Da mesma forma, um responsável pode possuir permissões adicionais para autorizar determinadas operações.
Esse modelo ajuda a reduzir alterações indevidas.
Registro das operações
Além de controlar quem pode realizar uma ação, é importante manter histórico daquilo que efetivamente aconteceu.
Os registros podem ajudar a identificar:
-
Usuário responsável.
-
Data.
-
Horário.
-
Tipo de operação.
-
Alteração realizada.
Esse histórico é útil em situações de conferência.
Imagine que determinado preço tenha sido modificado e a empresa precise descobrir quando isso aconteceu.
Se o sistema possui registros adequados, a consulta pode facilitar a investigação.
A mesma lógica pode ser aplicada a cancelamentos, descontos, ajustes e movimentações de caixa.
Integração entre setores
A integração é um dos critérios mais importantes para analisar um sistema.
O fluxo ideal precisa conectar diferentes áreas:
PDV → Estoque → Compras → Financeiro → Fiscal → Relatórios
Quando essas áreas estão separadas, as mesmas informações podem precisar ser digitadas várias vezes.
Uma venda realizada no PDV pode exigir uma baixa manual no estoque, um lançamento no financeiro e posteriormente uma atualização nos relatórios.
Em uma operação integrada, o registro inicial pode alimentar os demais controles.
Isso reduz atividades repetitivas e melhora a consistência das informações.
A empresa também passa a trabalhar com uma visão mais ampla da operação.
Integração com equipamentos
O ponto de venda normalmente utiliza equipamentos que ajudam no atendimento.
Dependendo do segmento, podem ser necessários:
-
Leitor de código de barras.
-
Impressora.
-
Balança.
-
Gaveta de dinheiro.
-
Outros periféricos utilizados no ponto de venda.
Antes de escolher o sistema, é importante verificar quais equipamentos já fazem parte da operação e quais serão utilizados futuramente.
O leitor de código de barras, por exemplo, pode acelerar a identificação dos produtos.
A impressora pode ser utilizada em determinadas etapas do atendimento.
Em segmentos que trabalham com produtos vendidos por peso, a balança pode representar uma parte importante do processo.
Por isso, a compatibilidade precisa ser avaliada antes da implantação.
Acesso e armazenamento das informações
Os sistemas podem funcionar de maneiras diferentes em relação ao acesso e armazenamento dos dados.
Existem soluções instaladas localmente, sistemas acessados pela internet e estruturas que combinam diferentes características.
Em sistemas locais, parte importante da operação pode depender da infraestrutura instalada no estabelecimento.
Em soluções online ou em nuvem, os dados podem ser centralizados em servidores acessados pela internet, conforme a arquitetura utilizada.
Nenhuma característica deve ser analisada isoladamente.
A empresa precisa considerar aspectos como:
-
Forma de acesso.
-
Dependência de conexão.
-
Segurança.
-
Rotina de cópias de segurança.
-
Atualizações.
-
Disponibilidade das informações.
-
Quantidade de unidades.
Empresas com várias lojas, por exemplo, podem valorizar a possibilidade de centralizar informações provenientes de diferentes locais.
Já uma operação com necessidades específicas precisa avaliar como o sistema se comporta dentro de sua infraestrutura.
O ponto principal é escolher uma solução compatível com a realidade atual e com o crescimento esperado da empresa.
Como escolher o melhor Programa de PDV Completo para sua empresa?
Escolher um Programa de PDV Completo exige mais do que comparar telas ou verificar qual solução possui a maior quantidade de funcionalidades.
O sistema precisa atender às atividades que realmente fazem parte da rotina da empresa.
Uma solução pode oferecer dezenas de recursos, mas ainda assim não ser adequada se não conseguir acompanhar os principais processos do negócio.
Por isso, a avaliação deve começar pelo funcionamento da própria empresa.
Mapeie sua operação atual
O primeiro passo é entender como as vendas acontecem atualmente.
Algumas informações importantes são:
-
Número de caixas.
-
Quantidade de produtos.
-
Volume de vendas.
-
Formas de pagamento.
-
Necessidades fiscais.
-
Quantidade de usuários.
Também é importante observar como o estoque é movimentado, como as compras são realizadas e como o financeiro recebe as informações das vendas.
Esse mapeamento ajuda a identificar gargalos.
A empresa pode descobrir, por exemplo, que a venda é rápida, mas o estoque exige vários lançamentos manuais.
Em outro cenário, o caixa pode funcionar bem, mas o financeiro precisa receber informações por meio de planilhas.
Conhecer essas dificuldades facilita a definição dos requisitos do novo sistema.
Liste as funcionalidades indispensáveis
Depois de mapear os processos, a empresa pode criar uma lista de funcionalidades.
O ideal é separar os recursos em grupos.
Primeiro, aqueles indispensáveis para a operação.
Depois, funcionalidades desejáveis que podem trazer melhorias, mas não são obrigatórias no primeiro momento.
Esse método ajuda a evitar uma escolha baseada apenas na quantidade de recursos apresentados.
Uma empresa pode precisar obrigatoriamente de:
-
Controle de caixa.
-
Estoque integrado.
-
Pagamentos combinados.
-
Relatórios.
-
Permissões por usuário.
Outra operação pode acrescentar necessidades específicas relacionadas a balança, múltiplos depósitos ou outras características do segmento.
Avalie a facilidade de uso
O PDV é utilizado repetidamente durante todo o expediente.
Por isso, operações frequentes precisam ser simples.
O operador deve conseguir localizar produtos, adicionar itens, alterar quantidades, selecionar pagamentos e concluir a venda sem enfrentar caminhos desnecessariamente longos.
Uma interface difícil pode aumentar o tempo de atendimento e tornar o treinamento mais complexo.
Também é importante verificar se as informações mais utilizadas ficam disponíveis de maneira clara.
A facilidade de uso deve ser analisada junto com os controles necessários.
Um sistema simples não significa necessariamente um sistema sem segurança ou rastreabilidade.
Verifique a integração
A integração deve ser analisada além da tela do caixa.
É importante verificar o que acontece depois que uma venda é finalizada.
Perguntas importantes incluem:
-
O estoque é atualizado?
-
O financeiro recebe as informações?
-
Os pagamentos ficam separados corretamente?
-
Os relatórios são atualizados?
-
A movimentação permanece vinculada ao usuário responsável?
-
As informações fiscais fazem parte do mesmo fluxo?
Quanto menor a necessidade de repetir lançamentos, mais organizado tende a ser o processo.
Considere o segmento
Cada segmento possui particularidades.
Um mercado pode trabalhar com grande variedade de produtos e muitas vendas em pouco tempo.
Uma padaria pode comercializar itens por peso e unidade.
Um açougue pode precisar de integração com processos relacionados à pesagem.
Uma adega pode trabalhar com diferentes categorias e volumes de bebidas.
Uma loja pode possuir produtos organizados por características específicas.
Uma distribuidora pode exigir integração mais ampla entre estoque, pedidos, compras e financeiro.
Por isso, não basta perguntar se o sistema possui PDV.
É necessário avaliar se suas funcionalidades atendem à rotina do segmento.
Avalie relatórios e informações gerenciais
A escolha não deve considerar apenas a velocidade da venda.
Depois que centenas ou milhares de operações forem registradas, a gestão precisa conseguir transformar esses dados em informações.
Por isso, vale verificar se existem relatórios para acompanhar:
-
Vendas.
-
Faturamento.
-
Produtos.
-
Estoque.
-
Caixa.
-
Formas de pagamento.
-
Compras.
-
Usuários.
Também é importante analisar os filtros disponíveis.
Consultar um faturamento total pode ser útil, mas comparar períodos, operadores e formas de pagamento oferece uma visão mais detalhada da operação.
Considere o crescimento da empresa
O sistema escolhido hoje pode continuar sendo utilizado quando a empresa crescer.
Por isso, é importante pensar além da necessidade imediata.
A operação pode aumentar a quantidade de:
-
Produtos.
-
Usuários.
-
Vendas.
-
Caixas.
-
Unidades.
Um estabelecimento que possui apenas um caixa atualmente pode precisar de vários no futuro.
Uma empresa com uma única loja pode abrir outra unidade.
O cadastro de produtos também pode aumentar significativamente.
Avaliar essa possibilidade reduz o risco de escolher uma solução que funcione apenas enquanto a operação permanece pequena.
Compare custo e benefício
O menor preço nem sempre representa a melhor escolha.
O custo deve ser analisado em conjunto com as funcionalidades, integrações e benefícios operacionais oferecidos.
Um sistema mais barato pode exigir controles paralelos que aumentam o trabalho diário.
Por outro lado, também não é necessário contratar uma solução cheia de recursos que nunca serão utilizados.
A comparação deve considerar aquilo que realmente gera valor para a empresa.
Entre os pontos que podem ser analisados estão:
-
Funcionalidades utilizadas.
-
Quantidade de usuários.
-
Integrações necessárias.
-
Estrutura da operação.
-
Possibilidade de crescimento.
-
Redução de tarefas manuais.
A decisão precisa encontrar equilíbrio entre necessidade e investimento.
Checklist final
Antes de contratar um Programa de PDV Completo, a empresa pode utilizar um checklist para confirmar se os principais processos estão atendidos.
O sistema precisa ser analisado considerando o seguinte fluxo:
Vendas → Controle de caixa → Formas de pagamento → Estoque → Compras → Financeiro → Fiscal → Relatórios → Usuários e permissões → Integrações
Além de verificar se cada recurso existe, é importante entender como eles trabalham em conjunto.
Uma venda não deve permanecer isolada no caixa.
Ela precisa atualizar os demais processos relacionados, conforme as necessidades da empresa.
O estoque deve refletir as saídas. Os recebimentos precisam chegar ao financeiro. As movimentações devem aparecer nos relatórios. Usuários precisam possuir acessos compatíveis com suas responsabilidades.
Ao avaliar esses elementos de maneira integrada, a empresa consegue comparar diferentes soluções com critérios objetivos e identificar qual Programa de PDV Completo está mais alinhado ao porte, segmento, volume de operações e necessidades da rotina.
Conclusão
Escolher um Programa de PDV Completo vai muito além de encontrar uma ferramenta capaz de registrar vendas no caixa. O sistema precisa acompanhar diferentes etapas da operação e ajudar a manter as informações organizadas entre vendas, estoque, compras, financeiro, fiscal e relatórios.
Quando esses processos funcionam de forma integrada, a empresa reduz a necessidade de controles paralelos, evita lançamentos repetidos e consegue acompanhar melhor o que acontece no dia a dia. Uma venda realizada no PDV pode atualizar o estoque, registrar a forma de pagamento, alimentar o financeiro e gerar informações para relatórios gerenciais.
Por isso, recursos como controle de caixa, pagamentos, baixa automática de estoque, compras, cadastro de fornecedores, emissão fiscal, relatórios, usuários e permissões devem ser avaliados de acordo com a realidade de cada negócio.
Também é importante considerar o segmento, o volume de vendas, a quantidade de produtos, o número de caixas e a possibilidade de crescimento da empresa. Um mercado, uma padaria, uma loja, um açougue ou uma distribuidora podem ter necessidades diferentes, mesmo utilizando um sistema de ponto de venda.
Antes de tomar uma decisão, vale mapear os processos atuais, identificar os principais problemas e listar quais funcionalidades são realmente indispensáveis. Dessa forma, a escolha deixa de ser baseada apenas em preço ou quantidade de recursos e passa a considerar o que realmente pode melhorar a operação.
Um Programa de PDV Completo deve contribuir para tornar o atendimento mais ágil, manter o estoque atualizado, organizar os recebimentos, aumentar a rastreabilidade das movimentações e oferecer informações úteis para a gestão. Assim, o PDV deixa de ser apenas uma ferramenta de caixa e passa a fazer parte de uma estrutura integrada de controle empresarial.
confira mais conteúdos no nosso blog.