O que é Ponto de Venda PDV e qual sua função em uma empresa?
O Ponto de Venda PDV é uma parte essencial da rotina de empresas que comercializam produtos diretamente aos consumidores. É nesse ambiente que acontece uma das etapas mais importantes da operação: o registro e a finalização das vendas.
Apesar de muitas pessoas associarem o termo apenas ao caixa de uma loja, seu significado pode ser mais amplo. O ponto de venda pode representar tanto o espaço físico onde o cliente realiza o pagamento quanto o sistema utilizado para registrar produtos, calcular valores, selecionar formas de pagamento e organizar as movimentações realizadas durante o atendimento.
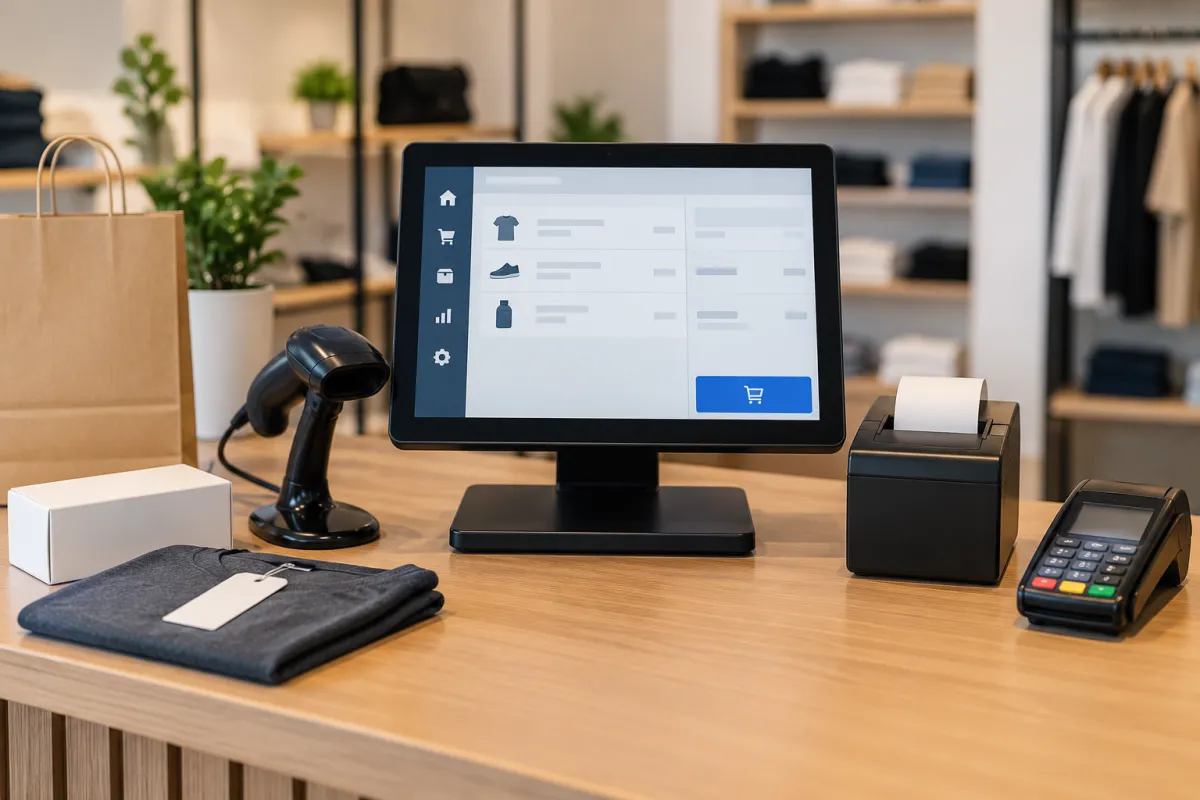
Em um mercado, por exemplo, o caixa com computador, leitor de código de barras, impressora e sistema de vendas faz parte dessa estrutura. Em uma loja de roupas, a mesma lógica pode ser aplicada, ainda que a operação tenha características diferentes.
A principal função dessa solução é tornar o processo de venda mais rápido, organizado e confiável. Em vez de realizar cálculos manualmente ou registrar informações em diferentes locais, o estabelecimento pode concentrar boa parte das etapas em um único fluxo.
O que significa PDV?
PDV é a sigla para Ponto de Venda. De maneira simples, representa o local onde a venda é realizada e finalizada.
No comércio físico, ele geralmente está associado ao caixa. Entretanto, o conceito também envolve as ferramentas utilizadas pelo estabelecimento para registrar a operação.
Um Ponto de Venda PDV pode reunir diferentes elementos, como:
-
Computador ou terminal de atendimento.
-
Leitor de código de barras.
-
Impressora.
-
Gaveta de dinheiro.
-
Equipamentos de pagamento.
-
Sistema utilizado para registrar as vendas.
O software é especialmente importante porque centraliza as informações da operação. Quando um produto é identificado, por exemplo, o sistema pode localizar seu cadastro, apresentar o preço e incluir o item na venda.
Isso reduz a necessidade de digitação manual e ajuda a manter maior padronização durante os atendimentos.
O que é um sistema de Ponto de Venda?
Um sistema de Ponto de Venda é a ferramenta utilizada para controlar as principais etapas relacionadas à venda realizada no caixa.
Sua função não se limita a calcular quanto o cliente precisa pagar. Dependendo da estrutura utilizada pela empresa, ele também pode participar do controle de produtos, recebimentos, estoque e movimentações do caixa.
Entre as atividades que podem fazer parte da rotina estão:
-
Registro dos produtos vendidos.
-
Identificação das mercadorias.
-
Consulta dos preços cadastrados.
-
Aplicação de descontos permitidos.
-
Seleção da forma de pagamento.
-
Registro das entradas e saídas do caixa.
-
Atualização das quantidades em estoque.
-
Emissão dos documentos relacionados à operação.
Imagine uma pequena loja que possui centenas de itens cadastrados. Se cada preço precisasse ser consultado manualmente, o atendimento poderia se tornar lento e sujeito a erros. Com um sistema adequado, o operador pode localizar o produto pelo código ou pelo nome e visualizar rapidamente as informações necessárias.
Essa organização também ajuda o gestor a acompanhar melhor o que acontece durante o dia, já que as operações ficam registradas.
Exemplo simples de utilização
Para entender como funciona o processo, considere o seguinte fluxo:
Produto → identificação no caixa → registro da venda → pagamento → baixa do estoque → finalização
Na primeira etapa, o cliente apresenta o produto que deseja comprar.
Em seguida, o operador identifica o item. Isso pode acontecer por meio de um código de barras, código interno ou pesquisa no próprio sistema.
Depois da identificação, o produto é incluído na venda com informações como descrição, quantidade e preço.
Quando todos os itens forem registrados, o sistema apresenta o valor total da compra. O cliente escolhe a forma de pagamento disponível no estabelecimento e o operador registra o recebimento.
Após a confirmação, a venda é finalizada. Quando existe integração com o estoque, a quantidade vendida pode ser descontada automaticamente do saldo disponível.
Por exemplo: se a empresa possuía 15 unidades de determinado produto e vendeu duas, o saldo passa para 13 unidades. Isso cria uma conexão entre o atendimento realizado no caixa e o controle interno da empresa.
Como funciona um Ponto de Venda PDV na prática?
Na prática, o funcionamento do Ponto de Venda PDV começa antes mesmo da primeira venda do dia. A operação normalmente envolve preparação do caixa, identificação dos produtos, registro dos itens, recebimento e encerramento da venda.
Ter essas etapas bem definidas ajuda a reduzir erros e facilita o atendimento, especialmente em estabelecimentos que possuem grande movimentação.
Abertura do caixa
A abertura representa o início das operações daquele caixa em determinado período.
O operador pode se identificar no sistema por meio de seu usuário e iniciar a movimentação. Dependendo da rotina da empresa, também pode ser informado o valor disponível inicialmente para troco.
Entre os principais registros dessa etapa estão:
-
Identificação do operador responsável.
-
Valor inicial disponível no caixa.
-
Data e horário de abertura.
-
Início das movimentações do período.
Esse processo facilita a organização porque permite separar as operações realizadas por diferentes caixas ou períodos.
Identificação dos produtos
Com o caixa aberto, os produtos precisam ser localizados para serem adicionados à venda.
Uma das formas mais comuns é o código de barras. O operador utiliza o leitor e o sistema procura automaticamente o item cadastrado.
Entretanto, existem outras possibilidades:
-
Digitação do código interno.
-
Pesquisa pelo nome do produto.
-
Busca por parte da descrição.
-
Seleção por atalhos ou botões disponíveis na tela.
Ter diferentes formas de localização pode ser útil quando o código de barras está danificado ou quando determinados itens não possuem etiqueta para leitura.
Registro dos itens da venda
Depois que o produto é identificado, ele é incluído na operação.
O sistema pode apresentar informações importantes para que o operador confira os dados antes da finalização, como:
-
Descrição do item.
-
Quantidade.
-
Preço unitário.
-
Valor total daquele produto.
-
Desconto aplicado.
-
Subtotal da compra.
Suponha que um cliente compre três unidades de um produto de R$ 12. O sistema pode calcular automaticamente R$ 36, evitando que o operador faça essa conta manualmente.
Quando existem vários itens na mesma compra, esse recurso se torna ainda mais importante.
Recebimento da venda
Após o registro de todos os produtos, chega o momento de informar como o cliente realizará o pagamento.
As possibilidades dependem das formas de recebimento aceitas pela empresa e podem incluir dinheiro, cartão, Pix ou outras condições disponíveis na operação.
No pagamento em dinheiro, por exemplo, o operador pode informar o valor recebido para que o sistema calcule o troco.
Em alguns estabelecimentos também pode existir a possibilidade de dividir o valor entre mais de uma forma de pagamento. Uma compra de R$ 150, por exemplo, pode ter R$ 50 pagos em dinheiro e R$ 100 no cartão, conforme as regras adotadas pela empresa.
Finalização da venda
Depois que o pagamento é registrado, a operação pode ser concluída.
É nesse momento que diferentes controles podem ser atualizados. A venda passa a integrar o histórico do estabelecimento, o recebimento fica registrado e os produtos comercializados podem ter seus saldos reduzidos no estoque.
Quando o Ponto de Venda PDV está integrado aos demais controles da empresa, uma única operação pode alimentar diferentes informações sem exigir vários lançamentos manuais.
Assim, o produto registrado no caixa deixa de ser apenas um item vendido. A operação também passa a fornecer dados sobre quantidade comercializada, valor recebido, forma de pagamento utilizada e movimentação do estoque, tornando o processo mais organizado para quem atende e para quem acompanha os resultados da empresa.
Quais empresas podem utilizar um sistema de Ponto de Venda PDV?
Um Ponto de Venda PDV pode ser utilizado por empresas de diferentes tamanhos e segmentos, principalmente quando existe a necessidade de registrar vendas, controlar produtos e organizar os recebimentos realizados no dia a dia.
Embora seja comum associar esse tipo de sistema a supermercados e grandes lojas, pequenos estabelecimentos também podem aproveitar seus recursos. A necessidade depende menos do tamanho da empresa e mais da quantidade de operações que precisam ser controladas.
Um comércio com apenas um caixa, por exemplo, pode enfrentar dificuldades para acompanhar vendas e estoque quando depende de registros manuais. Nesse cenário, utilizar um sistema pode ajudar a organizar as informações e criar uma rotina mais simples para o atendimento.
Mercados e minimercados
Mercados e minimercados estão entre os estabelecimentos que mais podem se beneficiar da utilização de um sistema de vendas, principalmente devido à quantidade de produtos disponíveis e ao volume de movimentações realizadas diariamente.
Um pequeno mercado pode trabalhar com centenas ou até milhares de itens diferentes, incluindo alimentos, bebidas, produtos de higiene, limpeza e utilidades.
Nesse tipo de operação, alguns recursos se tornam especialmente importantes:
-
Leitura de código de barras.
-
Pesquisa rápida de produtos.
-
Registro de várias unidades.
-
Consulta de preços.
-
Diferentes formas de pagamento.
-
Atualização do estoque.
-
Controle das movimentações do caixa.
O código de barras, por exemplo, permite identificar rapidamente uma mercadoria sem precisar pesquisar manualmente seu nome.
Imagine um cliente chegando ao caixa com 25 produtos diferentes. Se cada item precisasse ser localizado manualmente, o atendimento seria mais demorado. Com um leitor integrado ao sistema, os produtos podem ser registrados conforme são apresentados.
Outro ponto importante é o estoque. Como mercados possuem grande movimentação de mercadorias, as vendas precisam refletir corretamente nos saldos disponíveis para que o gestor tenha uma visão mais próxima da realidade.
Lojas de varejo
Lojas de varejo também podem utilizar um Ponto de Venda PDV para organizar as operações realizadas no balcão ou no caixa.
Esse tipo de solução pode ser aplicado em diferentes segmentos, como:
-
Lojas de roupas.
-
Lojas de calçados.
-
Utilidades domésticas.
-
Eletrônicos.
-
Papelarias.
-
Materiais para construção.
-
Lojas de acessórios.
-
Comércios de produtos variados.
Uma loja de roupas, por exemplo, pode cadastrar diferentes produtos considerando características como modelo, tamanho, cor e preço.
Durante o atendimento, o operador localiza o item correto, inclui na venda e registra o pagamento.
Em uma loja de eletrônicos, o processo pode envolver produtos com valores mais altos e diferentes condições de recebimento. Já uma loja de utilidades pode trabalhar com grande variedade de pequenos itens e precisar de agilidade na localização dos produtos.
Independentemente do segmento, o objetivo é criar um fluxo organizado entre o produto que está sendo vendido, o valor cobrado, o pagamento realizado e os registros internos da empresa.
Padarias, conveniências e estabelecimentos semelhantes
Padarias e lojas de conveniência normalmente possuem uma característica importante: grande quantidade de atendimentos em períodos curtos.
Em uma padaria, por exemplo, podem existir horários de pico pela manhã, no almoço e no final da tarde. Nessas situações, cada etapa adicional no caixa pode aumentar as filas.
Por isso, rapidez e facilidade de operação são fatores importantes.
O sistema deve permitir que o operador encontre produtos rapidamente, informe quantidades e finalize o pagamento com poucos passos.
Alguns itens podem utilizar código de barras, enquanto outros podem ser encontrados por atalhos ou pesquisa na tela.
Em uma conveniência, a situação é semelhante. Produtos como bebidas, alimentos, doces e itens variados precisam ser registrados de maneira rápida para manter o fluxo de atendimento.
Quanto mais simples for o processo, menor tende a ser o tempo necessário para concluir cada venda.
Pequenas empresas também podem utilizar
Não é necessário possuir vários caixas ou centenas de vendas por dia para utilizar um sistema desse tipo.
Pequenas empresas também precisam controlar informações importantes sobre sua operação.
Entre elas estão:
-
Produtos cadastrados.
-
Preços praticados.
-
Vendas realizadas.
-
Valores recebidos.
-
Movimentação do caixa.
-
Quantidades disponíveis em estoque.
Imagine uma pequena loja que registra as vendas em um caderno e controla o estoque em uma planilha. Conforme o número de produtos aumenta, manter todas essas informações atualizadas pode ficar mais difícil.
Um sistema centralizado pode diminuir a necessidade de registrar a mesma informação em diferentes lugares.
A venda realizada no caixa passa a fazer parte dos controles internos, facilitando a consulta posterior e tornando a rotina mais organizada.
Quais funcionalidades um bom Ponto de Venda PDV deve oferecer?
Antes de escolher um Ponto de Venda PDV, é importante verificar se as funcionalidades disponíveis realmente correspondem às necessidades da empresa.
Nem sempre um sistema com grande quantidade de recursos será a melhor opção. O mais importante é analisar se as funções essenciais do dia a dia podem ser realizadas de maneira simples, rápida e organizada.
Alguns recursos merecem atenção especial durante essa comparação.
Cadastro de produtos
O cadastro é uma das bases do funcionamento do sistema.
É nele que ficam armazenadas as informações utilizadas durante a venda. Dependendo do produto e da operação da empresa, o cadastro pode reunir:
-
Descrição.
-
Código interno.
-
Código de barras.
-
Categoria.
-
Unidade de medida.
-
Preço de venda.
-
Custo.
-
Informações tributárias, quando necessárias.
Ter cadastros organizados facilita a identificação dos produtos e reduz dificuldades durante o atendimento.
Se dois itens possuem descrições muito semelhantes, por exemplo, códigos bem definidos ajudam o operador a selecionar a mercadoria correta.
As categorias também facilitam a organização. Um mercado pode separar produtos entre bebidas, limpeza, alimentos e higiene, enquanto uma loja de roupas pode utilizar categorias como camisetas, calças e acessórios.
Busca rápida de produtos
Nem sempre será possível utilizar o código de barras.
Uma etiqueta pode estar danificada, o leitor pode não reconhecer determinado código ou algum produto pode não possuir identificação para leitura.
Por isso, o sistema precisa oferecer alternativas de pesquisa.
A busca pode ser realizada por:
-
Nome.
-
Código interno.
-
Código de barras.
-
Parte da descrição.
-
Categoria.
Quanto menos etapas forem necessárias para localizar um item, mais rápido tende a ser o atendimento.
Controle de quantidade
O sistema também deve facilitar o registro de várias unidades do mesmo produto.
Se um cliente compra seis unidades de uma bebida, por exemplo, o operador não deveria precisar registrar individualmente o mesmo produto seis vezes.
A possibilidade de alterar a quantidade diretamente ajuda a tornar o atendimento mais rápido.
O sistema pode então calcular automaticamente:
Quantidade × preço unitário = valor total do item
Esse recurso reduz cálculos manuais e facilita a conferência da venda.
Descontos
Descontos fazem parte da rotina de muitos estabelecimentos, mas precisam ser registrados corretamente.
Dependendo das regras adotadas pela empresa, o desconto pode ser aplicado em um produto específico ou no valor total da venda.
Também é importante avaliar se o sistema permite estabelecer controles sobre essas alterações.
Isso ajuda a evitar situações em que valores sejam modificados sem acompanhamento.
O registro das operações também permite verificar posteriormente quanto foi concedido em descontos durante determinado período.
Cancelamentos
Erros podem acontecer durante o atendimento.
Um produto pode ser registrado duas vezes, o cliente pode desistir de determinado item ou uma venda inteira pode precisar ser cancelada.
Por isso, o sistema precisa oferecer uma maneira organizada de realizar essas operações.
Além de permitir o cancelamento, é interessante manter registros que ajudem a identificar:
-
Qual item foi cancelado.
-
Qual venda sofreu alteração.
-
Quando ocorreu o cancelamento.
-
Quem realizou a operação.
Esse histórico oferece maior controle sobre o que acontece no caixa e facilita a conferência das movimentações.
Diferentes formas de pagamento
Outra funcionalidade importante é o registro das formas de pagamento utilizadas pelos clientes.
O estabelecimento pode trabalhar com opções como:
-
Dinheiro.
-
Pix.
-
Cartão de débito.
-
Cartão de crédito.
-
Outras condições disponíveis na operação.
O sistema deve permitir identificar corretamente como cada venda foi recebida.
Essa separação é importante porque facilita a conferência do caixa e a análise dos recebimentos.
Em determinadas operações, também pode ser necessário utilizar mais de uma forma de pagamento na mesma venda. Por exemplo, em uma compra de R$ 300, o cliente pode pagar R$ 100 por Pix e os outros R$ 200 no cartão.
Ao comparar sistemas, portanto, é importante verificar não apenas se eles conseguem registrar uma venda, mas se oferecem recursos suficientes para tornar todo o processo mais simples, desde a localização do produto até o recebimento e o registro final da operação.
Como o Ponto de Venda PDV ajuda no controle de estoque?
A integração entre vendas e estoque é um dos pontos mais importantes para avaliar antes de escolher um Ponto de Venda PDV. Isso acontece porque cada venda realizada representa também uma movimentação de mercadoria dentro da empresa.
Quando esses dois controles funcionam de maneira integrada, o estabelecimento consegue acompanhar melhor o que entrou, o que foi vendido e quanto ainda está disponível. Dessa forma, diminui a necessidade de atualizar informações manualmente depois de cada operação.
Imagine um pequeno mercado que realiza centenas de vendas durante o dia. Se o estoque precisar ser atualizado manualmente após cada atendimento, as chances de existirem diferenças aumentam. Com a integração, a venda registrada no caixa pode gerar automaticamente a movimentação correspondente no estoque.
Esse controle contribui para decisões importantes, como identificar produtos que precisam ser comprados novamente, verificar mercadorias com pouca saída e evitar vendas de itens que não estão mais disponíveis.
Baixa automática após a venda
A baixa automática acontece quando a quantidade vendida é descontada do saldo do produto assim que a operação é concluída.
Considere um exemplo simples:
Uma empresa possui 20 unidades de determinado produto.
Durante o dia, um cliente compra 3 unidades.
Após a venda, o sistema registra:
20 unidades disponíveis → 3 unidades vendidas → 17 unidades restantes
Sem essa integração, alguém precisaria alterar manualmente o saldo para 17 unidades. Em uma empresa com centenas de produtos e várias vendas por dia, manter esse processo atualizado seria mais difícil.
A baixa automática permite que o estoque acompanhe as vendas de maneira mais próxima da realidade.
Também ajuda em situações nas quais o gestor precisa consultar determinado produto durante o expediente. Em vez de depender de registros paralelos, ele pode verificar o saldo atualizado no sistema.
Para que esse processo funcione corretamente, entretanto, é importante que os produtos estejam cadastrados de maneira organizada e que todas as movimentações sejam registradas.
Entrada de mercadorias
O estoque não é movimentado somente pelas vendas. As entradas também precisam ser registradas corretamente.
Quando uma empresa recebe mercadorias de um fornecedor, essas quantidades precisam ser adicionadas aos saldos disponíveis.
Imagine que uma loja possua 17 unidades de um produto e receba outras 30 unidades em uma nova compra.
Depois da entrada, o estoque deve apresentar:
17 unidades existentes + 30 recebidas = 47 unidades disponíveis
Se a mercadoria chegar fisicamente ao estabelecimento, mas a entrada não for registrada no sistema, o saldo ficará diferente da quantidade encontrada nas prateleiras ou no depósito.
Por isso, compras e recebimentos precisam fazer parte de uma rotina organizada.
O processo pode seguir uma sequência como:
Compra → recebimento → conferência → entrada no estoque → disponibilidade para venda
Antes de confirmar a entrada, também é importante conferir se a quantidade recebida corresponde ao que realmente chegou à empresa.
Consulta de estoque
Outra vantagem da integração é a possibilidade de consultar rapidamente a situação dos produtos.
Um Ponto de Venda PDV integrado ao estoque pode fornecer informações úteis durante o atendimento e também para a gestão do estabelecimento.
Entre as consultas mais importantes estão:
-
Saldo atual de cada produto.
-
Mercadorias disponíveis para venda.
-
Produtos com pouca quantidade.
-
Itens que chegaram a saldo zero.
-
Movimentações realizadas em determinado período.
Essa consulta pode ajudar diretamente no atendimento.
Imagine que um cliente pergunte se existem mais unidades de determinado produto disponíveis. Se a informação estiver atualizada, o operador pode consultar o sistema sem precisar procurar imediatamente no depósito.
Para o gestor, o saldo também oferece uma visão importante sobre as necessidades de reposição.
Estoque mínimo
O estoque mínimo representa uma quantidade definida como referência para indicar quando determinado item está chegando a um nível baixo.
Por exemplo, uma empresa pode definir que um produto deve possuir pelo menos 10 unidades disponíveis.
Se as vendas fizerem o saldo cair para 8 unidades, o item passa a exigir atenção.
Isso não significa necessariamente que uma nova compra precisa ser realizada naquele exato momento. O limite funciona como um indicador para ajudar no planejamento.
A definição pode considerar fatores como:
-
Frequência de vendas.
-
Prazo de entrega do fornecedor.
-
Espaço disponível para armazenamento.
-
Importância do produto para a operação.
-
Histórico de consumo.
Produtos com grande saída podem exigir limites maiores. Já itens vendidos com pouca frequência podem trabalhar com quantidades menores.
O objetivo é reduzir o risco de descobrir a falta de uma mercadoria somente quando um cliente tentar comprá-la.
Inventário
Mesmo com sistemas integrados, é importante realizar inventários periodicamente.
O inventário consiste em contar fisicamente as mercadorias e comparar os resultados com as quantidades registradas no sistema.
Por exemplo:
O sistema informa que existem 25 unidades de determinado produto, mas durante a contagem são encontradas apenas 23.
Nesse caso, existe uma diferença de duas unidades que precisa ser analisada.
Divergências podem ocorrer por diversos motivos, como:
-
Entrada registrada incorretamente.
-
Venda sem movimentação adequada.
-
Erro na quantidade informada.
-
Perda de mercadoria.
-
Produto danificado.
-
Troca de códigos.
-
Movimentação não registrada.
O inventário ajuda a identificar essas situações e aumenta a confiabilidade das informações utilizadas pela empresa.
Como funciona o controle de caixa no Ponto de Venda PDV?
O caixa representa o conjunto de movimentações financeiras relacionadas às operações realizadas durante determinado período.
Por isso, o controle de caixa é uma parte essencial do funcionamento de um Ponto de Venda PDV. Não basta apenas registrar que uma venda ocorreu: também é necessário identificar quanto foi recebido, qual forma de pagamento foi utilizada e quais outras movimentações aconteceram.
Uma rotina organizada permite acompanhar o caminho dos valores desde a abertura até o fechamento.
Abertura de caixa
A abertura marca o início das movimentações de um operador ou período.
Em estabelecimentos que trabalham com dinheiro, é comum existir um valor inicial destinado principalmente ao fornecimento de troco.
Por exemplo, o caixa pode começar o dia com R$ 150 disponíveis.
Esse valor precisa ser registrado para que, no encerramento, seja possível diferenciar o saldo inicial dos valores recebidos com as vendas.
A abertura também pode registrar:
-
Operador responsável.
-
Data.
-
Horário.
-
Valor inicial.
-
Identificação do caixa utilizado.
Essas informações criam uma referência para todas as movimentações seguintes.
Entradas no caixa
Ao longo do período, as vendas geram recebimentos.
Cada operação precisa ser registrada conforme a forma de pagamento utilizada.
Uma venda de R$ 80 recebida em dinheiro, por exemplo, gera uma movimentação diferente de uma venda do mesmo valor paga com cartão ou Pix.
Essa separação é importante porque nem todo valor registrado como venda estará fisicamente disponível dentro da gaveta do caixa.
Por isso, o sistema deve permitir acompanhar as movimentações de maneira organizada.
Sangria
A sangria corresponde à retirada de valores do caixa durante o expediente.
Imagine que, após algumas horas de funcionamento, exista uma grande quantidade de dinheiro acumulada na gaveta. A empresa pode retirar parte desse valor seguindo seus procedimentos internos.
Se forem retirados R$ 500, essa operação precisa ser registrada.
Caso contrário, no fechamento, o sistema poderá considerar que esse dinheiro deveria continuar disponível, gerando uma diferença.
A sangria, portanto, não representa uma venda nem um cancelamento. Trata-se de uma movimentação específica de saída de valores do caixa.
Suprimento
O suprimento funciona no sentido contrário.
Ele ocorre quando um valor adicional é colocado no caixa durante o período.
Um exemplo comum é a necessidade de aumentar o dinheiro disponível para troco.
Se o caixa iniciou com R$ 100 e posteriormente recebeu mais R$ 50 para essa finalidade, o suprimento deve ser registrado para indicar a origem desse valor adicional.
Dessa maneira, a movimentação passa a fazer parte do histórico do período.
Fechamento de caixa
O fechamento é o momento de conferir as operações realizadas desde a abertura.
O objetivo é verificar se os valores registrados correspondem ao que realmente foi recebido.
Entre as informações que podem ser comparadas estão:
-
Valor inicial do caixa.
-
Total de vendas.
-
Valores recebidos.
-
Dinheiro disponível.
-
Sangrias realizadas.
-
Suprimentos registrados.
-
Recebimentos por cartão.
-
Recebimentos por Pix.
-
Outras formas utilizadas.
Considere um exemplo simplificado.
O caixa começou com R$ 100 e recebeu R$ 700 em vendas pagas em dinheiro. Durante o período, houve uma sangria de R$ 300.
Desconsiderando outras movimentações, o valor esperado fisicamente seria de R$ 500.
Essa conferência facilita a identificação de inconsistências.
Diferenças de caixa
Uma diferença de caixa ocorre quando o valor encontrado não corresponde ao valor esperado de acordo com os registros.
Isso pode acontecer por diferentes motivos, como:
-
Troco informado incorretamente.
-
Venda registrada em uma forma de pagamento diferente da utilizada.
-
Sangria não lançada.
-
Suprimento não registrado.
-
Erro durante o recebimento.
-
Cancelamento realizado de forma incorreta.
Manter cada movimentação registrada facilita a investigação dessas diferenças.
Se todas as operações estiverem agrupadas apenas em um valor final, descobrir a origem de uma divergência pode ser difícil. Quando abertura, vendas, recebimentos, sangrias, suprimentos e fechamento possuem registros próprios, o gestor consegue acompanhar melhor o que aconteceu durante o período.
Assim, o controle realizado pelo sistema transforma o caixa em uma fonte organizada de informações sobre as operações financeiras realizadas no estabelecimento, facilitando tanto a rotina do operador quanto a conferência posterior das movimentações.
Quais relatórios e indicadores um Ponto de Venda PDV deve oferecer?
Um Ponto de Venda PDV não deve servir apenas para registrar vendas e pagamentos. Um bom sistema também precisa transformar as informações da operação em relatórios úteis para o gestor acompanhar o desempenho da empresa.
Durante o dia, cada venda gera dados importantes, como produtos comercializados, valores recebidos, formas de pagamento utilizadas, horários de maior movimento e quantidade de itens vendidos. Quando essas informações são organizadas em relatórios, o gestor consegue identificar padrões, comparar períodos e tomar decisões com base em dados reais.
Essa análise pode ajudar tanto no acompanhamento das vendas quanto no planejamento de estoque, compras, preços e fluxo de caixa.
Vendas por período
Um dos relatórios mais importantes é o de vendas por período. Ele permite entender quanto a empresa vendeu em determinado intervalo e comparar o desempenho entre diferentes datas.
O ideal é que o sistema permita consultas por:
-
Dia.
-
Semana.
-
Mês.
-
Intervalo personalizado.
A análise diária ajuda a acompanhar a movimentação do negócio. Já os relatórios semanais e mensais permitem observar tendências mais amplas.
Imagine que uma loja registre os seguintes valores durante uma semana:
-
Segunda-feira: R$ 2.200.
-
Terça-feira: R$ 2.500.
-
Quarta-feira: R$ 2.400.
-
Quinta-feira: R$ 3.000.
-
Sexta-feira: R$ 4.800.
-
Sábado: R$ 5.500.
Nesse caso, o gestor pode perceber que sexta-feira e sábado apresentam maior movimento. Essa informação pode ajudar no planejamento do estoque e na preparação da operação nesses dias.
Também é interessante utilizar períodos personalizados para analisar campanhas, datas comemorativas ou promoções específicas.
Produtos mais vendidos
Outro indicador importante é o ranking dos produtos com maior saída.
Esse relatório ajuda a identificar quais itens possuem maior procura e quais produtos representam uma parcela significativa das vendas.
As informações podem incluir:
-
Nome do produto.
-
Quantidade vendida.
-
Valor total vendido.
-
Período analisado.
-
Participação nas vendas.
Imagine um mercado que identifica que determinada bebida é vendida em grande quantidade durante todos os finais de semana. Com essa informação, o gestor pode ajustar o estoque para reduzir o risco de falta.
Os produtos mais vendidos também podem revelar mudanças no comportamento dos consumidores.
Um item que antes tinha pouca saída pode começar a ganhar popularidade, enquanto outro pode perder demanda ao longo do tempo.
Esse tipo de análise permite que a empresa acompanhe essas mudanças de maneira mais rápida.
Produtos com baixo giro
Além de identificar os itens mais vendidos, o sistema também deve ajudar a encontrar produtos com pouca movimentação.
Mercadorias que permanecem muito tempo no estoque podem representar capital parado e ocupar espaço que poderia ser utilizado para produtos de maior saída.
Um relatório de baixo giro pode mostrar:
-
Quantidade disponível.
-
Última venda realizada.
-
Quantidade vendida no período.
-
Tempo sem movimentação.
-
Valor do estoque parado.
Imagine que uma loja tenha comprado 100 unidades de determinado produto e, após quatro meses, tenha vendido apenas 15.
Nesse caso, ainda existem 85 unidades armazenadas. O gestor pode utilizar essa informação para avaliar se deve reduzir novas compras ou criar estratégias para aumentar a saída desse item.
É importante analisar cada produto dentro de sua realidade, pois alguns itens naturalmente possuem menor frequência de vendas.
Ticket médio
O ticket médio mostra quanto os clientes gastam, em média, a cada compra.
O cálculo pode ser feito da seguinte forma:
Valor total das vendas ÷ quantidade de vendas = ticket médio
Suponha que uma empresa tenha vendido R$ 15.000 em um dia e realizado 250 vendas.
O cálculo seria:
R$ 15.000 ÷ 250 = R$ 60
Isso significa que cada venda teve, em média, um valor de R$ 60.
O ticket médio pode ajudar a entender o comportamento das compras.
Se o faturamento aumenta, mas o ticket médio permanece baixo, isso pode indicar que o crescimento aconteceu principalmente pelo aumento da quantidade de clientes.
Por outro lado, se o número de vendas permanece semelhante e o ticket médio aumenta, pode significar que os clientes estão comprando mais itens ou produtos de maior valor.
Acompanhar esse indicador ao longo do tempo ajuda o gestor a entender melhor a evolução da operação.
Vendas por forma de pagamento
Outro relatório importante é a distribuição das vendas por forma de pagamento.
O sistema pode separar os recebimentos em categorias como:
-
Dinheiro.
-
Pix.
-
Cartão de débito.
-
Cartão de crédito.
-
Outras formas utilizadas pela empresa.
Imagine que, em determinado mês, as vendas estejam distribuídas da seguinte forma:
-
20% em dinheiro.
-
30% em Pix.
-
25% em cartão de débito.
-
25% em cartão de crédito.
Essa informação ajuda o gestor a entender quais formas de pagamento são mais utilizadas pelos clientes.
Também facilita a conferência financeira, já que cada modalidade pode ser comparada com os valores efetivamente recebidos.
Quando o Ponto de Venda PDV registra corretamente cada forma de pagamento, o fechamento do caixa tende a ficar mais organizado.
Margem e rentabilidade dos produtos
Quando o sistema possui informações corretas sobre custo e preço de venda, pode ser possível analisar a margem dos produtos.
Esse indicador é importante porque nem sempre o produto mais vendido é o que gera maior resultado.
Considere dois produtos:
Produto A:
-
Preço de venda: R$ 40.
-
Custo: R$ 35.
-
Diferença bruta: R$ 5.
Produto B:
-
Preço de venda: R$ 40.
-
Custo: R$ 25.
-
Diferença bruta: R$ 15.
Mesmo que o Produto A venda mais unidades, o Produto B pode contribuir mais para o resultado da empresa.
Por isso, analisar apenas quantidade vendida pode gerar uma visão incompleta.
O ideal é combinar diferentes informações, como volume de vendas, preço, custo e giro do estoque.
Horários de maior movimento
Dependendo dos recursos disponíveis, o sistema também pode apresentar relatórios sobre os horários em que ocorrem mais vendas.
Essa informação é especialmente útil para mercados, padarias, lojas e outros estabelecimentos com grande fluxo de clientes.
Por exemplo, uma empresa pode perceber que o maior movimento acontece entre 17h e 19h.
Com esse dado, o gestor pode se preparar melhor para esses períodos, organizando caixas e estoque para evitar atrasos no atendimento.
A análise também pode ajudar a identificar horários com pouca movimentação.
Quantidade de vendas realizadas
Além do faturamento, é importante acompanhar o número de vendas.
Imagine que uma empresa fature R$ 10.000 em dois dias diferentes.
No primeiro dia, foram realizadas 200 vendas.
No segundo, foram feitas 125 vendas.
Embora o faturamento seja igual, o comportamento da operação é diferente.
Esse tipo de comparação ajuda a entender se o resultado veio de uma maior quantidade de clientes ou de vendas com valores mais altos.
Descontos e cancelamentos
Relatórios de descontos e cancelamentos também podem ajudar na gestão.
A empresa pode acompanhar:
-
Quantidade de descontos aplicados.
-
Valor total concedido em descontos.
-
Itens cancelados.
-
Vendas canceladas.
-
Usuário responsável pela operação.
Essas informações ajudam a identificar padrões e possíveis divergências.
Se o número de cancelamentos aumentar de forma inesperada, por exemplo, o gestor pode verificar o que está acontecendo na operação.
Como analisar os indicadores em conjunto
Os relatórios se tornam mais úteis quando são analisados de maneira integrada.
Um produto pode ter grande volume de vendas, mas pouca margem. Outro pode apresentar boa margem, mas ficar muito tempo parado no estoque.
Da mesma forma, um aumento no faturamento pode estar relacionado ao crescimento do ticket médio ou ao aumento na quantidade de vendas.
Imagine o seguinte cenário:
Mês 1:
-
Faturamento: R$ 70.000.
-
1.750 vendas.
-
Ticket médio: R$ 40.
Mês 2:
-
Faturamento: R$ 80.000.
-
1.600 vendas.
-
Ticket médio: R$ 50.
Mesmo com menos vendas no segundo mês, o valor médio das compras aumentou e elevou o faturamento.
Esse tipo de análise mostra por que não é recomendável observar apenas um indicador isoladamente.
Ao escolher um sistema, é importante verificar se os relatórios são claros, se permitem filtrar períodos e se facilitam a interpretação dos dados. Dessa forma, as informações registradas diariamente podem ser utilizadas para acompanhar vendas, produtos, estoque, recebimentos e desempenho da operação com mais precisão.
Quais formas de pagamento o sistema de PDV deve controlar?
As formas de pagamento fazem parte de praticamente todas as operações realizadas no caixa e precisam ser registradas corretamente. Ao escolher um Ponto de Venda PDV, a empresa deve verificar se o sistema consegue acompanhar os meios de recebimento utilizados no dia a dia de maneira clara e organizada.
Esse cuidado é importante porque não basta registrar apenas o valor total vendido. Também é necessário saber como esse valor foi recebido.
Uma empresa pode realizar R$ 5 mil em vendas durante determinado dia, por exemplo, mas esse total pode estar dividido entre dinheiro, cartão de débito, cartão de crédito e Pix. Sem essa separação, o fechamento do caixa e a conferência dos recebimentos ficam mais difíceis.
O ideal é que cada venda fique relacionada à forma de pagamento escolhida pelo cliente, permitindo consultar posteriormente quanto foi recebido por cada meio.
Dinheiro
O pagamento em dinheiro exige atenção principalmente ao valor entregue pelo cliente e ao troco devolvido.
Imagine uma venda no valor de R$ 73.
Se o cliente entregar R$ 100, o sistema pode registrar:
Valor da compra: R$ 73
Valor recebido: R$ 100
Troco: R$ 27
Esse cálculo ajuda o operador a realizar a operação com mais rapidez e diminui a necessidade de calcular o troco manualmente.
Ao mesmo tempo, o sistema deve reconhecer que apenas R$ 73 fazem parte do valor da venda. Os R$ 100 representam o dinheiro entregue no momento do pagamento, enquanto R$ 27 precisam retornar ao cliente.
Esse tipo de registro também é importante no fechamento do caixa, pois as vendas recebidas em dinheiro influenciam diretamente o valor físico disponível na gaveta.
Cartão de débito e crédito
Débito e crédito também precisam ser registrados separadamente.
Embora ambos possam utilizar cartão, eles representam modalidades diferentes de recebimento e podem possuir características próprias dentro da operação financeira da empresa.
Um relatório pode apresentar, por exemplo:
-
Vendas em dinheiro.
-
Vendas no débito.
-
Vendas no crédito.
-
Vendas no Pix.
-
Total geral recebido.
Essa separação permite que o gestor entenda como os clientes costumam pagar e facilita a conferência posterior das movimentações.
Também pode ser importante diferenciar vendas realizadas no crédito à vista de operações parceladas, dependendo da estrutura adotada pelo estabelecimento.
Imagine que, em determinado dia, a empresa registre:
R$ 1.200 em débito
R$ 2.000 em crédito
R$ 900 em Pix
R$ 700 em dinheiro
O total vendido seria de R$ 4.800, mas o gestor também conseguiria visualizar como esse faturamento está distribuído entre as diferentes formas de recebimento.
Pix
O Pix passou a fazer parte da rotina de muitos estabelecimentos e também precisa ser identificado corretamente no sistema.
Uma venda recebida por Pix não deve ser lançada como dinheiro apenas porque o pagamento foi confirmado imediatamente.
Cada forma deve permanecer separada para que os relatórios representem a realidade da operação.
Imagine que um cliente compre R$ 85 em produtos e faça o pagamento por Pix. Ao concluir a venda, o operador registra essa modalidade no caixa.
Assim, no fechamento do período, os R$ 85 aparecem dentro dos recebimentos realizados por Pix, e não entre os valores físicos da gaveta.
Essa diferença é importante porque o pagamento instantâneo pode estar confirmado financeiramente, mas não existe dinheiro físico correspondente dentro do caixa.
Pagamento combinado
Algumas operações podem exigir que uma mesma venda seja paga com mais de uma forma de recebimento.
Esse recurso é conhecido como pagamento combinado ou dividido.
Considere uma compra de R$ 250.
O cliente pode optar por pagar:
R$ 100 no Pix
R$ 150 no cartão
Caso o sistema permita esse tipo de operação, os dois valores devem ser registrados dentro da mesma venda.
Outro exemplo seria uma compra de R$ 300, na qual o cliente paga R$ 50 em dinheiro e R$ 250 no cartão.
O importante é que o valor total recebido corresponda ao valor da venda e que cada parcela do pagamento fique associada à modalidade correta.
Essa funcionalidade pode tornar o atendimento mais flexível e evitar a necessidade de criar operações separadas apenas porque o cliente deseja dividir o pagamento.
Conferência por forma de pagamento
A separação dos recebimentos facilita especialmente o fechamento do caixa.
No final do período, o operador ou responsável pode comparar quanto deveria existir em cada modalidade com os registros disponíveis.
Um relatório pode indicar:
-
Dinheiro: R$ 1.100.
-
Débito: R$ 1.650.
-
Crédito: R$ 2.300.
-
Pix: R$ 1.400.
-
Total: R$ 6.450.
A partir desses dados, o valor em dinheiro pode ser comparado com o que está fisicamente no caixa, enquanto as demais modalidades podem ser conferidas de acordo com os procedimentos adotados pela empresa.
Quando todas as formas são lançadas corretamente, fica mais fácil localizar divergências.
Se uma venda feita por Pix for registrada por engano como dinheiro, por exemplo, o sistema poderá indicar que deveria existir um valor maior na gaveta. A separação correta ajuda a evitar esse tipo de diferença.
Quais recursos fiscais devem ser avaliados antes de escolher o PDV?
Além de vendas, estoque, caixa e pagamentos, os recursos fiscais também precisam ser considerados antes da escolha de um Ponto de Venda PDV.
Cada empresa pode possuir necessidades diferentes. Por isso, não existe uma única configuração fiscal que atenda automaticamente todos os estabelecimentos.
As exigências podem variar conforme fatores como:
-
Tipo de empresa.
-
Segmento de atuação.
-
Estado onde está localizada.
-
Regime tributário.
-
Produtos comercializados.
-
Tipo de operação realizada.
Por esse motivo, é importante avaliar se o sistema consegue atender às necessidades fiscais aplicáveis à rotina do negócio.
Emissão de documentos fiscais
O sistema pode precisar emitir ou participar da geração de documentos fiscais relacionados às vendas.
Essa etapa deve estar integrada ao processo para evitar que a empresa tenha de registrar a mesma operação em diferentes ferramentas.
Em uma operação organizada, o fluxo pode ocorrer da seguinte maneira:
Produto → venda → pagamento → documento fiscal → finalização
Quando essas etapas estão conectadas, as informações cadastradas nos produtos e na venda podem ser utilizadas também na emissão fiscal.
Isso reduz retrabalho e ajuda a manter maior consistência entre o que foi vendido e o que foi documentado.
Entretanto, os documentos necessários dependem da operação realizada. Por isso, a empresa deve verificar quais recursos são aplicáveis ao seu caso antes da contratação.
NFC-e
A NFC-e é utilizada em determinadas operações de venda ao consumidor final, conforme as regras aplicáveis ao estabelecimento.
Em muitos negócios de varejo, ela pode fazer parte diretamente da rotina do caixa.
Nesse cenário, após o registro dos produtos e do pagamento, o sistema utiliza as informações da operação para gerar o documento correspondente.
Entre os dados envolvidos podem estar:
-
Produtos vendidos.
-
Quantidades.
-
Valores.
-
Descontos.
-
Forma de pagamento.
-
Informações tributárias.
A integração ajuda a manter o atendimento mais fluido, principalmente em empresas com grande quantidade de vendas diárias.
Ao avaliar um sistema, portanto, é importante verificar se os recursos de emissão disponíveis são compatíveis com a realidade fiscal do estabelecimento.
NF-e
A NF-e pode ser necessária em outros tipos de operações comerciais.
Dependendo da empresa, pode existir a necessidade de emitir esse documento em situações específicas, como determinadas vendas, movimentações de mercadorias ou operações realizadas com outros tipos de destinatários.
Por isso, é importante não considerar apenas o atendimento rápido no caixa.
Uma empresa pode realizar vendas ao consumidor durante grande parte do dia e, ao mesmo tempo, possuir operações que exigem outro modelo de documento fiscal.
Nesse caso, a escolha do sistema deve considerar o conjunto das necessidades da empresa e não somente a operação mais frequente.
Cadastro tributário dos produtos
A qualidade das informações fiscais também depende dos cadastros utilizados no sistema.
Se um produto estiver configurado de maneira incorreta, essa informação pode afetar as operações realizadas posteriormente.
Por isso, o cadastro precisa ser tratado como parte importante da organização do negócio.
Dependendo da operação, podem existir informações relacionadas a:
-
Classificação do produto.
-
Tributação aplicável.
-
Unidade utilizada.
-
Origem da mercadoria.
-
Regras fiscais associadas à operação.
Esses dados devem ser preenchidos de acordo com as orientações adequadas para a empresa.
O operador do caixa não deveria precisar decidir manualmente a configuração fiscal de cada produto durante uma venda. O ideal é que os cadastros estejam previamente organizados para permitir uma operação mais padronizada.
Atualizações fiscais
As regras fiscais podem passar por alterações, o que torna importante avaliar como o sistema acompanha mudanças aplicáveis à operação.
Antes de escolher uma solução, a empresa pode verificar se os recursos utilizados estão preparados para atender às exigências necessárias e se o sistema possui processos de atualização compatíveis com as mudanças que possam ocorrer.
Também é importante que a configuração fiscal seja realizada com base na realidade da empresa, pois negócios diferentes podem trabalhar com regras distintas.
Um comércio varejista, por exemplo, pode ter necessidades diferentes de uma empresa que realiza outros tipos de operações.
Por isso, durante a comparação de sistemas, vale analisar se as funcionalidades fiscais estão integradas aos cadastros, às vendas e aos documentos emitidos. Essa integração ajuda a evitar informações desencontradas e reduz a necessidade de repetir lançamentos durante a rotina comercial.
Quais relatórios e indicadores um Ponto de Venda PDV deve oferecer?
Um Ponto de Venda PDV não deve servir apenas para registrar produtos, calcular valores e finalizar pagamentos. As informações geradas durante cada venda também podem ajudar o gestor a entender melhor o comportamento da empresa e tomar decisões com base no que realmente acontece na operação.
Ao longo do dia, o sistema reúne dados sobre produtos vendidos, valores recebidos, formas de pagamento, horários de maior movimento e outras informações importantes. Quando esses registros são organizados em relatórios e indicadores, deixam de ser apenas dados operacionais e passam a apoiar a gestão.
Por exemplo, saber que a empresa vendeu R$ 10 mil em determinado período é útil, mas ainda é uma informação limitada. O gestor também pode querer entender quais produtos geraram esse faturamento, quais tiveram pouca saída, qual foi o valor médio das vendas e como os clientes realizaram os pagamentos.
Por isso, os relatórios disponíveis devem ser avaliados antes da escolha do sistema.
Vendas por período
Um dos relatórios mais básicos e importantes é o acompanhamento das vendas por período.
O sistema deve permitir consultar o desempenho da empresa em diferentes intervalos, como:
-
Dia.
-
Semana.
-
Mês.
-
Intervalo personalizado.
A análise diária ajuda principalmente no acompanhamento da rotina.
O gestor pode verificar quanto foi vendido hoje, comparar com o dia anterior ou analisar se determinado dia da semana costuma apresentar maior movimento.
Já uma visão semanal pode mostrar comportamentos que seriam difíceis de perceber analisando apenas um dia.
Imagine que uma loja tenha registrado:
Segunda-feira: R$ 2.500
Terça-feira: R$ 2.800
Quarta-feira: R$ 2.600
Quinta-feira: R$ 3.100
Sexta-feira: R$ 5.200
Sábado: R$ 6.000
Nesse exemplo, sexta-feira e sábado apresentam uma movimentação consideravelmente maior. Essa informação pode ajudar a empresa a planejar melhor o estoque e a preparação da operação nesses períodos.
A análise mensal, por sua vez, ajuda a observar tendências mais amplas e comparar o desempenho entre diferentes meses.
Também é interessante que o sistema ofereça períodos personalizados. Assim, o gestor pode comparar uma campanha específica, uma semana promocional ou determinado intervalo do mês.
Produtos mais vendidos
Outro relatório importante é o ranking de produtos com maior saída.
Conhecer os itens mais vendidos permite entender quais mercadorias possuem maior procura e quais são mais importantes para o faturamento da empresa.
Esse tipo de relatório pode apresentar informações como:
-
Produto.
-
Quantidade vendida.
-
Valor total das vendas.
-
Período analisado.
Imagine que um minimercado descubra que determinada bebida vende 400 unidades por mês, enquanto outras semelhantes vendem menos de 100.
Essa informação pode ajudar no planejamento das compras e na organização do estoque.
Produtos com maior saída podem exigir acompanhamento mais frequente, principalmente porque a falta dessas mercadorias pode representar perda de vendas.
O gestor também pode identificar mudanças de comportamento ao longo do tempo. Um produto que costumava liderar as vendas pode perder espaço, enquanto outro começa a crescer rapidamente.
A análise periódica evita que as decisões sejam tomadas apenas com base em percepção.
Produtos com baixo giro
Da mesma forma que é importante saber o que vende muito, também é necessário identificar mercadorias que permanecem no estoque por longos períodos.
Produtos com baixo giro podem representar dinheiro parado.
Uma empresa pode possuir grande quantidade de mercadorias armazenadas, mas isso não significa necessariamente que o estoque esteja saudável.
Imagine que uma loja tenha comprado 80 unidades de determinado produto e, após três meses, tenha vendido apenas 10.
Nesse caso, 70 unidades continuam ocupando espaço e utilizando recursos financeiros que poderiam estar aplicados em produtos de maior procura.
Um relatório de baixo giro pode ajudar a identificar essas situações.
A empresa pode analisar fatores como:
-
Quantidade disponível.
-
Última venda realizada.
-
Quantidade vendida no período.
-
Tempo sem movimentação.
-
Valor financeiro do estoque.
A partir dessas informações, o gestor pode revisar compras futuras e avaliar estratégias para reduzir o volume parado.
O objetivo não é simplesmente eliminar todos os produtos que vendem pouco, pois alguns itens possuem naturalmente menor frequência de venda. O importante é entender o comportamento de cada categoria.
Ticket médio
O ticket médio representa quanto os clientes gastam, em média, a cada venda.
Ele pode ser calculado de maneira simples:
Valor total vendido ÷ quantidade de vendas = ticket médio
Imagine que uma empresa tenha faturado R$ 12 mil em um dia e realizado 200 vendas.
O cálculo seria:
R$ 12.000 ÷ 200 = R$ 60
Isso significa que o valor médio de cada compra foi de R$ 60.
Esse indicador ajuda a entender melhor o perfil das operações.
Considere duas lojas que faturaram R$ 20 mil no mesmo período.
A primeira realizou 200 vendas com ticket médio de R$ 100.
A segunda realizou 500 vendas com ticket médio de R$ 40.
Embora o faturamento seja semelhante, o comportamento das operações é bastante diferente.
Ao acompanhar esse indicador no Ponto de Venda PDV, o gestor consegue observar se o valor médio das compras está aumentando, diminuindo ou permanecendo estável.
Também é possível comparar períodos diferentes para identificar mudanças.
Vendas por forma de pagamento
Os relatórios também devem mostrar como os clientes estão pagando pelas compras.
O sistema pode separar os recebimentos entre:
-
Dinheiro.
-
Pix.
-
Cartão de débito.
-
Cartão de crédito.
-
Outras modalidades utilizadas.
Imagine um fechamento mensal em que a empresa identifica a seguinte distribuição:
Dinheiro: 15%
Pix: 30%
Débito: 25%
Crédito: 30%
Essas informações ajudam a entender o comportamento dos consumidores e facilitam a conferência dos recebimentos.
A análise também pode revelar mudanças ao longo do tempo.
Por exemplo, pagamentos em dinheiro podem diminuir enquanto o Pix passa a representar uma parcela cada vez maior das vendas.
Esse acompanhamento é importante porque diferentes meios de pagamento possuem características próprias e precisam ser administrados corretamente.
Além disso, separar os valores facilita a comparação entre o que foi registrado no sistema e os recebimentos efetivamente processados.
Margem e rentabilidade
Quando o sistema possui informações de custo e preço corretamente cadastradas, alguns relatórios podem ajudar a analisar a margem dos produtos.
Essa análise é importante porque faturamento alto não significa necessariamente resultado alto.
Um produto pode vender muitas unidades, mas possuir uma margem pequena.
Outro pode apresentar menor volume de vendas, porém gerar uma contribuição maior por unidade comercializada.
Considere dois exemplos:
Produto A:
-
Preço de venda: R$ 50.
-
Custo: R$ 45.
-
Diferença bruta: R$ 5.
Produto B:
-
Preço de venda: R$ 50.
-
Custo: R$ 30.
-
Diferença bruta: R$ 20.
Se o Produto A vender 100 unidades, haverá uma diferença bruta de R$ 500 entre custo e venda.
Se o Produto B vender 40 unidades, essa diferença será de R$ 800.
Nesse caso, o Produto A teve maior quantidade vendida, mas o Produto B apresentou maior contribuição nesse exemplo simplificado.
Por isso, olhar apenas para quantidade ou faturamento pode gerar uma visão incompleta da operação.
Como interpretar os indicadores em conjunto
Os relatórios se tornam mais úteis quando são analisados em conjunto.
Um produto pode aparecer entre os mais vendidos, possuir ótimo giro e, ao mesmo tempo, ter margem reduzida.
Outro pode apresentar margem alta, mas ficar muitos meses parado no estoque.
Da mesma forma, um aumento no faturamento pode parecer positivo, mas precisa ser comparado com a quantidade de vendas e o ticket médio para compreender o que realmente aconteceu.
Imagine que uma empresa tenha os seguintes resultados:
Mês A:
-
Faturamento: R$ 80 mil.
-
2.000 vendas.
-
Ticket médio: R$ 40.
Mês B:
-
Faturamento: R$ 90 mil.
-
1.800 vendas.
-
Ticket médio: R$ 50.
Embora o segundo mês tenha registrado menos vendas, o valor médio por operação aumentou, ajudando a elevar o faturamento.
Essa leitura seria difícil observando apenas o total vendido.
Por isso, ao comparar sistemas, vale verificar se os relatórios são claros, se permitem escolher períodos diferentes e se facilitam a análise das informações sem exigir controles paralelos. Dessa forma, os dados registrados durante as vendas podem ser utilizados para acompanhar melhor produtos, estoque, recebimentos e desempenho da operação.
Principais recursos para avaliar em um Ponto de Venda PDV
Antes de escolher um Ponto de Venda PDV, é importante analisar se os recursos oferecidos atendem à rotina da empresa e facilitam atividades como vendas, estoque, caixa e recebimentos. A tabela abaixo reúne alguns dos principais pontos que devem ser avaliados.
| Recurso | O que analisar | Por que é importante |
|---|---|---|
| Cadastro de produtos | Facilidade para cadastrar, editar e localizar itens | Reduz erros e agiliza o atendimento |
| Controle de estoque | Entradas, baixas, saldos e movimentações | Ajuda a evitar falta ou excesso de mercadorias |
| Controle de caixa | Abertura, fechamento, sangria e suprimento | Facilita a conferência das movimentações |
| Formas de pagamento | Dinheiro, Pix, cartões e pagamentos combinados | Organiza os recebimentos realizados |
| Recursos fiscais | Compatibilidade com as necessidades fiscais da empresa | Contribui para uma operação mais organizada |
| Relatórios | Vendas, produtos, estoque, caixa e recebimentos | Ajuda na análise dos resultados |
| Integração das informações | Comunicação entre vendas, estoque e financeiro | Reduz registros duplicados e retrabalho |
| Facilidade de uso | Tela intuitiva, busca rápida e poucos passos para finalizar vendas | Torna a rotina do caixa mais ágil e simples |
Quais erros evitar ao escolher um Ponto de Venda PDV?
Escolher um Ponto de Venda PDV exige atenção porque o sistema fará parte de atividades importantes da rotina da empresa, como registro das vendas, recebimentos, movimentações do caixa e atualização do estoque.
Quando a decisão é tomada apenas com base em preço ou quantidade de funcionalidades, existe o risco de contratar uma solução que não combine com a operação real do estabelecimento.
Antes de escolher, é importante entender como a empresa funciona hoje, quais dificuldades precisam ser resolvidas e quais controles realmente serão utilizados no dia a dia.
Alguns erros são especialmente comuns durante esse processo e podem gerar retrabalho, lentidão no atendimento ou necessidade de trocar de sistema pouco tempo depois.
Escolher apenas pelo preço
O preço é um fator importante, principalmente para pequenas empresas, mas não deve ser o único critério de decisão.
Uma solução aparentemente mais barata pode não incluir recursos necessários para a rotina do estabelecimento. Nesse caso, a economia inicial pode gerar limitações depois.
Imagine uma loja que escolhe um sistema apenas porque possui mensalidade menor, mas depois descobre que ele não permite controlar corretamente pagamentos combinados, consultar estoque de maneira simples ou acompanhar determinadas movimentações do caixa.
A empresa pode acabar utilizando planilhas ou controles paralelos para preencher essas lacunas.
Antes de comparar valores, é melhor verificar se a solução atende às necessidades básicas da operação.
Alguns pontos que merecem atenção são:
-
Cadastro de produtos.
-
Registro de vendas.
-
Controle de caixa.
-
Formas de pagamento.
-
Estoque.
-
Recursos fiscais necessários.
-
Relatórios.
-
Facilidade de uso.
Depois dessa análise, o preço pode ser comparado considerando aquilo que cada opção realmente oferece.
Não analisar a operação atual
Outro erro comum é começar a procurar um sistema sem antes entender como a própria empresa funciona.
O ideal é mapear a rotina atual e identificar quais processos precisam ser controlados.
Entre as perguntas que podem ajudar estão:
-
Quantas vendas são realizadas por dia?
-
Quantos produtos existem cadastrados?
-
Quantas pessoas utilizam o caixa?
-
Quantos caixas funcionam simultaneamente?
-
Quais formas de pagamento são aceitas?
-
Existe necessidade de emissão fiscal?
-
Como o estoque é controlado?
-
Existem inventários periódicos?
-
Quais relatórios são importantes para a gestão?
Imagine, por exemplo, um mercado que realiza centenas de vendas diariamente e possui grande variedade de produtos.
Nesse caso, velocidade de operação, código de barras, atualização do estoque e facilidade para registrar vários itens podem ter peso maior na escolha.
Já uma pequena loja com menor volume de vendas pode priorizar simplicidade, organização dos produtos e controle dos recebimentos.
Mapear a rotina ajuda a evitar a contratação de uma solução incompatível com as necessidades reais do negócio.
Ignorar a facilidade de uso
Um sistema pode possuir muitos recursos e ainda assim dificultar a rotina se sua operação for complexa.
No caixa, poucos segundos adicionais em cada venda podem se transformar em filas quando o estabelecimento possui grande movimento.
Por isso, é importante observar quantas etapas são necessárias para executar tarefas simples.
Durante a avaliação de um Ponto de Venda PDV, vale verificar como funciona o processo para:
-
Encontrar um produto.
-
Alterar uma quantidade.
-
Aplicar um desconto autorizado.
-
Remover um item.
-
Selecionar a forma de pagamento.
-
Calcular o troco.
-
Finalizar a venda.
Se atividades básicas exigirem muitas telas ou comandos pouco intuitivos, o atendimento pode ficar mais demorado.
A facilidade de uso também influencia o treinamento de novos operadores. Quanto mais clara for a navegação, menor tende a ser a dificuldade para aprender os principais processos.
Isso não significa que o sistema precisa ter poucos recursos. O importante é que as funcionalidades mais utilizadas estejam organizadas de maneira prática.
Não verificar a integração entre os controles
Venda, estoque, caixa e financeiro fazem parte de uma mesma operação e precisam manter informações coerentes entre si.
Quando esses controles funcionam de forma isolada, a empresa pode precisar repetir lançamentos.
Imagine que uma venda seja registrada no caixa, mas o estoque não seja atualizado automaticamente. Depois da operação, alguém teria que realizar a baixa manual do produto.
Se esse lançamento for esquecido, o saldo ficará incorreto.
O mesmo pode acontecer com os recebimentos. Se o valor registrado na venda não estiver relacionado ao controle financeiro, a empresa poderá depender de outro processo para organizar a movimentação.
Um fluxo integrado pode funcionar da seguinte maneira:
Produto vendido → registro da venda → recebimento → atualização do caixa → baixa no estoque → geração de informações para relatórios
Quanto menos vezes a mesma informação precisar ser registrada manualmente, menor tende a ser a possibilidade de inconsistências.
Por isso, antes da escolha, é importante entender como os diferentes módulos se comunicam.
Escolher recursos que nunca serão utilizados
Uma lista extensa de funcionalidades pode parecer vantajosa, mas nem sempre significa que o sistema será melhor para determinada empresa.
O ideal é separar os recursos em três grupos:
-
Essenciais para a operação atual.
-
Úteis para o crescimento.
-
Pouco relevantes para a realidade da empresa.
Essa classificação ajuda a evitar que a escolha seja baseada apenas na quantidade de funções disponíveis.
Imagine uma pequena loja que precisa controlar principalmente vendas, estoque, caixa e pagamentos. Se ela escolher uma solução muito complexa apenas porque possui dezenas de recursos adicionais, poderá acabar pagando por funções que nunca serão utilizadas.
Além disso, excesso de opções pode tornar a navegação mais confusa quando o sistema não possui uma interface bem organizada.
A melhor solução não é necessariamente aquela que apresenta o maior número de funcionalidades, mas aquela que atende bem aos processos que realmente fazem parte da rotina.
Não considerar o crescimento da empresa
Também é importante olhar além das necessidades atuais.
Uma empresa pode começar com um caixa, poucos usuários e quantidade limitada de produtos, mas aumentar sua operação ao longo do tempo.
Por isso, vale analisar se o sistema consegue acompanhar mudanças como:
-
Aumento do número de produtos.
-
Crescimento das vendas.
-
Inclusão de novos usuários.
-
Utilização de mais caixas.
-
Maior volume de movimentações.
-
Necessidade de relatórios mais detalhados.
Imagine uma loja que atualmente realiza 50 vendas por dia, mas pretende ampliar o espaço físico e aumentar seu catálogo.
Se o sistema escolhido funcionar bem apenas para uma operação muito pequena, a empresa poderá enfrentar limitações justamente quando começar a crescer.
Também é importante avaliar se a estrutura permite manter o desempenho mesmo com maior quantidade de registros.
O crescimento não precisa acontecer rapidamente para ser considerado. Mesmo uma expansão gradual pode alterar as necessidades da operação ao longo dos anos.
Não testar situações reais antes da escolha
Outro cuidado importante é evitar avaliar o sistema apenas por apresentações ou listas de funcionalidades.
Sempre que possível, é interessante observar como ele se comporta em situações semelhantes às vividas pela empresa.
Alguns testes práticos podem incluir:
-
Registrar uma venda com vários produtos.
-
Pesquisar um item sem código de barras.
-
Alterar quantidade.
-
Aplicar um desconto.
-
Receber parte em Pix e parte em cartão.
-
Cancelar um item.
-
Consultar o estoque.
-
Realizar abertura e fechamento do caixa.
-
Consultar um relatório de vendas.
Esses testes ajudam a perceber detalhes que nem sempre aparecem em uma descrição comercial.
Uma funcionalidade pode existir, mas exigir muitas etapas para ser utilizada. Outra pode funcionar de forma simples e adequada à rotina da empresa.
Ao testar situações reais, fica mais fácil comparar diferentes possibilidades considerando produtividade, organização e facilidade de operação.
Não avaliar a qualidade dos relatórios
O sistema também precisa transformar os registros do dia a dia em informações que possam ser utilizadas na gestão.
Se os relatórios forem pouco claros ou difíceis de consultar, o estabelecimento pode continuar dependendo de controles externos.
Antes de escolher, vale verificar se é possível acompanhar informações como:
-
Vendas por período.
-
Produtos mais vendidos.
-
Itens com menor giro.
-
Formas de pagamento.
-
Movimentação do caixa.
-
Estoque disponível.
-
Ticket médio.
Esses dados ajudam a entender o comportamento da operação e podem apoiar decisões sobre compras, preços, estoque e atendimento.
Evitar esses erros torna a escolha mais criteriosa e reduz o risco de contratar um sistema que pareça adequado inicialmente, mas apresente limitações quando passa a ser utilizado diariamente.
Como escolher o melhor Ponto de Venda PDV para sua empresa?
Escolher o melhor Ponto de Venda PDV exige uma análise que vai além do preço ou da quantidade de funcionalidades disponíveis. O sistema precisa se adaptar à rotina da empresa, facilitar o atendimento e manter as principais informações organizadas de maneira integrada.
Antes de tomar uma decisão, é importante entender como as vendas acontecem atualmente e quais dificuldades precisam ser resolvidas. Uma empresa com grande quantidade de produtos e alto volume de atendimentos, por exemplo, pode precisar de recursos diferentes de um pequeno estabelecimento com operação mais simples.
Por isso, a escolha deve começar pelo conhecimento da própria rotina. Quanto mais claro estiver o funcionamento do negócio, mais fácil será identificar quais funcionalidades realmente fazem diferença.
Mapeie as necessidades do negócio
O primeiro passo é fazer um levantamento dos processos atuais.
Esse mapeamento evita que a empresa escolha um sistema muito limitado ou, no caminho contrário, uma solução cheia de recursos que não serão utilizados.
Um checklist inicial pode incluir perguntas como:
-
Quantos produtos existem cadastrados?
-
Qual é o volume médio de vendas por dia?
-
Quantos caixas são utilizados?
-
Quantos usuários precisam acessar o sistema?
-
Quais formas de pagamento são aceitas?
-
Existe necessidade de emissão de documentos fiscais?
-
Como é feito o controle de estoque atualmente?
-
A empresa realiza inventários?
-
Quais relatórios são necessários?
-
Quais dificuldades existem na operação atual?
Imagine um minimercado que possui milhares de produtos e grande movimento nos horários de pico. Nesse cenário, leitura de código de barras, rapidez na localização dos itens e agilidade na finalização da venda podem ser prioridades.
Já uma pequena loja pode ter menor volume de atendimentos, mas precisar melhorar o controle de estoque, organizar os recebimentos e acompanhar melhor as vendas.
O sistema deve ser escolhido com base nessas necessidades concretas.
Priorize a integração das informações
Outro ponto importante é verificar se as diferentes etapas da operação conseguem funcionar de maneira conectada.
Um fluxo organizado pode seguir esta sequência:
Compra → entrada no estoque → venda → baixa do produto → recebimento → caixa → relatórios
Quando essas etapas estão integradas, uma informação registrada em determinado momento pode ser aproveitada em outras partes do processo.
Por exemplo, depois que uma mercadoria é recebida, sua quantidade pode ser adicionada ao estoque. Quando esse produto é vendido, o saldo pode ser reduzido automaticamente. Ao mesmo tempo, a venda gera informações sobre o recebimento e passa a compor os relatórios do período.
Sem essa integração, a empresa pode precisar repetir registros.
Uma venda realizada no caixa poderia exigir posteriormente uma atualização manual no estoque e outro lançamento em um controle financeiro. Além de aumentar o trabalho, esse processo cria mais oportunidades para erros.
Por isso, ao avaliar um Ponto de Venda PDV, é importante observar como as informações circulam entre as diferentes áreas da operação.
Analise a velocidade de operação
A velocidade também merece atenção, especialmente em empresas que possuem grande volume de atendimentos.
O sistema deve permitir executar as tarefas mais comuns sem etapas desnecessárias.
Algumas operações precisam ser simples:
-
Localizar um produto.
-
Alterar quantidade.
-
Registrar vários itens.
-
Aplicar desconto autorizado.
-
Selecionar uma forma de pagamento.
-
Calcular troco.
-
Finalizar a venda.
Imagine uma loja que atende 300 clientes em determinado dia. Se cada venda levar apenas 20 segundos adicionais por causa de etapas desnecessárias, ao longo de toda a operação isso representa um tempo considerável.
Em horários de maior movimento, a consequência pode aparecer diretamente nas filas.
Por isso, não basta analisar se determinada funcionalidade existe. Também é importante verificar quantos passos são necessários para utilizá-la.
Avalie os relatórios disponíveis
Os relatórios ajudam a transformar as operações realizadas diariamente em informações úteis para a gestão.
Um bom sistema deve permitir acompanhar aquilo que realmente interessa para o negócio.
Entre os relatórios que podem ser importantes estão:
-
Vendas por período.
-
Produtos mais vendidos.
-
Produtos com baixo giro.
-
Estoque disponível.
-
Formas de pagamento.
-
Movimentações do caixa.
-
Ticket médio.
-
Informações sobre margem, quando disponíveis.
Também é importante avaliar se os relatórios são fáceis de compreender.
Um relatório com grande quantidade de dados, mas difícil de interpretar, pode ter pouca utilidade prática.
O ideal é que o gestor consiga selecionar um período, visualizar os principais resultados e identificar rapidamente informações relevantes.
Por exemplo, perceber que determinado produto aumentou significativamente suas vendas pode ajudar no planejamento de uma nova compra. Da mesma forma, identificar itens que permanecem parados por muito tempo pode evitar novas compras desnecessárias.
Considere segurança e controle de acesso
Outro ponto que merece atenção é a maneira como os usuários acessam o sistema.
Nem todas as pessoas precisam ter permissão para realizar todas as operações.
Um operador do caixa, por exemplo, pode precisar registrar vendas e recebimentos, mas determinadas alterações podem ficar restritas a usuários autorizados.
Por isso, vale verificar a existência de recursos como:
-
Usuários individuais.
-
Permissões conforme a função.
-
Histórico de operações.
-
Registro de alterações.
-
Controle de cancelamentos.
-
Identificação de quem realizou determinada movimentação.
Esse tipo de organização ajuda a tornar os processos mais transparentes.
Imagine que exista um cancelamento realizado durante o dia. Com registros adequados, o responsável pode verificar qual venda foi alterada, quando isso aconteceu e qual usuário executou a operação.
O histórico também facilita a análise de diferenças encontradas durante conferências.
Teste a usabilidade
Antes de definir a escolha, é importante avaliar como o sistema funciona em situações comuns.
Uma lista de funcionalidades pode parecer completa, mas a experiência prática pode revelar dificuldades que não são percebidas inicialmente.
Entre as atividades que podem ser testadas estão:
-
Registrar uma venda.
-
Localizar um produto pelo nome.
-
Utilizar código de barras.
-
Alterar a quantidade de um item.
-
Aplicar um desconto.
-
Cancelar um produto.
-
Finalizar um pagamento.
-
Utilizar diferentes formas de recebimento.
-
Consultar o estoque.
-
Realizar uma sangria.
-
Fechar o caixa.
-
Consultar um relatório.
Durante esses testes, observe se as telas são fáceis de compreender e se as funções mais utilizadas estão acessíveis.
Também vale considerar como seria o processo para uma pessoa que nunca utilizou o sistema.
Se tarefas simples exigirem muitos comandos ou forem difíceis de encontrar, isso pode afetar a produtividade no dia a dia.
Considere as necessidades futuras
A escolha também deve considerar possíveis mudanças na empresa.
O estabelecimento pode possuir uma operação pequena atualmente, mas aumentar sua quantidade de produtos, vendas ou caixas ao longo do tempo.
Vale analisar se o sistema consegue acompanhar crescimento em pontos como:
-
Número de produtos cadastrados.
-
Quantidade de usuários.
-
Volume de vendas.
-
Número de caixas.
-
Movimentações de estoque.
-
Quantidade de informações armazenadas.
Isso evita escolher uma solução que atenda apenas ao cenário atual e se torne limitada pouco tempo depois.
Não é necessário contratar recursos muito acima das necessidades existentes. O importante é verificar se existe espaço para acompanhar uma evolução natural da operação.
Compare a solução com a rotina real da empresa
A etapa final é confrontar tudo o que foi analisado com o funcionamento real do negócio.
Em vez de perguntar apenas qual sistema possui mais funcionalidades, a empresa pode avaliar quais recursos realmente serão utilizados.
Uma forma simples de organizar essa análise é separar as funcionalidades em três categorias:
-
Essenciais para a operação.
-
Importantes para o futuro.
-
Pouco relevantes no momento.
As funções essenciais devem receber maior peso na escolha.
Se rapidez no caixa, integração com estoque, diferentes formas de pagamento e relatórios são prioridades, esses pontos precisam funcionar de maneira adequada antes que recursos secundários sejam considerados.
O melhor Ponto de Venda PDV não é necessariamente aquele que possui a maior quantidade de funcionalidades. A melhor escolha tende a ser aquela que atende às necessidades reais da empresa, facilita o atendimento, reduz controles paralelos e mantém vendas, estoque, caixa, recebimentos e informações gerenciais conectados em um fluxo organizado.