Introdução
Organizar a rotina de um comércio exige atenção a diversas atividades que acontecem ao mesmo tempo. Enquanto uma venda é registrada no caixa, também existem informações relacionadas ao estoque, aos produtos, às formas de pagamento, ao financeiro e ao histórico da operação. Quando cada uma dessas áreas é controlada separadamente, aumentam as chances de retrabalho, divergências e dificuldades para acompanhar o que realmente acontece no estabelecimento.
O Ponto de Venda PDV é uma solução utilizada justamente para organizar esse processo. Embora seja muito associado ao momento em que o cliente passa pelo caixa, sua função pode ir além do simples registro de uma compra. Em uma operação integrada, as informações geradas durante a venda podem ser aproveitadas por outras áreas do comércio.
Isso significa que, quando determinado produto é vendido, o sistema pode registrar a quantidade comercializada, calcular o valor da compra, identificar a forma de pagamento e atualizar as movimentações relacionadas ao estoque. Dessa forma, várias etapas passam a fazer parte de um fluxo único.
Entre os principais processos que podem estar conectados estão:
-
cadastro de produtos;
-
consulta de preços;
-
registro das vendas;
-
movimentação do estoque;
-
abertura e fechamento de caixa;
-
recebimento de pagamentos;
-
aplicação de descontos;
-
controle das movimentações financeiras;
-
consulta de históricos;
-
geração de informações para acompanhamento.
Essa centralização facilita especialmente a rotina de estabelecimentos que possuem grande movimentação de produtos. Quanto maior o volume de vendas, mais difícil se torna manter controles separados sem gerar diferenças entre o que foi vendido, o que permanece disponível no estoque e o que foi efetivamente recebido.
Imagine, por exemplo, um comércio que registra a venda no caixa, controla o estoque em outro local e depois precisa lançar os recebimentos manualmente em um terceiro controle. Além de consumir tempo, esse processo depende da repetição das mesmas informações.
Quando as etapas estão integradas, os dados registrados durante a operação podem alimentar outros controles automaticamente. O objetivo é tornar o fluxo mais organizado e diminuir atividades manuais que não agregam valor ao atendimento.
A utilização de um Ponto de Venda PDV também pode melhorar a visualização das informações. Em vez de consultar diferentes registros para descobrir quanto foi vendido ou quais produtos tiveram saída, a empresa passa a contar com dados gerados diretamente pelas movimentações realizadas.
Outro benefício importante está na padronização. Quando produtos, preços e formas de pagamento estão previamente cadastrados, o operador consegue realizar as atividades seguindo um fluxo definido. Isso reduz a necessidade de preencher informações repetidas e ajuda a evitar erros de digitação.
Em uma rotina comercial, pequenas diferenças podem gerar problemas maiores ao final do dia. Um produto registrado com preço incorreto, uma quantidade digitada errada ou um recebimento lançado em uma forma de pagamento diferente podem dificultar a conferência do caixa.
Por isso, a organização do ponto de venda deve ser vista como parte da gestão da operação e não somente como uma ferramenta utilizada no momento do pagamento.
O que é um Ponto de Venda PDV?
O Ponto de Venda PDV é o ambiente utilizado para registrar e concluir as vendas realizadas por um estabelecimento. Nele, o operador identifica os produtos adquiridos pelo cliente, informa as quantidades, verifica os valores e registra o pagamento.
Em uma operação estruturada, porém, essas informações não ficam limitadas ao caixa. Cada venda gera dados que podem ser utilizados para atualizar outros controles importantes.
Quando um produto é registrado, por exemplo, o sistema pode identificar automaticamente:
-
descrição do item;
-
preço de venda;
-
quantidade;
-
código do produto;
-
valor total;
-
descontos aplicados;
-
acréscimos;
-
forma de pagamento utilizada.
Essas informações ajudam a manter um histórico mais detalhado das operações realizadas.
O funcionamento também depende de um cadastro organizado. Quando produtos possuem códigos, preços e demais dados corretamente configurados, o atendimento tende a exigir menos etapas. O operador não precisa informar manualmente todas as características do item a cada venda.
Outro aspecto importante é a atualização dos registros relacionados à operação. Uma venda finalizada representa não apenas um valor recebido, mas também uma saída de mercadoria.
Por isso, a integração entre vendas e estoque é um dos pontos mais importantes dentro desse processo.
Como funciona no dia a dia
Na prática, o funcionamento começa quando os produtos escolhidos pelo cliente são adicionados à venda. Essa inclusão pode ocorrer por meio da leitura do código de barras, pesquisa pelo nome ou utilização de um código interno.
Depois que o item é localizado, o sistema utiliza as informações cadastradas para apresentar seu valor e calcular o total conforme a quantidade informada.
Esse processo pode seguir algumas etapas principais:
-
identificação do produto;
-
inclusão da quantidade;
-
cálculo do valor;
-
aplicação de desconto ou acréscimo, quando permitido;
-
escolha da forma de pagamento;
-
recebimento do valor;
-
finalização da operação;
-
atualização dos registros relacionados à venda.
Se o cliente comprar vários produtos, cada item é incluído individualmente e o total é calculado automaticamente. Isso evita a necessidade de somar valores manualmente.
Os descontos também podem fazer parte desse processo. Dependendo da configuração adotada pelo comércio, eles podem ser aplicados em um produto específico ou sobre o total da venda.
Na etapa de pagamento, o operador seleciona a forma escolhida pelo cliente. Uma mesma operação pode envolver dinheiro, cartão, PIX ou outras opções cadastradas conforme a necessidade do estabelecimento.
Após a confirmação, as informações ficam registradas para consultas posteriores.
O uso de um Ponto de Venda PDV integrado também permite que a movimentação do produto seja refletida no estoque. Assim, as quantidades disponíveis podem acompanhar as vendas realizadas.
Esse processo é especialmente importante em estabelecimentos com grande variedade de produtos, pois reduz a necessidade de conferir manualmente cada saída.
Exemplo prático de uma venda integrada
Considere um comércio que possui 15 unidades de determinado produto disponíveis no estoque.
Um cliente chega ao estabelecimento e compra duas unidades. O operador utiliza o leitor de código de barras para identificar o item.
O sistema localiza o cadastro e apresenta automaticamente:
-
nome do produto;
-
preço unitário;
-
quantidade incluída;
-
valor total da compra.
Se cada unidade custar R$ 25,00, o total dos dois produtos será calculado em R$ 50,00.
O cliente decide pagar utilizando PIX. O operador seleciona essa opção e conclui o recebimento.
Ao finalizar a venda, diferentes informações podem ser atualizadas no mesmo processo. O registro da compra passa a constar no histórico de vendas, o recebimento fica associado à forma de pagamento e o estoque pode passar de 15 para 13 unidades disponíveis.
Dessa maneira, uma única operação gera informações para diferentes controles.
Caso essas atividades fossem realizadas separadamente, seria necessário registrar a venda, atualizar manualmente o estoque e lançar o recebimento em outro controle. Com a integração, essas etapas fazem parte do mesmo fluxo.
Esse modelo facilita a conferência e permite que os dados utilizados pela empresa tenham origem nas próprias operações realizadas durante o atendimento.
Como o PDV centraliza a operação do comércio?
Um sistema de vendas bem estruturado pode reunir diferentes áreas da rotina comercial em um único ambiente, evitando que cada atividade dependa de controles separados. Quando as informações estão conectadas, a empresa consegue acompanhar o que acontece desde o cadastro de um produto até o recebimento de uma venda.
O Ponto de Venda PDV pode centralizar dados importantes da operação, como produtos, preços, estoque, vendas, caixa, formas de pagamento, clientes e movimentações financeiras.
Na prática, isso significa que uma informação registrada em determinada etapa pode ser utilizada em outras partes do sistema. Ao vender um produto, por exemplo, o preço cadastrado é utilizado no atendimento, a quantidade comercializada pode ser descontada do estoque e o pagamento fica relacionado à operação realizada.
Essa integração reduz a necessidade de repetir lançamentos e facilita a conferência das informações ao longo do dia.
Entre os principais controles que podem fazer parte desse fluxo estão:
-
cadastro de produtos;
-
preços de venda;
-
custos;
-
estoque disponível;
-
vendas realizadas;
-
movimentações de caixa;
-
formas de pagamento;
-
cadastro de clientes;
-
recebimentos;
-
relatórios operacionais e financeiros.
Quando esses dados estão organizados, o estabelecimento consegue trabalhar com uma base de informações mais consistente.
Imagine, por exemplo, que um comércio altere o preço de determinado item. Se essa atualização for realizada em um cadastro centralizado, o novo valor pode ficar disponível diretamente no momento da próxima venda. Isso evita que o operador dependa de tabelas paralelas ou anotações para conferir o preço correto.
O mesmo acontece com o estoque. Sempre que uma venda é concluída, a movimentação correspondente pode ser registrada, permitindo acompanhar com mais precisão a quantidade disponível.
Além disso, a centralização ajuda a relacionar as vendas aos valores efetivamente recebidos. Isso facilita a identificação das formas de pagamento utilizadas e contribui para uma conferência mais organizada do caixa.
Informações em um único ambiente
Trabalhar com vários controles separados pode tornar a rotina mais demorada. Em muitos casos, o operador precisa consultar um local para verificar o preço, outro para conferir o estoque e um terceiro para acompanhar os recebimentos.
Essa fragmentação pode gerar situações como:
-
preços diferentes entre controles;
-
estoque desatualizado;
-
vendas sem movimentação correspondente;
-
recebimentos difíceis de conferir;
-
informações duplicadas;
-
necessidade de realizar lançamentos manuais.
Com a utilização de um Ponto de Venda PDV, diferentes informações podem ser consultadas a partir da mesma operação.
Uma venda realizada no caixa, por exemplo, pode gerar dados para diversos acompanhamentos. O estabelecimento consegue saber quais produtos foram vendidos, os valores praticados, as quantidades movimentadas e como o cliente efetuou o pagamento.
Esse modelo reduz consultas em planilhas, anotações ou controles isolados.
Outro benefício está na facilidade de localizar informações anteriores. Caso seja necessário consultar uma venda específica, verificar determinado produto ou conferir uma movimentação, o histórico registrado ajuda a encontrar os dados de forma mais organizada.
A centralização também contribui para os relatórios. Como diferentes etapas utilizam uma base integrada, os relatórios podem reunir dados originados das próprias operações do comércio.
Entre as consultas possíveis estão:
-
vendas por período;
-
produtos vendidos;
-
quantidade movimentada;
-
valores recebidos;
-
formas de pagamento utilizadas;
-
movimentação de caixa;
-
posição do estoque.
Essas informações ajudam o responsável pelo estabelecimento a acompanhar a rotina com menos dependência de levantamentos manuais.
Como organizar o cadastro de produtos no PDV?
O cadastro de produtos é uma das etapas mais importantes para o funcionamento da operação comercial. É a partir dele que o sistema identifica os itens vendidos, seus preços, unidades, códigos e outras características utilizadas durante o atendimento.
Um cadastro incompleto ou incorreto pode causar dificuldades no caixa, divergências no estoque e problemas em consultas posteriores.
Por isso, é importante definir um padrão antes de incluir os produtos.
No Ponto de Venda PDV, alguns dos principais campos utilizados podem incluir:
-
código interno;
-
código de barras;
-
descrição;
-
categoria;
-
unidade;
-
preço de venda;
-
custo;
-
estoque mínimo.
Cada informação possui uma função específica dentro da operação.
O código interno pode ser utilizado para identificar o produto dentro do sistema. Ele ajuda principalmente em consultas e cadastros que precisam de uma identificação própria.
O código de barras facilita o atendimento, permitindo que o produto seja localizado com rapidez utilizando um leitor compatível.
A descrição deve ser clara e objetiva. Evitar nomes muito genéricos ajuda a diferenciar itens semelhantes.
Em vez de cadastrar apenas “refrigerante”, por exemplo, o comércio pode utilizar uma descrição que permita distinguir tamanho, embalagem ou outra característica relevante.
A categoria também contribui para a organização. Produtos semelhantes podem ser agrupados, tornando mais fácil realizar pesquisas, análises e consultas.
A unidade indica como o item é comercializado, como unidade, caixa, pacote ou outra forma definida pelo estabelecimento.
O preço de venda é utilizado no momento da comercialização e deve permanecer atualizado para evitar divergências no caixa.
O custo também é importante para acompanhar as informações relacionadas às entradas de mercadorias e à formação de preços.
Já o estoque mínimo pode servir como referência para identificar produtos que estão chegando a uma quantidade considerada baixa pelo comércio.
Importância de um cadastro padronizado
Padronizar o cadastro significa utilizar critérios semelhantes para registrar produtos que fazem parte da mesma operação.
Essa organização reduz confusões e facilita a localização das informações.
Um dos problemas mais comuns em cadastros sem padrão é a criação de produtos duplicados. O mesmo item pode acabar registrado mais de uma vez com nomes diferentes, dificultando o controle do estoque e a análise das vendas.
Por exemplo:
-
“Água Mineral 500 ml”;
-
“Água 500ML”;
-
“Agua Mineral 0,5L”.
Apesar de representarem o mesmo produto, descrições diferentes podem fazer com que ele seja tratado como itens separados.
Um cadastro padronizado ajuda a evitar esse tipo de situação.
Também é importante definir critérios para abreviações, categorias e unidades utilizadas. Quanto mais consistente for o cadastro, mais simples será localizar produtos no atendimento.
Informações corretas ajudam principalmente em três momentos:
-
registro da venda;
-
consulta de produtos;
-
movimentação do estoque.
Durante a venda, o operador consegue localizar o item com mais rapidez e trabalhar com o preço previamente cadastrado.
Na consulta, fica mais fácil identificar características, categoria, código e demais informações.
No estoque, cada entrada ou saída pode ser relacionada ao produto correto, evitando que movimentações sejam registradas em cadastros diferentes.
A utilização de um Ponto de Venda PDV depende diretamente da qualidade das informações cadastradas. Por isso, revisar periodicamente produtos, descrições, preços, códigos e unidades ajuda a manter a operação organizada.
Também é recomendável evitar criar novos registros antes de verificar se o produto já existe no sistema. Uma pesquisa simples pelo nome, código ou código de barras pode impedir duplicidades e manter a base mais limpa.
Com cadastros consistentes, as vendas ficam mais rápidas, as consultas mais confiáveis e as movimentações mais fáceis de acompanhar.
Como agilizar o atendimento no caixa?
A rapidez no caixa influencia diretamente a experiência de compra e a organização da rotina comercial. Quanto menos etapas forem necessárias para localizar produtos, registrar quantidades e receber pagamentos, mais simples se torna o atendimento, principalmente nos períodos de maior movimento.
Um Ponto de Venda PDV bem organizado permite que o operador encontre os itens por diferentes formas de pesquisa e realize as principais operações da venda em um mesmo ambiente.
Para isso, o cadastro precisa estar atualizado. Produtos com códigos, descrições e preços corretos são encontrados com mais facilidade e reduzem a necessidade de interromper o atendimento para realizar conferências.
Algumas práticas que ajudam a tornar o caixa mais ágil são:
-
manter os códigos de barras atualizados;
-
utilizar descrições padronizadas;
-
evitar produtos duplicados;
-
manter preços corretos;
-
facilitar a pesquisa por diferentes campos;
-
organizar as formas de pagamento utilizadas pelo comércio;
-
permitir operações comuns sem etapas desnecessárias.
Assim, a agilidade não depende apenas da velocidade do operador, mas também da organização das informações utilizadas durante cada venda.
Localização dos produtos
Encontrar rapidamente o item comprado é uma das etapas fundamentais do atendimento. Dependendo da situação, o operador pode utilizar código de barras, código interno, descrição ou pesquisa rápida.
O código de barras é especialmente útil para produtos que já possuem essa identificação. Com um leitor, o operador pode localizar o cadastro sem precisar digitar o nome completo do item.
O código interno funciona como uma identificação própria do comércio. Ele pode ser útil para produtos que não possuem código de barras ou quando o estabelecimento utiliza uma organização específica para seus cadastros.
A descrição permite pesquisar pelo nome. Para que esse recurso seja eficiente, é importante que os produtos estejam cadastrados seguindo um padrão. Descrições claras facilitam a diferenciação entre itens semelhantes.
A pesquisa rápida complementa essas possibilidades. Caso o código não esteja disponível, o operador pode procurar por parte do nome ou por outra informação cadastrada.
Imagine, por exemplo, que um produto esteja sem a etiqueta com código de barras. Em vez de interromper a venda, o operador pode pesquisar pela descrição, localizar o cadastro correspondente e continuar o atendimento.
A possibilidade de utilizar diferentes formas de localização torna o Ponto de Venda PDV mais prático para diferentes situações do cotidiano.
Operações durante a venda
Depois de localizar os produtos, algumas operações podem ser necessárias antes da finalização.
A alteração de quantidade é um exemplo comum. Se o cliente estiver comprando cinco unidades do mesmo item, o operador pode informar a quantidade correspondente sem precisar registrar o produto cinco vezes.
Também pode ser necessário remover um item. Isso acontece quando um produto é registrado por engano ou quando o cliente decide não levar determinada mercadoria.
Outra operação possível é a aplicação de desconto autorizado. Nesse caso, o valor deve ser calculado de acordo com as regras definidas pelo estabelecimento, mantendo o registro do preço e do desconto utilizado na operação.
Na etapa de recebimento, a forma de pagamento escolhida precisa ser informada corretamente. Entre as possibilidades utilizadas pelo comércio podem estar dinheiro, cartão, PIX e outras opções cadastradas.
Quando o pagamento ocorre em dinheiro, o cálculo do troco também faz parte da rotina. O sistema pode utilizar o valor total da compra e a quantia recebida para apresentar quanto deve ser devolvido ao cliente.
Um exemplo simples ajuda a entender:
Se uma venda totalizar R$ 82,50 e o cliente entregar R$ 100,00 em dinheiro, o valor do troco será de R$ 17,50. O cálculo automático reduz a necessidade de realizar contas manualmente durante o atendimento.
Dessa maneira, localizar produtos, ajustar quantidades, registrar descontos, informar pagamentos e calcular o troco fazem parte de um fluxo contínuo.
Como integrar vendas e estoque?
Vendas e estoque estão diretamente relacionados. Sempre que um produto é comercializado, ocorre uma movimentação que precisa ser considerada no saldo disponível.
Quando esses controles são separados, existe o risco de uma venda ser registrada sem que o estoque seja atualizado. Com o passar do tempo, isso pode gerar diferenças entre a quantidade registrada no sistema e a quantidade realmente disponível no estabelecimento.
A integração permite que as movimentações acompanhem as operações realizadas.
No Ponto de Venda PDV, a finalização de uma venda pode gerar automaticamente a saída correspondente no estoque. Dessa forma, não é necessário registrar novamente a mesma movimentação em outro controle.
Porém, as vendas não são as únicas situações que alteram o saldo. O estoque também precisa considerar diferentes tipos de movimentação, como:
-
entrada de mercadorias;
-
saída por venda;
-
devoluções;
-
ajustes;
-
perdas;
-
inventários.
Cada uma dessas movimentações possui uma finalidade.
A entrada ocorre quando novas mercadorias são recebidas e incorporadas ao estoque. Se o comércio possuía 10 unidades de um produto e recebe outras 20, o saldo passa a considerar essa nova quantidade conforme o lançamento realizado.
Já a venda representa uma saída. As unidades comercializadas deixam de fazer parte do saldo disponível.
As devoluções precisam ser registradas de acordo com a situação da mercadoria. Quando um produto retorna e pode voltar ao estoque, a movimentação correspondente deve refletir essa entrada.
Os ajustes são utilizados para corrigir diferenças identificadas entre o registro e a quantidade física, conforme os procedimentos adotados pelo estabelecimento.
As perdas também precisam ser identificadas. Produtos danificados, vencidos ou que não podem mais ser comercializados não devem permanecer indevidamente como disponíveis.
O inventário, por sua vez, permite realizar a conferência física das mercadorias e comparar as quantidades encontradas com os registros existentes.
Exemplo de integração entre venda e estoque
Considere um produto que possui 25 unidades disponíveis.
Durante o atendimento, um cliente decide comprar três unidades. O operador localiza o produto, informa a quantidade e conclui a venda.
Antes da operação:
-
estoque disponível: 25 unidades.
Venda realizada:
-
quantidade vendida: 3 unidades.
Depois da movimentação:
-
estoque disponível: 22 unidades.
Com a integração, a saída das três unidades é relacionada à própria venda. O operador não precisa finalizar o atendimento e depois acessar outro controle apenas para diminuir manualmente a quantidade.
Esse processo ajuda a manter o saldo atualizado conforme as movimentações registradas.
A integração também facilita consultas posteriores. Se o responsável pelo comércio perceber uma redução no estoque, poderá analisar as movimentações para entender se ela ocorreu por vendas, perdas, ajustes ou outras operações registradas.
Quando o Ponto de Venda PDV conecta vendas e estoque, cada operação passa a contribuir para a atualização das informações, diminuindo lançamentos repetidos e facilitando o acompanhamento das mercadorias disponíveis.
Como controlar caixa e recebimentos pelo PDV?
O controle de caixa é uma das partes mais importantes da rotina de um comércio, porque concentra as movimentações financeiras relacionadas às vendas e aos recebimentos realizados ao longo do dia. Quando essas informações são registradas de forma organizada, fica mais fácil conferir valores, identificar diferenças e acompanhar o resultado das operações.
Um Ponto de Venda PDV pode ajudar a registrar cada movimentação realizada no caixa, criando um histórico que facilita a conferência e reduz a dependência de controles separados.
Na prática, o caixa não envolve apenas o recebimento de vendas. Existem diferentes tipos de movimentação que precisam ser registrados corretamente para que o saldo apresentado esteja de acordo com os valores realmente disponíveis.
Entre as principais estão:
-
abertura de caixa;
-
entradas;
-
saídas;
-
sangrias;
-
suprimentos;
-
fechamento.
Cada uma delas representa uma situação diferente dentro da operação.
Movimentações importantes
A abertura de caixa marca o início das atividades de determinado operador ou período. Normalmente, nesse momento é informado o valor inicial disponível para troco.
Esse registro é importante porque permite diferenciar o valor que já estava no caixa antes das vendas daquele que foi recebido durante o expediente.
Imagine, por exemplo, que o estabelecimento inicie o dia com R$ 200,00 em dinheiro para troco. Esse valor deve ser identificado como saldo inicial e não como receita de venda.
As entradas representam valores adicionados ao caixa durante a operação. Elas podem estar relacionadas às próprias vendas ou a outras movimentações registradas conforme a necessidade do comércio.
Já as saídas correspondem a valores retirados para alguma finalidade específica e precisam ser registradas para que o saldo permaneça correto.
A sangria é uma retirada de dinheiro realizada durante o expediente. Ela pode ser utilizada, por exemplo, quando o valor acumulado no caixa físico se torna elevado e parte desse montante precisa ser removida.
Considere uma situação em que o caixa tenha acumulado R$ 1.500,00 em dinheiro ao longo do dia. Caso sejam retirados R$ 1.000,00 por meio de uma sangria, essa movimentação precisa ficar registrada. Dessa forma, o sistema consegue explicar por que o valor físico disponível foi reduzido.
O suprimento funciona de maneira contrária. Ele representa a entrada de determinado valor no caixa para reforçar o saldo disponível, muitas vezes utilizado para troco.
Se o operador estiver com poucas cédulas de menor valor, por exemplo, pode ser realizado um suprimento para facilitar os próximos atendimentos.
Ao final do período, ocorre o fechamento do caixa. Nessa etapa, os valores registrados são conferidos com os montantes efetivamente disponíveis.
O Ponto de Venda PDV pode reunir essas movimentações em um único histórico, facilitando a análise de tudo o que aconteceu entre a abertura e o encerramento.
Como o fechamento ajuda na conferência?
O fechamento permite comparar o que foi registrado no sistema com os valores encontrados no caixa.
Essa conferência pode considerar:
-
saldo inicial;
-
vendas em dinheiro;
-
vendas em cartão;
-
recebimentos via PIX;
-
sangrias;
-
suprimentos;
-
outras movimentações registradas;
-
saldo final.
Quando existe diferença entre o valor esperado e o valor encontrado, o histórico das operações ajuda a investigar a origem da divergência.
Por exemplo, se o sistema indicar que deveriam existir R$ 650,00 em dinheiro, mas a conferência física encontrar R$ 630,00, existe uma diferença de R$ 20,00 que precisa ser analisada.
A partir dos registros realizados ao longo do expediente, é possível verificar se ocorreu uma retirada não registrada, um troco incorreto ou outra situação que tenha afetado o saldo.
Formas de pagamento
As formas de pagamento também precisam ser registradas corretamente durante cada venda.
Entre as opções mais comuns estão:
-
dinheiro;
-
cartão;
-
PIX;
-
outras formas cadastradas.
Registrar a forma correta é importante porque cada tipo de recebimento segue um fluxo diferente.
No pagamento em dinheiro, o valor entra diretamente no caixa físico e pode exigir cálculo de troco.
No cartão, o recebimento fica relacionado à operação eletrônica realizada durante a venda.
No PIX, o pagamento ocorre por transferência, sem gerar movimentação de dinheiro físico no caixa.
Também podem existir outras formas configuradas de acordo com a rotina do estabelecimento.
Quando a forma de pagamento é informada corretamente, a conferência ao final do dia se torna mais simples, pois os valores podem ser separados por categoria.
Isso permite saber, por exemplo, quanto foi recebido em dinheiro, quanto foi pago em cartão e quanto entrou por PIX.
Como integrar o PDV ao controle financeiro?
A integração entre vendas e financeiro ajuda a reduzir lançamentos manuais e melhora a organização das informações.
Quando uma venda é concluída, ela gera não apenas uma movimentação comercial, mas também um valor a receber ou já recebido, dependendo da forma de pagamento escolhida.
Com um Ponto de Venda PDV integrado, os dados da venda podem ser utilizados para registrar automaticamente as informações financeiras correspondentes.
Isso ajuda a conectar diferentes etapas, como:
-
registro dos recebimentos;
-
contas relacionadas às vendas;
-
parcelamentos;
-
conferência de valores;
-
histórico financeiro;
-
identificação de diferenças.
Essa conexão reduz a necessidade de informar os mesmos dados em mais de um controle.
Registro dos recebimentos
Quando uma venda é paga no momento da compra, o recebimento pode ser associado diretamente à operação.
Se o cliente pagar R$ 120,00 em dinheiro, por exemplo, esse valor pode ficar relacionado à venda e também aparecer nos registros do caixa.
Se o pagamento ocorrer por outra forma, o sistema pode manter essa identificação no histórico.
Isso facilita a consulta posterior e reduz dúvidas sobre como determinado valor foi recebido.
Contas relacionadas às vendas
Nem todas as vendas precisam ser recebidas integralmente no mesmo momento.
Dependendo da operação, podem existir valores futuros relacionados a parcelamentos ou outras condições cadastradas.
Nesse caso, é importante que as contas estejam vinculadas à venda que originou o recebimento.
Essa relação facilita a consulta do histórico, permitindo identificar de onde veio determinado valor e qual operação está associada a ele.
Parcelamentos
Em uma venda parcelada, o valor total é dividido em diferentes vencimentos.
Considere uma compra de R$ 900,00 parcelada em três vezes.
O controle financeiro pode registrar:
-
primeira parcela: R$ 300,00;
-
segunda parcela: R$ 300,00;
-
terceira parcela: R$ 300,00.
Cada parcela pode ter sua própria data de vencimento e situação de pagamento.
Dessa forma, o responsável consegue acompanhar o que já foi recebido e o que ainda permanece pendente.
Conferência de valores
A integração também ajuda na conferência entre aquilo que foi vendido e os valores registrados financeiramente.
Se determinado período teve R$ 10.000,00 em vendas, por exemplo, é possível analisar como esse total foi distribuído entre pagamentos à vista, parcelamentos, dinheiro, cartão, PIX ou outras formas utilizadas.
Essa comparação ajuda a identificar possíveis inconsistências.
Quando os dados estão separados em diferentes controles, a conferência pode exigir a comparação manual entre planilhas, relatórios e anotações.
Com as informações conectadas, o processo tende a ser mais rápido e organizado.
Histórico financeiro e identificação de diferenças
Manter um histórico permite consultar movimentações anteriores sempre que surgir alguma dúvida.
Entre as informações que podem ser analisadas estão:
-
data da venda;
-
valor total;
-
forma de pagamento;
-
parcelas;
-
recebimentos realizados;
-
valores pendentes;
-
movimentações de caixa.
Esse histórico também ajuda na identificação de diferenças entre vendas e recebimentos.
Caso uma venda esteja registrada, mas o recebimento correspondente não apareça como esperado, é possível investigar a operação.
A mesma lógica vale para valores registrados financeiramente que não possuem uma origem clara.
Vantagem da integração
A principal vantagem de conectar vendas, caixa e financeiro está na redução de lançamentos repetidos.
Sem integração, uma venda pode precisar ser registrada no caixa, atualizada em outro controle financeiro e depois conferida manualmente.
Com os dados conectados, parte dessas informações pode ser aproveitada automaticamente.
Isso ajuda a diminuir:
-
retrabalho;
-
digitação duplicada;
-
diferenças entre registros;
-
tempo gasto com conferências;
-
dependência de controles paralelos.
Quando o Ponto de Venda PDV mantém vendas e recebimentos relacionados, o comércio consegue acompanhar melhor o caminho das informações desde o atendimento até o registro financeiro.
Principais áreas centralizadas por um Ponto de Venda PDV
A centralização das informações permite que diferentes atividades do comércio façam parte de um mesmo fluxo. Em vez de manter vendas, estoque, caixa e recebimentos em controles separados, os dados gerados durante uma operação podem ser utilizados para atualizar outras áreas relacionadas.
Com um Ponto de Venda PDV, por exemplo, o registro de uma venda pode movimentar o estoque, identificar a forma de pagamento, gerar informações para o caixa e manter dados disponíveis para consultas e relatórios.
Essa integração facilita a rotina porque reduz a necessidade de registrar a mesma informação diversas vezes. Também permite acompanhar com mais clareza o caminho de uma operação, desde a inclusão dos produtos até o recebimento do valor.
| Área | Informação controlada |
|---|---|
| Vendas | Produtos, quantidades, preços, descontos e valores das operações |
| Estoque | Entradas, saídas, ajustes e saldo disponível |
| Caixa | Abertura, entradas, saídas, sangrias, suprimentos e fechamento |
| Pagamentos | Dinheiro, cartão, PIX e demais formas cadastradas |
| Produtos | Cadastro, descrição, códigos, categorias, custos e preços |
| Clientes | Dados utilizados para identificação e histórico das operações |
| Financeiro | Recebimentos, parcelas, valores pendentes e movimentações |
| Relatórios | Informações consolidadas para acompanhamento da operação |
Como essas áreas se relacionam na prática?
A integração pode ser observada facilmente durante uma venda. Quando o operador registra determinado produto, o sistema utiliza as informações previamente cadastradas para identificar descrição, preço e outras características necessárias.
Após informar a quantidade, o valor da compra é calculado. Quando a venda é finalizada, outras áreas podem ser atualizadas conforme a movimentação realizada.
Um fluxo integrado pode funcionar da seguinte maneira:
-
o produto é localizado pelo código ou descrição;
-
a quantidade é informada;
-
o preço cadastrado é utilizado na venda;
-
o pagamento é registrado;
-
a movimentação aparece no caixa;
-
a quantidade vendida é retirada do estoque;
-
o recebimento fica relacionado à operação;
-
os dados ficam disponíveis para consultas e relatórios.
Imagine um produto com 40 unidades disponíveis. Durante o dia, são vendidas cinco unidades por R$ 30,00 cada, totalizando R$ 150,00.
Com as informações centralizadas, a operação pode registrar simultaneamente a venda de R$ 150,00, a saída de cinco unidades do estoque e a forma de pagamento utilizada. O saldo disponível passa a considerar 35 unidades.
Assim, não é necessário consultar um controle para descobrir o que foi vendido e outro para verificar o impacto daquela venda no estoque.
Vendas e produtos
A área de vendas utiliza diretamente as informações do cadastro de produtos. Por isso, manter códigos, descrições e preços atualizados é essencial para um atendimento organizado.
Quando o operador localiza um item, os dados cadastrados podem ser utilizados automaticamente. Isso evita a necessidade de digitar manualmente o preço a cada nova operação.
O histórico das vendas também permite verificar quais produtos foram comercializados, suas quantidades e os valores registrados em determinado período.
Estoque e movimentações
O estoque precisa acompanhar as entradas e saídas de mercadorias.
As vendas representam uma das principais movimentações de saída, mas não são as únicas alterações possíveis. Entradas de mercadorias, devoluções, perdas, ajustes e inventários também podem modificar o saldo.
Quando essas movimentações estão relacionadas ao cadastro correto do produto, torna-se mais simples entender por que determinada quantidade aumentou ou diminuiu.
Esse acompanhamento também ajuda a identificar itens que estão próximos do estoque mínimo e que podem exigir atenção durante o planejamento das próximas compras.
Caixa e pagamentos
O caixa reúne as movimentações relacionadas ao período de atendimento. A abertura identifica o saldo inicial, enquanto vendas, entradas, saídas, sangrias e suprimentos modificam os valores registrados ao longo do expediente.
As formas de pagamento complementam esse controle.
Uma venda de R$ 200,00, por exemplo, não significa necessariamente que R$ 200,00 foram adicionados ao caixa físico. Se o cliente pagar por PIX ou cartão, o recebimento terá uma característica diferente de uma venda paga em dinheiro.
Por isso, identificar corretamente cada forma de pagamento ajuda na conferência.
Financeiro e recebimentos
A integração financeira permite relacionar os valores das vendas aos respectivos recebimentos.
Isso é especialmente importante quando existem operações parceladas. Nesse cenário, o valor total da venda pode gerar diferentes parcelas, cada uma com vencimento e situação próprios.
O Ponto de Venda PDV pode contribuir para que a origem desses valores permaneça relacionada às operações realizadas, diminuindo a necessidade de repetir informações manualmente.
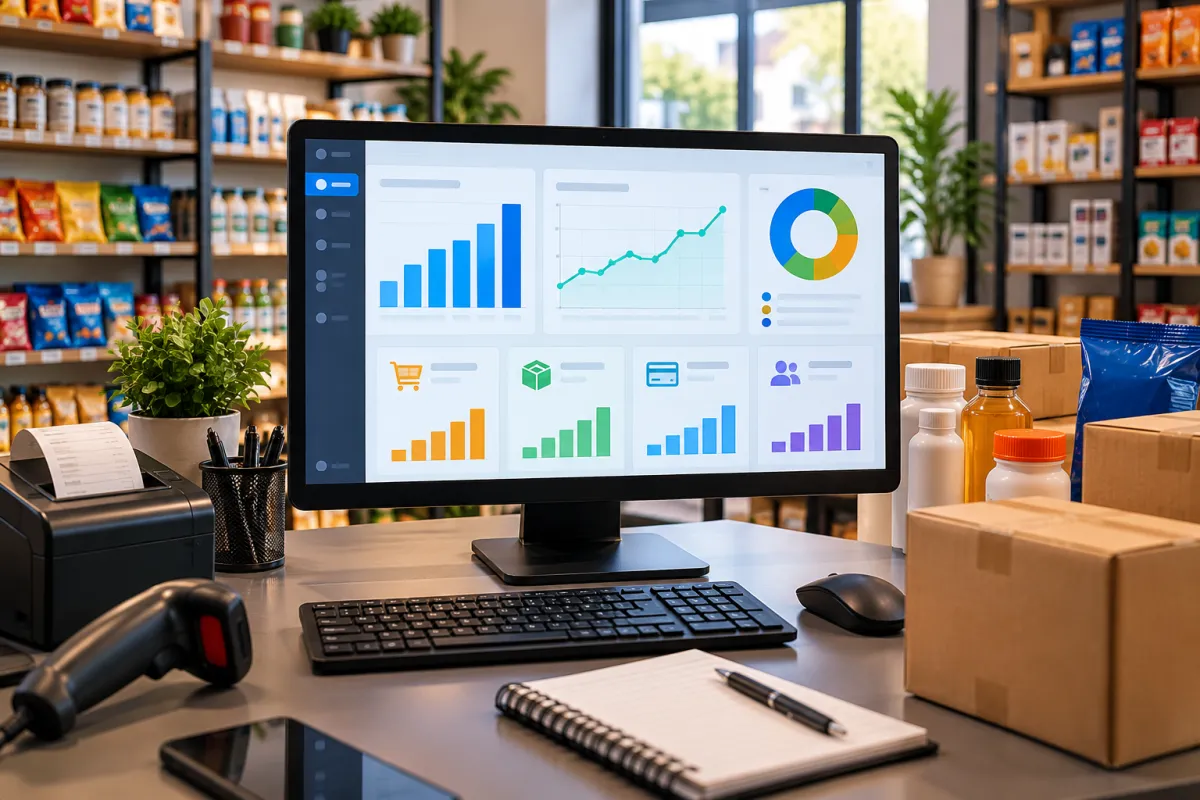
Relatórios para acompanhar a operação
Os relatórios utilizam os dados registrados nas diferentes etapas para transformar as movimentações do dia a dia em informações mais fáceis de consultar.
É possível acompanhar, por exemplo:
-
vendas realizadas em determinado período;
-
quantidade de produtos vendidos;
-
movimentações do estoque;
-
valores registrados no caixa;
-
formas de pagamento utilizadas;
-
recebimentos;
-
produtos com maior ou menor saída.
Quanto mais organizados estiverem os registros, mais confiáveis serão as informações utilizadas nessas consultas.
A centralização permite, portanto, visualizar diferentes partes da operação a partir de dados relacionados entre si. Em vez de reunir manualmente informações de diversos controles, o comércio pode acompanhar vendas, mercadorias, caixa e recebimentos de maneira integrada e utilizar esses registros para entender melhor sua rotina.
Quais relatórios ajudam na gestão do comércio?
Os relatórios são importantes para transformar as movimentações registradas diariamente em informações que podem ser consultadas de maneira organizada. Em vez de observar apenas cada venda individualmente, o responsável pelo comércio consegue analisar períodos, produtos, estoque, caixa, pagamentos e recebimentos.
Quando as informações são registradas em um Ponto de Venda PDV, os relatórios podem aproveitar os dados gerados durante as próprias operações. Dessa maneira, uma venda realizada hoje pode contribuir posteriormente para análises sobre faturamento, movimentação de produtos ou formas de pagamento.
O objetivo não é apenas acumular dados, mas facilitar a compreensão do que está acontecendo no estabelecimento.
Entre os principais relatórios que podem ajudar nessa rotina estão:
-
vendas por período;
-
produtos mais vendidos;
-
produtos com pouca saída;
-
movimento de caixa;
-
estoque disponível;
-
formas de pagamento;
-
valores recebidos.
Cada relatório responde a uma necessidade diferente e pode ajudar na tomada de decisões relacionadas à operação.
Vendas por período
O relatório de vendas por período permite analisar quanto foi comercializado em determinado intervalo de tempo.
A consulta pode considerar, por exemplo:
-
vendas do dia;
-
vendas da semana;
-
vendas do mês;
-
quantidade de operações;
-
quantidade de itens vendidos;
-
valor total comercializado.
Comparar períodos ajuda a identificar mudanças no movimento do estabelecimento.
Imagine que um comércio registre R$ 18 mil em vendas durante uma semana e R$ 24 mil na semana seguinte. A comparação permite observar a diferença e investigar quais produtos ou dias contribuíram para essa alteração.
Também é possível analisar dias específicos para entender quando existe maior ou menor volume de atendimento.
Produtos mais vendidos
Saber quais produtos possuem maior saída ajuda a entender o comportamento das vendas e a acompanhar a necessidade de reposição.
O relatório pode apresentar informações como quantidade comercializada, valor vendido e período analisado.
Se determinado item aparece frequentemente entre os mais vendidos, o estabelecimento pode acompanhar seu estoque com maior atenção para reduzir o risco de ficar sem unidades disponíveis.
Essa informação também pode ser utilizada no planejamento de compras, sempre considerando o histórico e a situação atual do estoque.
Produtos com pouca saída
Além dos itens mais procurados, também é importante identificar produtos que permanecem por muito tempo sem movimentação significativa.
Um produto com pouca saída ocupa espaço no estoque e representa mercadoria que ainda não foi convertida em venda.
Ao identificar esses itens, o responsável pode analisar fatores como:
-
quantidade disponível;
-
período sem vendas;
-
histórico de movimentação;
-
preço atual;
-
frequência de saída.
Isso não significa que todo produto com baixa movimentação seja um problema. Alguns itens naturalmente possuem uma frequência de venda menor. O relatório serve como base para entender cada situação.
Movimento de caixa
O relatório de caixa ajuda a acompanhar as movimentações realizadas entre a abertura e o fechamento.
Ele pode reunir informações relacionadas a:
-
saldo inicial;
-
vendas;
-
entradas;
-
saídas;
-
sangrias;
-
suprimentos;
-
saldo final.
Esse acompanhamento facilita a conferência dos valores e ajuda a identificar movimentações que precisam ser verificadas.
Se houver diferença no fechamento, o histórico pode ser consultado para entender quais registros ocorreram durante o período.
Estoque disponível
O relatório de estoque mostra as quantidades registradas para os produtos.
Com ele, é possível identificar itens com saldo elevado, produtos próximos do estoque mínimo e mercadorias que precisam de atenção.
Em um Ponto de Venda PDV integrado, as vendas podem gerar movimentações de saída automaticamente. Assim, a consulta do estoque considera as operações registradas ao longo da rotina.
Para manter essa informação confiável, entradas, perdas, devoluções, ajustes e inventários também precisam ser registrados corretamente.
Formas de pagamento e valores recebidos
Outro relatório importante é a distribuição das vendas por forma de pagamento.
O estabelecimento pode consultar quanto foi recebido em:
-
dinheiro;
-
cartão;
-
PIX;
-
outras formas cadastradas.
Essa separação facilita a conferência, pois nem todo valor vendido estará fisicamente disponível no caixa.
Também é importante acompanhar os valores efetivamente recebidos, principalmente quando existem parcelamentos ou pagamentos previstos para outras datas.
Uso das informações
Os relatórios ajudam a transformar registros operacionais em informações úteis para acompanhamento.
Em vez de depender apenas da percepção sobre o movimento da loja, o responsável pode consultar dados para responder perguntas como:
-
Quanto foi vendido hoje?
-
Quais produtos tiveram maior saída?
-
Quais itens estão com estoque baixo?
-
Quanto foi recebido em cada forma de pagamento?
-
Houve diferença no fechamento do caixa?
-
Quais produtos estão com pouca movimentação?
Essas consultas facilitam a identificação de situações que exigem atenção.
O histórico também permite comparar períodos. Ao analisar informações de semanas ou meses diferentes, é possível perceber alterações nas vendas, no estoque e nos recebimentos.
Como o PDV pode reduzir erros e retrabalho?
Erros e retrabalho costumam aparecer quando a mesma informação precisa ser registrada várias vezes em locais diferentes.
Imagine uma venda anotada primeiro no caixa, depois lançada manualmente no controle de estoque e, posteriormente, registrada novamente em uma planilha financeira. Além de exigir mais tempo, esse processo aumenta a possibilidade de alguma informação ser digitada incorretamente ou simplesmente esquecida.
A integração proporcionada por um Ponto de Venda PDV pode diminuir essas repetições ao permitir que os dados registrados durante uma operação sejam aproveitados em outros controles relacionados.
Entre os principais pontos estão:
-
evitar digitação repetida;
-
padronizar preços;
-
atualizar o estoque;
-
centralizar pagamentos;
-
facilitar conferências;
-
manter histórico das movimentações.
Menos digitação repetida
Quando os produtos já possuem cadastro completo, o operador não precisa informar novamente descrição e preço em cada venda.
A leitura do código de barras ou a pesquisa do item permite recuperar os dados existentes.
O mesmo princípio pode ser aplicado às movimentações relacionadas. Se uma venda já contém produto, quantidade, valor e pagamento, essas informações podem ser utilizadas por outras áreas sem a necessidade de novos lançamentos manuais.
Padronização dos preços
Manter os preços vinculados ao cadastro dos produtos reduz a dependência de tabelas paralelas.
Se um item custa R$ 39,90, por exemplo, esse valor pode ser utilizado automaticamente quando o produto é incluído na venda.
Quando houver uma alteração, o cadastro deve ser atualizado para que as próximas operações utilizem a informação correta.
Isso ajuda a evitar situações em que o caixa utiliza um preço enquanto outro controle apresenta um valor diferente.
Atualização do estoque
Uma venda também representa uma saída de mercadoria.
Quando vendas e estoque estão conectados, a quantidade comercializada pode gerar a movimentação correspondente.
Se existem 30 unidades de um produto e quatro são vendidas, o saldo passa a considerar 26 unidades, conforme os registros realizados.
Essa atualização evita que o operador precise concluir a venda e depois registrar manualmente a mesma saída em outro controle.
Centralização dos pagamentos e conferências
Registrar a forma de pagamento junto à venda facilita a conferência posterior.
É possível identificar quais valores foram recebidos em dinheiro, cartão, PIX ou outras modalidades utilizadas pelo comércio.
Essa organização ajuda principalmente no fechamento, quando os registros precisam ser comparados aos valores efetivamente recebidos.
O histórico das movimentações também permite investigar diferenças sem depender apenas de anotações ou da memória dos operadores.
Exemplo de operação manual e operação integrada
Considere a venda de cinco unidades de um produto por R$ 20,00 cada, totalizando R$ 100,00.
Em uma operação baseada em controles separados, o responsável poderia precisar:
-
registrar os R$ 100,00 no caixa;
-
anotar as cinco unidades vendidas;
-
acessar outro controle para reduzir o estoque;
-
registrar a forma de pagamento;
-
lançar o recebimento em outro local;
-
reunir posteriormente essas informações para elaborar uma conferência.
Cada nova etapa cria outra oportunidade para divergências.
Em uma operação integrada, a venda é registrada uma vez. As cinco unidades ficam relacionadas à movimentação de estoque, os R$ 100,00 permanecem associados à operação e a forma de pagamento é informada durante a finalização.
Os mesmos dados ficam disponíveis para consultas e relatórios posteriores.
Dessa maneira, a centralização não elimina a necessidade de conferência, mas reduz tarefas repetitivas e facilita a identificação da origem de cada movimentação.
Como acompanhar o desempenho das vendas?
Acompanhar o desempenho das vendas permite entender melhor como o comércio está funcionando ao longo do tempo. Mais do que observar o valor vendido em um único dia, é importante analisar diferentes indicadores para identificar períodos de maior movimento, produtos com mais saída e mudanças no comportamento das operações.
Quando as vendas são registradas em um Ponto de Venda PDV, os dados gerados durante o atendimento podem ser utilizados posteriormente em consultas e relatórios. Isso reduz a necessidade de reunir manualmente informações de diferentes controles.
Alguns dos principais indicadores que podem ser acompanhados são:
-
faturamento por período;
-
quantidade de vendas;
-
ticket médio;
-
produtos vendidos;
-
horários de maior movimento;
-
formas de pagamento mais utilizadas.
Analisar esses dados em conjunto proporciona uma visão mais completa da operação. Um aumento no faturamento, por exemplo, pode acontecer porque mais clientes compraram ou porque o valor médio de cada venda aumentou.
Faturamento por período
O faturamento permite acompanhar o valor total das vendas realizadas em determinado intervalo.
A consulta pode ser feita por:
-
dia;
-
semana;
-
mês;
-
períodos personalizados.
Imagine que um estabelecimento registre R$ 4.500,00 em vendas na segunda-feira e R$ 7.200,00 na sexta-feira. Apenas essa comparação já mostra uma diferença importante no movimento entre os dois dias.
Ao analisar várias semanas, é possível verificar se esse comportamento se repete ou se foi uma situação específica.
O faturamento também pode ser acompanhado junto a outros indicadores. Isso ajuda a entender não apenas quanto foi vendido, mas como aquele resultado foi formado.
Quantidade de vendas e ticket médio
A quantidade de vendas mostra quantas operações foram concluídas em determinado período.
Esse indicador pode ser combinado com o ticket médio, que representa o valor médio gasto em cada venda.
Uma forma simples de calcular é:
Ticket médio = faturamento ÷ quantidade de vendas
Considere um comércio que tenha registrado R$ 12.000,00 em vendas durante determinado período, distribuídos em 300 operações.
Nesse caso, o ticket médio foi de R$ 40,00.
Se no período seguinte o estabelecimento registrar o mesmo faturamento em apenas 240 vendas, o valor médio por operação terá aumentado para R$ 50,00.
Esse tipo de comparação ajuda a entender se uma mudança no faturamento ocorreu pela quantidade de atendimentos, pelo valor médio das compras ou pela combinação dos dois fatores.
Produtos vendidos
A análise dos produtos comercializados ajuda a identificar quais itens possuem maior participação nas vendas.
Além da quantidade, é possível observar:
-
valor vendido por produto;
-
frequência de saída;
-
categorias com maior movimento;
-
itens com baixa movimentação;
-
produtos que exigem reposição frequente.
Essas informações também podem ser relacionadas ao estoque.
Se determinado produto apresenta grande volume de vendas, acompanhar seu saldo disponível ajuda a planejar as próximas compras e reduzir o risco de falta de mercadoria.
Já os itens com baixa saída podem ser analisados para entender há quanto tempo permanecem disponíveis e qual é seu histórico de movimentação.
Horários de maior movimento
Identificar os horários com maior quantidade de vendas ajuda a compreender como o fluxo de clientes se distribui ao longo do dia.
Um comércio pode perceber, por exemplo, que a maior concentração de operações acontece entre 11h e 14h, enquanto outro estabelecimento pode registrar seu pico no final da tarde.
Essas informações podem ajudar na organização das atividades internas, especialmente nos momentos em que o caixa recebe maior volume de operações.
O histórico é importante porque um único dia pode não representar o comportamento habitual. O ideal é observar diferentes períodos antes de identificar um padrão.
Formas de pagamento mais utilizadas
A análise das formas de pagamento permite verificar como os clientes costumam concluir suas compras.
O estabelecimento pode acompanhar a participação de:
-
dinheiro;
-
cartão;
-
PIX;
-
demais formas cadastradas.
Essas informações também facilitam a conferência dos recebimentos.
Se a maior parte das vendas ocorre por cartão ou PIX, por exemplo, o valor fisicamente disponível no caixa será diferente do faturamento total registrado.
Por isso, acompanhar vendas e pagamentos de forma integrada ajuda a interpretar os números corretamente.
Comparação entre períodos
Uma informação isolada mostra apenas uma parte da operação. Para identificar mudanças, é importante realizar comparações.
Um Ponto de Venda PDV que mantém o histórico das vendas permite consultar diferentes períodos e verificar como os indicadores se comportaram.
É possível comparar, por exemplo:
-
hoje com ontem;
-
esta semana com a semana anterior;
-
este mês com o mês anterior;
-
determinados dias da semana;
-
períodos equivalentes.
Imagine os seguintes resultados:
Em uma semana, foram realizadas 420 vendas com faturamento de R$ 21.000,00. Na semana seguinte, foram registradas 480 vendas e R$ 26.400,00 em faturamento.
A comparação mostra que houve aumento tanto na quantidade de operações quanto no valor vendido. A partir disso, outros dados podem ser analisados para entender quais produtos, dias ou horários contribuíram para a mudança.
Também é importante observar quedas.
Caso a quantidade de vendas diminua, o responsável pode verificar se a redução ocorreu em dias específicos, categorias de produtos ou determinados horários.
Comparar períodos transforma o histórico em uma ferramenta prática para acompanhar mudanças na rotina comercial.
O que avaliar ao escolher um Ponto de Venda PDV?
Escolher uma solução para o comércio exige analisar mais do que a possibilidade de registrar vendas. O sistema precisa atender às atividades realizadas diariamente e permitir que as informações circulem entre os principais controles da operação.
Antes da escolha, é importante entender quais processos o estabelecimento precisa organizar e quais recursos realmente serão utilizados.
Facilidade de utilização e rapidez
A operação deve ser simples para quem utiliza o caixa diariamente.
É importante avaliar quantas etapas são necessárias para:
-
localizar um produto;
-
alterar quantidades;
-
aplicar operações autorizadas;
-
selecionar a forma de pagamento;
-
finalizar uma venda.
Quanto mais objetivo for esse fluxo, menor tende a ser o tempo necessário para concluir cada atendimento.
A pesquisa de produtos também merece atenção. Poder localizar itens por código de barras, código interno ou descrição ajuda em diferentes situações da rotina.
Controle de produtos e integração com estoque
O cadastro deve permitir organizar informações essenciais, como descrição, códigos, categoria, unidade, custo e preço de venda.
Além disso, vendas e estoque precisam trabalhar de maneira conectada.
Ao comercializar determinado item, a movimentação correspondente deve ser considerada no saldo disponível. Entradas, devoluções, perdas, ajustes e inventários também precisam fazer parte do controle.
Essa integração evita que a empresa dependa de atualizações manuais depois de cada venda.
Gestão de caixa e formas de pagamento
Outro ponto importante é verificar como o sistema controla a rotina do caixa.
Entre as operações relevantes estão:
-
abertura;
-
entradas e saídas;
-
sangrias;
-
suprimentos;
-
fechamento.
Também é necessário avaliar se as formas de pagamento utilizadas pelo comércio podem ser registradas adequadamente.
Isso facilita tanto o atendimento quanto a conferência posterior.
Controle financeiro e relatórios
As vendas geram informações que precisam chegar ao financeiro de maneira organizada.
Por isso, vale analisar como o sistema registra recebimentos, parcelamentos e demais movimentações relacionadas às operações comerciais.
Os relatórios também devem oferecer informações úteis para o acompanhamento, como vendas por período, movimentação do estoque, valores recebidos e formas de pagamento.
Um bom relatório precisa facilitar a compreensão dos dados, e não apenas apresentar uma grande quantidade de informações.
Segurança das informações
A segurança deve fazer parte dos critérios de avaliação.
É importante verificar recursos relacionados a:
-
controle de acesso;
-
permissões de usuários;
-
proteção das informações;
-
registro das operações;
-
preservação dos dados.
Cada pessoa deve acessar apenas os recursos necessários para suas atividades, principalmente quando determinadas operações exigem autorização.
O histórico também é relevante para entender quando e como determinadas movimentações foram registradas.
Capacidade de acompanhar o crescimento do comércio
As necessidades de um estabelecimento podem mudar ao longo do tempo. O aumento no número de produtos, vendas e movimentações exige uma estrutura capaz de acompanhar essa evolução.
Por isso, a escolha de um Ponto de Venda PDV deve considerar não apenas a operação atual, mas também a possibilidade de organizar um volume maior de informações no futuro.
Antes da contratação, vale observar se a solução consegue manter produtos, vendas, estoque, caixa, pagamentos, financeiro e relatórios integrados conforme a operação se torna mais movimentada.
Essa análise ajuda a escolher uma ferramenta adequada à realidade do comércio e evita depender de diferentes controles conforme novas necessidades surgem.
Conclusão
Um Ponto de Venda PDV pode ir muito além do simples registro de produtos e pagamentos no caixa. Quando integrado aos principais processos do comércio, ele passa a fazer parte da organização de toda a operação.
A centralização permite conectar vendas, produtos, estoque, caixa, formas de pagamento e controle financeiro em um mesmo fluxo de informações. Assim, uma venda registrada pode atualizar o estoque, identificar o recebimento, alimentar o movimento do caixa e gerar dados para consultas e relatórios.
Essa integração reduz a necessidade de repetir lançamentos em diferentes controles, diminuindo o retrabalho e as possibilidades de divergências. Também facilita a conferência das movimentações, pois cada operação permanece registrada e pode ser consultada posteriormente.
Outro benefício está na organização do atendimento. Com produtos, códigos, preços e formas de pagamento corretamente cadastrados, o operador consegue localizar itens e finalizar vendas com menos etapas.
Ao mesmo tempo, os responsáveis pela gestão conseguem acompanhar informações como faturamento, quantidade de vendas, ticket médio, estoque disponível, produtos mais vendidos, recebimentos e movimentações do caixa.
Por isso, a escolha de um Ponto de Venda PDV deve considerar a capacidade de reunir informações importantes da rotina comercial. Quanto mais organizados e conectados estiverem os processos, mais simples se torna acompanhar o funcionamento do estabelecimento, reduzir tarefas manuais e manter uma operação preparada para um volume maior de vendas.