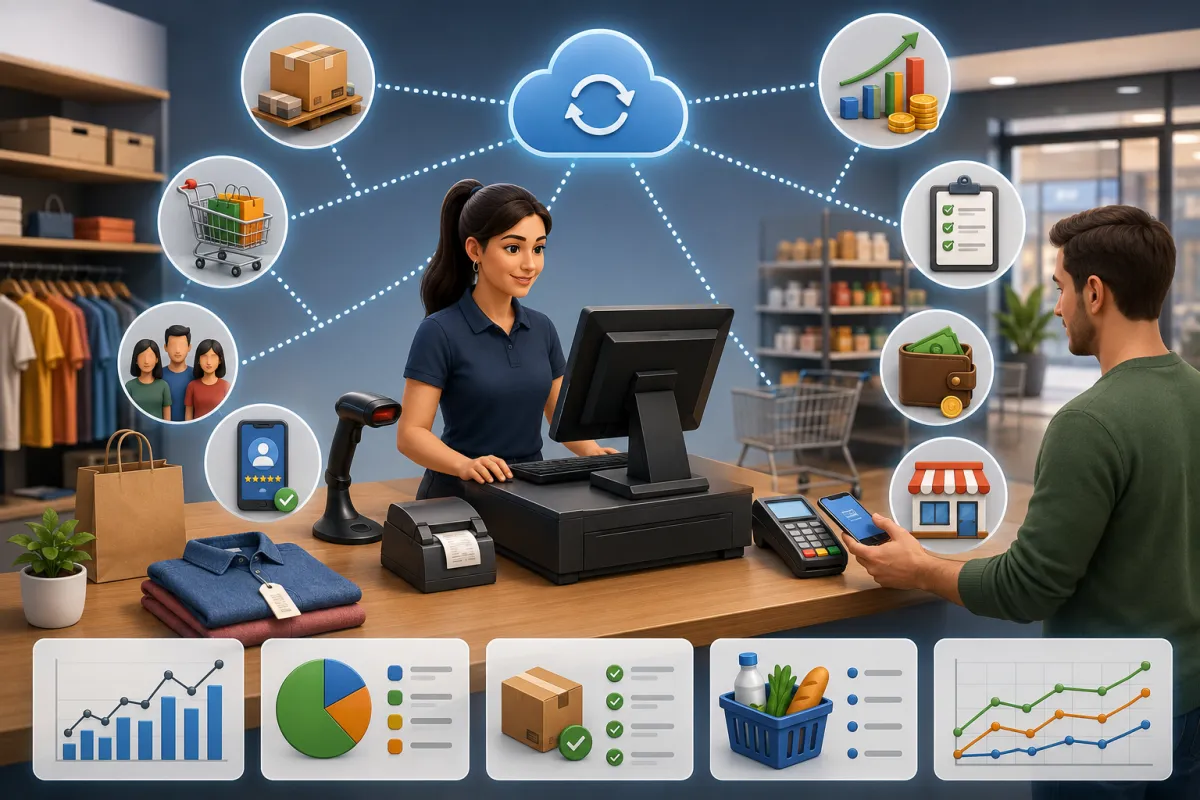
A rotina de um estabelecimento comercial envolve muito mais do que simplesmente registrar produtos e receber o pagamento dos clientes. Cada venda realizada interfere diretamente no caixa, no estoque, nos recebimentos e nas informações utilizadas pela gestão para acompanhar o desempenho do negócio. Nesse cenário, o PDV varejo online pode centralizar as movimentações do ponto de venda e facilitar o acompanhamento das operações realizadas diariamente.
Quando os registros do caixa são feitos corretamente, o comerciante consegue saber quanto vendeu, quais formas de pagamento foram utilizadas, quanto deveria existir em dinheiro no caixa, quais valores foram retirados durante o expediente e se houve cancelamentos, descontos ou devoluções.
O problema aparece quando alguma dessas movimentações ocorre sem registro. Uma venda recebida em dinheiro, mas lançada como cartão, por exemplo, pode provocar uma diferença no fechamento. O mesmo acontece quando uma sangria é realizada fisicamente, porém não é informada no sistema. No final do dia, o valor encontrado pelo operador será diferente daquele calculado com base nas movimentações registradas.
Por isso, fazer o fechamento de caixa corretamente não significa apenas contar o dinheiro disponível na gaveta. É necessário comparar as vendas, os recebimentos, as entradas, as retiradas e as demais operações realizadas durante o período.
Além disso, quando as vendas estão integradas ao estoque, cada produto comercializado pode atualizar automaticamente a quantidade disponível. Isso permite relacionar o movimento do caixa com a movimentação das mercadorias e reduzir a necessidade de controles paralelos.
Ao longo deste conteúdo, você entenderá como funciona a abertura, a operação e o fechamento de caixa, quais informações devem ser registradas, como identificar divergências e quais relatórios podem ajudar no controle das vendas.
O que é um PDV varejo online?
Um PDV varejo online é uma solução utilizada para registrar e acompanhar as operações realizadas no ponto de venda de um estabelecimento comercial. Ele reúne informações relacionadas aos produtos, valores, formas de pagamento, operadores e movimentações do caixa.
Na prática, o sistema funciona como uma das principais ferramentas utilizadas durante o atendimento ao cliente. Quando uma mercadoria é apresentada no caixa, o operador pode localizar o produto pelo código de barras, descrição ou código cadastrado. Em seguida, o sistema utiliza as informações previamente configuradas para apresentar preço, quantidade e demais dados relacionados à venda.
A utilização de um sistema online também facilita a centralização das informações geradas durante a operação. Em vez de manter registros separados para vendas, recebimentos e controle do caixa, as movimentações podem ser relacionadas dentro do mesmo ambiente.
Como funciona o sistema no dia a dia
O funcionamento começa antes mesmo da primeira venda. Produtos, preços, usuários, formas de pagamento e demais informações necessárias precisam estar cadastrados corretamente.
Durante o atendimento, o operador informa os produtos adquiridos pelo consumidor. A cada item lançado, o sistema calcula os valores da operação. Caso exista desconto autorizado, ele também precisa ser registrado.
Depois que todos os produtos são informados, o atendente seleciona a forma de pagamento utilizada pelo cliente. Dependendo das configurações disponíveis, podem existir opções como dinheiro, Pix, cartão de crédito, cartão de débito ou outras modalidades.
Quando a operação é finalizada, os dados permanecem registrados para consultas posteriores. Isso significa que uma venda não representa apenas um valor total. Ela pode reunir diversas informações importantes para o controle da empresa.
Entre elas estão:
-
Produtos comercializados;
-
Quantidades vendidas;
-
Preço utilizado;
-
Descontos aplicados;
-
Horário da operação;
-
Operador responsável;
-
Forma de pagamento;
-
Valor recebido;
-
Troco informado;
-
Situação da venda.
Esses registros permitem acompanhar a movimentação comercial com mais organização.
Diferença entre PDV tradicional e PDV online
Um sistema instalado somente em determinado equipamento pode limitar o acesso às informações ao ambiente em que ele está configurado. Já uma solução online pode permitir que dados comerciais sejam consultados de diferentes locais, conforme as permissões e características do sistema utilizado.
Essa possibilidade pode ser especialmente útil para empresas que possuem mais de um caixa ou precisam acompanhar as operações administrativas fora do balcão de atendimento.
A centralização também facilita a consolidação das vendas. Quando diferentes operadores utilizam o sistema, cada movimento pode ser associado ao respectivo usuário, formando um histórico que ajuda nas conferências.
O funcionamento online, entretanto, não elimina a necessidade de organização. Cadastros incorretos, lançamentos feitos na forma de pagamento errada ou movimentações não registradas continuam podendo gerar problemas. A tecnologia facilita o controle, mas os processos precisam estar definidos.
Quais informações ficam registradas
Um dos principais benefícios de utilizar um sistema de ponto de venda é transformar cada operação em informação que pode ser consultada posteriormente.
Imagine que, ao final do dia, uma loja tenha realizado 180 vendas. Sem registros estruturados, o proprietário poderia saber apenas quanto entrou no caixa. Com as informações organizadas, é possível analisar quantas vendas foram realizadas, quais produtos foram vendidos, quem realizou cada atendimento e como os clientes pagaram.
Essa diferença é importante porque o valor total vendido sozinho não explica o funcionamento da operação.
Ao verificar as formas de pagamento, por exemplo, pode-se identificar quanto deveria existir fisicamente no caixa e quanto foi recebido por meios eletrônicos.
Ao consultar os produtos vendidos, é possível confrontar vendas e estoque.
Ao observar os operadores, torna-se mais fácil investigar uma movimentação específica.
Por isso, o ponto de venda deve ser entendido como uma fonte importante de dados para a administração do comércio, e não apenas como uma ferramenta utilizada para finalizar compras.
Como funciona a abertura de caixa no PDV?
A abertura do caixa é uma das primeiras etapas da rotina operacional de um PDV varejo online. Esse processo estabelece o ponto inicial das movimentações que serão realizadas durante o expediente e, por isso, precisa ser feito com atenção.
Antes da primeira venda, é comum existir uma determinada quantia em dinheiro destinada principalmente ao fornecimento de troco. Esse valor deve ser conhecido e registrado corretamente.
Se o saldo inicial for informado incorretamente, o erro pode acompanhar todo o período e aparecer somente no momento do fechamento.
Registro do saldo inicial
Suponha que o caixa comece o dia com R$ 200 disponíveis para troco. Se o operador registrar R$ 150 como saldo inicial, o sistema trabalhará com uma diferença de R$ 50 desde o começo.
Mesmo que todas as vendas sejam registradas corretamente, a comparação final entre o saldo esperado e o dinheiro encontrado poderá apresentar divergência.
Por isso, antes de confirmar a abertura, é importante contar os valores disponíveis e conferir a informação digitada.
O saldo inicial não representa uma venda. Ele é apenas o valor existente no caixa no início daquele período.
Essa distinção é importante porque o fechamento precisa considerar a origem de cada movimentação.
Identificação do operador
Outro ponto relevante é a identificação de quem está utilizando o caixa.
Quando diferentes funcionários utilizam o mesmo usuário, torna-se mais difícil saber quem realizou determinada movimentação. Isso pode prejudicar investigações relacionadas a cancelamentos, sangrias, descontos ou diferenças encontradas no fechamento.
O ideal é que cada operador tenha sua própria identificação e utilize somente as permissões necessárias à sua função.
Dessa forma, o histórico das operações pode indicar quem estava responsável pelo caixa em determinado momento.
A identificação individual também auxilia na organização por turnos. Se um funcionário trabalha pela manhã e outro assume no período da tarde, é possível separar as operações de cada etapa, dependendo do processo adotado pelo estabelecimento.
Cuidados antes de começar as vendas
A abertura do caixa pode ser acompanhada por uma pequena rotina de conferência.
Primeiramente, o operador deve verificar se está utilizando seu próprio usuário. Depois, deve contar o dinheiro disponível para troco e comparar com o valor que será informado no sistema.
Também é importante conferir se os equipamentos necessários ao atendimento estão funcionando.
Leitor de código de barras, impressora, computador, terminal de pagamento e outros dispositivos utilizados na operação devem estar disponíveis antes do movimento aumentar.
As formas de pagamento cadastradas também merecem atenção. Caso a loja tenha começado a aceitar uma nova modalidade, por exemplo, ela precisa estar disponível para que o operador não seja obrigado a selecionar uma opção incorreta.
Outro cuidado é evitar movimentações fora do sistema.
Se alguém retirar dinheiro do caixa logo após a abertura para realizar um pagamento e essa operação não for registrada, o fechamento poderá apresentar diferença.
A abertura influencia todo o fechamento
O fechamento de caixa é construído a partir das movimentações realizadas desde a abertura. Por isso, um erro ocorrido no início pode dificultar a conferência ao final do expediente.
Uma rotina organizada costuma seguir uma sequência simples:
-
Identificar o operador;
-
Conferir o dinheiro disponível;
-
Registrar o saldo inicial;
-
Confirmar equipamentos;
-
Conferir formas de pagamento;
-
Iniciar as vendas;
-
Registrar todas as movimentações posteriores.
Esse cuidado torna o processo mais previsível e facilita a identificação de possíveis inconsistências.
Como registrar corretamente as vendas no PDV varejo online?
O registro correto das vendas é fundamental para que o PDV varejo online apresente informações confiáveis sobre o caixa, os recebimentos e os produtos movimentados.
Cada operação precisa representar aquilo que realmente aconteceu no atendimento. Se o cliente pagou em dinheiro, a venda deve ser registrada dessa maneira. Se utilizou cartão, Pix ou mais de uma modalidade, essas informações também precisam corresponder à operação real.
Lançamento dos produtos
O primeiro passo de uma venda é informar corretamente os itens adquiridos pelo consumidor.
A leitura do código de barras costuma ser uma das maneiras mais rápidas de localizar o produto. Quando o código não está disponível, pode ser necessário pesquisar pelo nome ou código cadastrado.
Independentemente da forma de localização, é importante conferir:
-
Produto selecionado;
-
Quantidade;
-
Unidade utilizada;
-
Preço apresentado;
-
Descontos, quando existirem.
Um produto lançado incorretamente pode afetar tanto a venda quanto o estoque.
Se o cliente comprar três unidades e o operador registrar apenas duas, por exemplo, o valor da operação poderá ficar incorreto e a quantidade disponível em estoque também poderá não representar a movimentação real.
Registro da forma de pagamento
Depois de informar os produtos, o próximo passo é registrar como o cliente realizou o pagamento.
Essa etapa possui influência direta no fechamento.
Considere uma venda de R$ 100 paga em dinheiro. Se ela for registrada como cartão, o total vendido continuará sendo R$ 100. Entretanto, a composição dos recebimentos ficará errada.
O sistema poderá considerar que aquele valor não deve estar fisicamente na gaveta do caixa, enquanto o dinheiro realmente estará disponível.
Essa situação gera uma aparente sobra de caixa.
Por isso, é importante diferenciar corretamente cada modalidade.
Dinheiro
Nas vendas em dinheiro, o valor entregue pelo cliente e o eventual troco precisam ser considerados.
Se uma compra custa R$ 70 e o consumidor entrega R$ 100, o operador recebe R$ 100, devolve R$ 30 e mantém R$ 70 referentes à venda.
O sistema precisa representar corretamente essa operação.
Pix
O pagamento via Pix não deve ser confundido com dinheiro físico.
Embora o recebimento possa ocorrer imediatamente, o valor normalmente será movimentado em conta, não na gaveta do caixa.
No fechamento, essa diferença é essencial.
Cartão de débito e crédito
Os pagamentos por cartão também precisam ser classificados corretamente.
Separar débito e crédito permite analisar os recebimentos e comparar as informações registradas com os relatórios fornecidos pelos meios de pagamento utilizados pela empresa.
Vendas com mais de uma forma de pagamento
Alguns clientes utilizam duas ou mais modalidades para concluir uma compra.
Uma venda de R$ 300, por exemplo, pode ser paga com R$ 100 em dinheiro e R$ 200 no cartão.
Quando o sistema permite dividir o pagamento, os valores devem ser registrados exatamente dessa forma.
Se toda a operação for lançada como dinheiro, o fechamento poderá esperar R$ 300 fisicamente, embora apenas R$ 100 tenham entrado na gaveta.
Esse exemplo mostra como a forma de pagamento influencia diretamente a conferência.
Descontos também precisam ser registrados
Quando um desconto é concedido, ele deve fazer parte da própria operação.
Realizar uma cobrança diferente do valor registrado no sistema é uma prática que pode gerar inconsistências.
Se uma venda aparece no sistema como R$ 150, mas o cliente pagou R$ 140 devido a um desconto concedido informalmente, haverá diferença de R$ 10.
O mais adequado é registrar a condição utilizada para que o valor final da venda corresponda ao valor efetivamente cobrado.
Por que evitar vendas fora do sistema
Vendas não registradas dificultam praticamente todos os controles posteriores.
O dinheiro pode entrar no caixa sem existir uma operação correspondente. O estoque pode continuar indicando uma unidade que já foi vendida. O faturamento do período pode ficar incompleto.
Além disso, quando a empresa tenta reconstruir as informações posteriormente, aumenta o risco de esquecimentos e lançamentos incorretos.
Por isso, o ideal é que as vendas sejam registradas no momento em que acontecem.
Como controlar entradas e saídas durante o expediente?
Nem toda movimentação existente no caixa está diretamente relacionada a uma venda. Durante o funcionamento de um PDV varejo online, podem ocorrer entradas e retiradas que precisam ser registradas separadamente.
Duas operações muito comuns nesse contexto são o suprimento e a sangria de caixa.
O que são suprimentos de caixa
O suprimento representa uma entrada de valor no caixa que não corresponde a uma venda.
Imagine que, durante o expediente, o operador fique com poucas notas de menor valor para fornecer troco. A administração pode disponibilizar R$ 100 adicionais.
Se esse dinheiro simplesmente for colocado na gaveta, o valor físico aumentará sem existir uma movimentação registrada para explicar a diferença.
Ao realizar um suprimento, o sistema passa a reconhecer que determinado valor foi acrescentado ao caixa.
Essa operação facilita o fechamento porque permite separar o dinheiro recebido pelas vendas daquele adicionado por outros motivos.
O que são sangrias
A sangria funciona de maneira oposta.
Ela representa uma retirada de dinheiro do caixa durante o expediente.
Esse procedimento pode ser realizado por diferentes motivos, como diminuir a quantidade de dinheiro disponível na gaveta ou transferir parte do valor para outro local definido pela empresa.
Imagine que existam R$ 2.000 no caixa e sejam retirados R$ 1.500.
Se a retirada não for registrada, ao final do período o sistema poderá esperar encontrar os R$ 2.000, embora apenas R$ 500 permaneçam fisicamente disponíveis.
Ao registrar uma sangria de R$ 1.500, a retirada passa a fazer parte do histórico e pode ser considerada no cálculo do saldo esperado.
Troco e reforço de caixa
Algumas empresas utilizam um valor inicial para troco e fazem novos reforços durante o dia.
Todos esses movimentos precisam ser diferenciados das vendas.
O controle correto ajuda a responder perguntas como:
-
Quanto havia no início do período?
-
Quanto entrou pelas vendas?
-
Quanto foi acrescentado como suprimento?
-
Quanto foi retirado em sangrias?
-
Quanto deveria existir no encerramento?
Sem essa separação, a conferência se torna muito mais difícil.
Estornos e cancelamentos
Cancelamentos também precisam ser tratados de forma adequada.
Quando uma venda já registrada é cancelada, o sistema precisa refletir a alteração.
Se o produto retornar para o estoque, a movimentação correspondente deve ser atualizada. Se o valor já tiver sido recebido, também é necessário observar como ocorreu a devolução.
O mesmo cuidado vale para estornos.
Cada procedimento precisa deixar um histórico capaz de explicar o que aconteceu.
Devoluções
Uma devolução pode envolver diferentes movimentos.
O cliente pode devolver uma mercadoria, receber outro produto ou ter determinado valor restituído.
Por isso, a empresa deve seguir um procedimento definido para que estoque, venda e movimentação financeira permaneçam coerentes.
Por que cada movimentação deve ter identificação
Registrar somente o valor não é suficiente.
Uma boa movimentação precisa informar, quando aplicável:
-
Tipo da operação;
-
Valor;
-
Data;
-
Horário;
-
Operador;
-
Motivo;
-
Observação.
Esses dados ajudam principalmente quando surge uma diferença.
Imagine uma sangria de R$ 600 registrada durante a tarde. Caso seja necessário investigar a operação, saber o horário e o operador responsável facilita a conferência.
Evite controles paralelos desnecessários
Anotar retiradas apenas em papéis ou mensagens pode dificultar o fechamento.
Se o sistema utilizado oferece recursos para registrar as movimentações, manter as informações dentro da mesma rotina facilita a comparação.
A ideia é criar um histórico contínuo desde a abertura até o fechamento do caixa.
Como fazer o fechamento de caixa no PDV varejo online?
O fechamento é o momento em que todas as movimentações registradas no PDV varejo online são confrontadas com os valores efetivamente recebidos durante o período.
Embora a contagem do dinheiro seja uma etapa importante, ela representa apenas uma parte da conferência.
Também é necessário verificar pagamentos eletrônicos, sangrias, suprimentos, cancelamentos, estornos e outras movimentações realizadas.
Conferir todas as vendas realizadas
O primeiro passo é verificar o total de vendas do período.
É importante confirmar se todas as operações foram finalizadas corretamente e observar se existem registros pendentes, cancelados ou alterados.
Essa análise ajuda a estabelecer o total movimentado antes da separação por forma de recebimento.
Separar os valores por forma de pagamento
O total vendido não deve ser tratado como se todo o dinheiro estivesse fisicamente no caixa.
Imagine que uma loja tenha vendido R$ 10.000 durante o dia, distribuídos da seguinte maneira:
-
R$ 2.500 em dinheiro;
-
R$ 3.000 em Pix;
-
R$ 1.500 em débito;
-
R$ 3.000 em crédito.
Nesse exemplo, somente uma parte do valor das vendas corresponde ao dinheiro que pode estar fisicamente no caixa.
Por isso, a separação das formas de pagamento é essencial.
Contar o dinheiro disponível fisicamente
Depois de conhecer o valor esperado em dinheiro, o operador pode realizar a contagem.
É importante separar cédulas e moedas de maneira organizada para reduzir erros.
Caso exista um valor inicial de abertura, ele também deve ser considerado conforme o procedimento definido pela empresa.
Por exemplo:
Saldo inicial: R$ 200
Vendas em dinheiro: R$ 1.800
Suprimentos: R$ 100
Sangrias: R$ 900
Nesse caso, antes de considerar outras possíveis movimentações, o caixa esperado seria:
R$ 200 + R$ 1.800 + R$ 100 - R$ 900 = R$ 1.200.
A contagem física deve ser comparada a esse valor.
Conferir sangrias e suprimentos
Antes de concluir que existe uma diferença, é importante revisar as movimentações realizadas.
Uma sangria esquecida pode explicar uma falta aparente. Um suprimento não registrado pode gerar uma sobra.
Verificar esses registros costuma ser uma das etapas mais importantes da conferência.
Conferir pagamentos eletrônicos
Pix e cartões também precisam ser analisados.
O objetivo é verificar se os valores registrados no sistema correspondem às operações realizadas pelos respectivos meios de pagamento.
Uma venda lançada em débito, quando foi paga em crédito, talvez não altere o valor total vendido, mas pode gerar inconsistência na composição dos recebimentos.
Conferir cancelamentos e estornos
Operações canceladas precisam estar claramente identificadas.
Se uma venda foi cancelada depois que o pagamento ocorreu, é importante analisar como o valor foi devolvido e como o sistema registrou a operação.
Quanto melhor for o histórico, mais fácil será entender o fechamento.
Finalizar o caixa
Depois das conferências, o caixa pode ser encerrado conforme o procedimento adotado pelo estabelecimento.
O fechamento deve gerar informações suficientes para consultas posteriores.
É recomendável que seja possível identificar:
-
Período do caixa;
-
Operador;
-
Valor inicial;
-
Total vendido;
-
Recebimentos por modalidade;
-
Sangrias;
-
Suprimentos;
-
Cancelamentos;
-
Saldo esperado;
-
Valor informado no fechamento;
-
Possível diferença.
Exemplo simples de fechamento
| Movimentação | Valor |
|---|---|
| Saldo inicial | R$ 300 |
| Vendas em dinheiro | R$ 2.200 |
| Suprimentos | R$ 200 |
| Sangrias | R$ 1.000 |
| Saldo esperado em dinheiro | R$ 1.700 |
| Dinheiro contado | R$ 1.700 |
| Diferença | R$ 0 |
Nesse exemplo, o caixa está coerente.
Caso fossem encontrados R$ 1.650, seria necessário investigar uma diferença de R$ 50 antes de realizar qualquer ajuste.
Como identificar diferenças no fechamento de caixa?
Mesmo utilizando um PDV varejo online, diferenças podem aparecer quando alguma movimentação registrada não corresponde exatamente ao que aconteceu durante o atendimento.
Essas divergências normalmente aparecem como sobra ou falta de caixa.
Caixa com sobra
A sobra ocorre quando o valor encontrado é superior ao saldo esperado.
Embora pareça uma situação positiva, uma sobra também indica que alguma operação pode ter sido registrada incorretamente.
Considere uma venda de R$ 80 paga em dinheiro, mas lançada como cartão.
O sistema poderá esperar que os R$ 80 sejam recebidos eletronicamente, porém o dinheiro estará fisicamente no caixa.
Isso pode produzir uma sobra aparente.
Outras causas possíveis incluem:
-
Troco devolvido incorretamente;
-
Suprimento não registrado;
-
Venda recebida em dinheiro registrada em outra modalidade;
-
Valor inicial maior do que o informado;
-
Venda não lançada.
Caixa com falta
A falta acontece quando existe menos dinheiro do que o sistema indica que deveria estar disponível.
Um exemplo comum é uma sangria realizada sem registro.
Se R$ 300 forem retirados da gaveta e a movimentação não for informada, o fechamento poderá apresentar falta de R$ 300.
Outros exemplos incluem:
-
Troco entregue acima do valor correto;
-
Pagamento em cartão registrado como dinheiro;
-
Saldo inicial menor do que o informado;
-
Retirada não registrada;
-
Devolução de valor sem movimentação correspondente.
Forma de pagamento incorreta
Uma das primeiras conferências deve ser feita nas formas de pagamento.
O total geral pode estar correto enquanto a distribuição entre dinheiro, Pix, débito e crédito apresenta diferenças.
Considere duas vendas:
Venda A: R$ 100 em dinheiro.
Venda B: R$ 100 no débito.
Caso o operador registre as modalidades invertidas, o total continuará sendo R$ 200. Entretanto, a conferência por recebimento ficará incorreta.
Esse tipo de erro mostra por que analisar somente o total vendido não é suficiente.
Cancelamentos realizados incorretamente
Cancelamentos também podem provocar divergências quando não seguem uma sequência adequada.
Se a venda for cancelada no sistema, mas o pagamento não for tratado corretamente, as informações podem não representar a operação completa.
O mesmo vale para devoluções.
Por isso, é importante analisar o histórico antes de corrigir qualquer valor manualmente.
Como investigar uma diferença
Uma sequência prática pode facilitar a análise:
-
Conferir novamente o dinheiro físico.
-
Verificar o saldo inicial informado.
-
Conferir as vendas em dinheiro.
-
Revisar as formas de pagamento.
-
Verificar sangrias.
-
Conferir suprimentos.
-
Analisar cancelamentos.
-
Conferir devoluções e estornos.
-
Verificar operações realizadas por cada usuário.
-
Analisar o horário em que determinada divergência pode ter ocorrido.
A investigação deve ocorrer antes de qualquer ajuste destinado apenas a fazer os números coincidirem.
Diferenças recorrentes precisam ser analisadas
Uma ocorrência isolada pode ser resultado de um erro operacional.
Porém, quando as diferenças aparecem frequentemente, é importante avaliar o processo.
Talvez os operadores não estejam registrando sangrias corretamente. Talvez exista dificuldade na utilização das formas de pagamento. Também pode haver compartilhamento de usuários ou ausência de conferência durante a troca de turnos.
Os relatórios ajudam a identificar padrões.
Se determinado tipo de erro aparece repetidamente, a empresa pode revisar o procedimento e orientar a equipe.
Como acompanhar e controlar as vendas pelo PDV?
Além de registrar operações, um PDV varejo online pode fornecer informações importantes para acompanhar o desempenho comercial do estabelecimento.
O controle das vendas permite deixar de observar somente o valor acumulado do caixa e começar a entender como esse resultado foi formado.
Vendas por período
Uma das análises mais básicas consiste em comparar as vendas dentro de determinados intervalos.
É possível acompanhar, conforme os recursos disponíveis:
-
Vendas do dia;
-
Vendas da semana;
-
Vendas do mês;
-
Vendas dentro de um intervalo personalizado.
Essa consulta permite acompanhar a evolução da movimentação.
Uma queda no valor total pode ser resultado de menor quantidade de clientes, redução no ticket médio ou combinação de diferentes fatores.
Por isso, observar apenas o faturamento nem sempre é suficiente.
Vendas por produto
Outra análise relevante está relacionada aos itens comercializados.
O relatório por produto ajuda a identificar quais mercadorias apresentaram maior movimentação em determinado período.
Essa informação pode apoiar decisões de compras e reposição.
Se um item costuma vender rapidamente, o responsável pelo estoque pode acompanhar sua disponibilidade com maior atenção.
Por outro lado, produtos com pouca saída podem exigir uma avaliação sobre quantidade comprada, exposição ou necessidade de reposição.
Vendas por operador
Quando os usuários são identificados individualmente, é possível consultar as operações realizadas por cada atendente.
Esse acompanhamento não precisa ser utilizado apenas para medir desempenho.
Ele também é importante para conferências.
Se determinada venda precisar ser analisada, saber qual operador realizou a operação ajuda a reconstruir o atendimento.
Além disso, cancelamentos, descontos e outras movimentações podem ser associados ao usuário responsável.
Vendas por forma de pagamento
Com o crescimento dos pagamentos eletrônicos, acompanhar a composição dos recebimentos tornou-se ainda mais importante.
O estabelecimento pode receber valores por:
-
Dinheiro;
-
Pix;
-
Débito;
-
Crédito;
-
Outras modalidades disponíveis.
Conhecer essa distribuição ajuda no fechamento do caixa e na conferência dos valores.
Também facilita a comparação com registros externos dos meios de pagamento utilizados pela empresa.
Ticket médio
O ticket médio é uma informação utilizada para observar o valor médio gasto por venda.
Uma forma simples de cálculo é dividir o valor total vendido pela quantidade de vendas.
Imagine que uma loja tenha faturado R$ 20.000 em 400 vendas.
O ticket médio seria de R$ 50.
Esse indicador não deve ser analisado isoladamente, mas pode ajudar a entender mudanças no comportamento das vendas.
Se o faturamento aumentar sem crescimento significativo da quantidade de atendimentos, uma das explicações pode ser o aumento do valor médio das compras.
Quantidade de vendas
A quantidade de operações realizadas também merece acompanhamento.
Dois dias podem apresentar faturamento semelhante e comportamentos completamente diferentes.
Em um deles, a loja pode ter realizado 100 vendas de R$ 100 em média. No outro, 200 vendas de R$ 50.
O valor total seria semelhante, mas a dinâmica do atendimento seria diferente.
Horários de maior movimento
Quando os registros incluem data e horário, também é possível analisar os períodos de maior movimentação.
Essa informação pode ajudar na organização interna da operação, principalmente em estabelecimentos que apresentam grande variação no fluxo de clientes durante o dia.
Controle depende de registros corretos
Todos esses indicadores dependem da qualidade das informações de origem.
Uma venda não registrada não aparecerá nos relatórios.
Uma forma de pagamento incorreta afetará a distribuição dos recebimentos.
Um produto lançado errado poderá alterar as análises por item.
Por isso, o controle gerencial começa no atendimento.
Quanto mais fiel for o registro da operação, mais confiáveis tendem a ser os relatórios utilizados posteriormente.
Quais relatórios ajudam no controle do caixa e das vendas?
Os relatórios de um PDV varejo online ajudam a transformar registros operacionais em informações que podem ser consultadas pela administração.
Em vez de conferir venda por venda individualmente, é possível utilizar informações consolidadas para entender o movimento de determinado período.
Relatório de vendas por período
Esse relatório apresenta as operações realizadas dentro de um intervalo definido.
Ele pode ser utilizado para verificar o total movimentado em determinado dia, semana ou mês.
Além do valor total, dependendo das informações disponíveis, é possível observar quantidade de vendas, cancelamentos e outras características.
Relatório de vendas por operador
Essa consulta permite visualizar as operações associadas a cada usuário.
Ela pode ajudar em auditorias internas e conferências específicas.
Caso uma diferença apareça em determinado caixa, saber quais usuários realizaram operações durante aquele período facilita a investigação.
Relatório de formas de pagamento
Esse é um dos relatórios mais importantes para o fechamento.
Ele mostra quanto foi recebido em cada modalidade.
A informação permite comparar os valores registrados no ponto de venda com o dinheiro físico e os pagamentos eletrônicos.
Relatório de sangrias
As retiradas realizadas durante o expediente precisam estar disponíveis para consulta.
Quando existe diferença no fechamento, verificar a lista de sangrias costuma ser uma das primeiras etapas da investigação.
É importante observar valor, horário e responsável por cada movimentação.
Relatório de cancelamentos
Os cancelamentos podem ser analisados por período.
Essa consulta ajuda a entender quais vendas foram anuladas, quando isso ocorreu e quem realizou a operação.
Uma quantidade incomum de cancelamentos também pode indicar a necessidade de revisar procedimentos.
Relatório de fechamento de caixa
Esse relatório reúne as informações utilizadas para conferir o período.
O ideal é que permita visualizar o saldo inicial, movimentações, recebimentos e saldo final esperado.
Dessa forma, é possível entender como o resultado foi construído.
Relatório de produtos vendidos
O relatório de produtos apresenta os itens movimentados pelas vendas.
Ele pode ajudar tanto a área comercial quanto o controle de estoque.
Produtos com grande saída precisam ter suas quantidades acompanhadas para evitar falta de mercadoria.
Tabela de relatórios para acompanhamento
| Relatório | O que mostra | Como pode ajudar |
|---|---|---|
| Vendas por período | Total e quantidade de vendas | Acompanhar a movimentação comercial |
| Vendas por operador | Operações associadas aos usuários | Conferir responsabilidades |
| Formas de pagamento | Valores por modalidade | Comparar recebimentos |
| Sangrias | Retiradas realizadas | Explicar saídas do caixa |
| Cancelamentos | Operações canceladas | Investigar ocorrências |
| Fechamento de caixa | Valores esperados e informados | Identificar diferenças |
| Produtos vendidos | Itens e quantidades movimentadas | Apoiar o controle de estoque |
Como utilizar os relatórios em conjunto
Analisar os relatórios separadamente pode fornecer informações úteis. Porém, cruzar os dados costuma trazer uma visão mais completa.
Imagine que determinada diferença de caixa tenha ocorrido durante a tarde.
O responsável pode começar pelo relatório de fechamento, identificar o valor divergente e depois consultar sangrias, cancelamentos e formas de pagamento.
Se necessário, também pode observar as operações por usuário.
Essa sequência torna a investigação mais objetiva.
Histórico para comparação
Os relatórios também permitem comparar períodos.
Quando a empresa mantém um histórico organizado, pode identificar mudanças na quantidade de vendas, ticket médio, produtos mais vendidos e utilização das formas de pagamento.
O objetivo não deve ser simplesmente gerar muitos relatórios, mas selecionar informações que realmente auxiliem o acompanhamento da operação.
Como integrar o controle de vendas com o estoque?
Quando o PDV varejo online trabalha integrado ao estoque, cada venda pode gerar uma movimentação relacionada ao produto comercializado.
Essa integração reduz a necessidade de baixar manualmente os itens vendidos depois do atendimento e ajuda a manter as quantidades mais próximas da realidade.
Baixa automática após a venda
Imagine um produto com 20 unidades disponíveis.
Se o cliente comprar duas unidades e a venda for finalizada, o sistema pode registrar a saída correspondente.
O estoque passa de 20 para 18 unidades.
Esse processo parece simples, mas possui grande impacto na rotina.
Se a empresa realiza centenas de vendas diariamente, atualizar cada produto manualmente seria uma atividade trabalhosa e sujeita a erros.
Cadastro correto é fundamental
A integração depende de cadastros consistentes.
Cada item vendido precisa estar relacionado ao produto correto.
Quando códigos, unidades ou descrições apresentam problemas, a movimentação pode não representar aquilo que realmente saiu do estoque.
Por isso, a qualidade do controle começa no cadastro.
Cancelamentos e devoluções
A venda reduz o estoque, mas o cancelamento pode exigir uma movimentação diferente.
Se o produto voltar fisicamente para a empresa e estiver em condições de retornar ao estoque, a quantidade precisa ser atualizada de acordo com o processo adotado.
O mesmo vale para devoluções.
Não é suficiente cancelar apenas o valor financeiro quando também existe movimentação física da mercadoria.
Vendas, estoque e caixa precisam representar o mesmo evento.
Produto vendido sem baixa
Uma divergência comum ocorre quando o item é comercializado, mas a quantidade não é atualizada.
Nesse caso, o sistema pode indicar uma unidade que já não existe fisicamente.
Ao repetir esse comportamento durante várias vendas, a diferença aumenta.
Quando alguém consultar o estoque para verificar disponibilidade, poderá tomar decisões baseadas em uma quantidade incorreta.
Entrada de mercadoria não registrada
As divergências também podem surgir na entrada.
Se novos produtos chegarem à empresa e não forem registrados, o estoque do sistema ficará menor do que o físico.
Por isso, o controle não depende apenas das vendas. Entradas, saídas, devoluções e ajustes precisam seguir procedimentos definidos.
Quantidade cadastrada incorretamente
Problemas com unidade de medida também merecem atenção.
Um produto comprado em caixas e vendido por unidades, por exemplo, exige um cadastro coerente com a forma como as movimentações serão registradas.
Se a conversão entre compra e venda não estiver correta, podem surgir diferenças difíceis de identificar posteriormente.
Inventário físico continua importante
Mesmo com integração automática, a conferência física do estoque continua tendo valor.
O sistema registra aquilo que foi informado.
Perdas, avarias, furtos, erros de lançamento ou movimentações não registradas podem causar divergências.
O inventário permite comparar a quantidade registrada com a quantidade realmente disponível.
Venda e estoque precisam conversar
A integração permite acompanhar a trajetória do produto de maneira mais organizada.
Quando uma venda é concluída, o item sai do estoque. Quando uma operação é cancelada conforme o procedimento definido, a movimentação pode ser atualizada. Quando novas mercadorias chegam, as entradas aumentam a disponibilidade.
Esse fluxo ajuda a responder perguntas importantes:
-
Quanto existe disponível?
-
Quanto foi vendido?
-
Quais produtos possuem maior saída?
-
Quais itens precisam de reposição?
-
Existe diferença entre o estoque físico e o registrado?
Evitar controles paralelos
Quando as vendas são registradas em um sistema e o estoque é controlado em planilhas separadas, existe maior necessidade de repetir lançamentos.
Cada repetição aumenta a possibilidade de erro.
Uma venda pode ser registrada no caixa e esquecida na planilha. Uma devolução pode ser atualizada em um controle e não no outro.
A integração busca reduzir esse tipo de situação.
Boas práticas para melhorar o fechamento de caixa e o controle das vendas
Utilizar um PDV varejo online ajuda a organizar os registros, mas os resultados dependem da maneira como os processos são executados pela equipe.
Criar uma rotina padronizada pode reduzir diferenças e facilitar as conferências.
Registrar todas as vendas no momento em que acontecem
Evitar lançamentos posteriores é uma das principais práticas para manter as informações confiáveis.
A venda deve ser registrada enquanto o atendimento está sendo realizado.
Isso reduz o risco de esquecer produtos, valores ou formas de pagamento.
Evitar compartilhamento de usuários
Cada operador deve utilizar seu próprio acesso sempre que possível.
Quando várias pessoas utilizam o mesmo usuário, o histórico perde parte de sua capacidade de identificar quem realizou determinada movimentação.
Usuários individuais também ajudam a aplicar permissões diferentes conforme as responsabilidades de cada função.
Registrar sangrias imediatamente
Toda retirada precisa ser informada no momento em que acontece.
Deixar para registrar no final do dia aumenta o risco de esquecimento.
A mesma regra vale para suprimentos.
Quanto mais próximo o registro estiver do momento da movimentação real, mais fácil será manter o caixa coerente.
Conferir a forma de pagamento antes de finalizar
Antes de concluir a venda, o operador deve verificar a modalidade escolhida.
Essa pequena conferência pode evitar grande parte das diferenças encontradas posteriormente.
Dinheiro, Pix, débito e crédito possuem impactos diferentes na composição dos recebimentos.
Registrar descontos corretamente
Descontos devem constar na própria venda.
Cobrar um valor diferente daquele registrado pode criar divergências e dificultar a análise do faturamento.
Além disso, quando o sistema permite controle de permissões, a empresa pode definir quais usuários podem conceder descontos ou quais limites devem ser observados.
Acompanhar cancelamentos e estornos
Operações canceladas não devem ser ignoradas.
É importante manter um histórico que permita entender:
-
Qual venda foi cancelada;
-
Quando ocorreu;
-
Quem realizou;
-
Qual foi o motivo;
-
Como o pagamento foi tratado;
-
Como o estoque foi atualizado.
Essas informações facilitam auditorias e conferências.
Realizar o fechamento regularmente
O fechamento diário ajuda a identificar diferenças enquanto os acontecimentos ainda estão recentes.
Deixar a conferência acumulada por vários dias aumenta a quantidade de operações que precisam ser analisadas caso exista algum problema.
Quanto menor o intervalo entre a operação e a análise, mais fácil costuma ser localizar a origem da divergência.
Comparar registros com recebimentos reais
O sistema informa aquilo que foi lançado.
Por isso, também é importante comparar os dados com os valores realmente recebidos.
No caso do dinheiro, isso significa realizar a contagem física.
Nos pagamentos eletrônicos, pode signific conferir as informações fornecidas pelos respectivos meios utilizados pela empresa.
Utilizar relatórios para encontrar padrões
Uma diferença eventual deve ser investigada.
Porém, divergências frequentes exigem uma análise mais ampla.
Os relatórios podem ajudar a identificar se os problemas estão associados a determinada operação, horário, usuário ou procedimento.
O objetivo não é apenas corrigir o fechamento daquele dia, mas reduzir a repetição do erro.
Integrar vendas e estoque
Sempre que possível, o registro da venda deve estar relacionado à movimentação da mercadoria.
Essa integração reduz retrabalho e facilita a identificação de diferenças.
Além disso, permite utilizar as próprias vendas como fonte para o acompanhamento da reposição.
Criar uma rotina de conferência
Uma rotina simples pode seguir esta sequência:
-
Conferir saldo inicial;
-
Confirmar usuário;
-
Registrar todas as vendas;
-
Informar formas de pagamento corretamente;
-
Registrar sangrias;
-
Registrar suprimentos;
-
Controlar cancelamentos;
-
Conferir recebimentos;
-
Contar dinheiro;
-
Comparar saldo esperado e real;
-
Investigar diferenças;
-
Finalizar o caixa;
-
Consultar relatórios quando necessário.
Treinar os operadores
Mesmo um sistema bem estruturado pode apresentar informações incorretas quando os lançamentos são feitos de maneira inadequada.
Por isso, a equipe precisa entender não somente quais botões utilizar, mas também por que cada informação é importante.
Quando o operador compreende que selecionar a forma de pagamento errada provoca diferença no fechamento, por exemplo, tende a prestar maior atenção nessa etapa.
Da mesma maneira, entender o impacto de uma sangria não registrada ajuda a reforçar a importância do procedimento.
Padronizar as trocas de turno
Empresas que trabalham com diferentes operadores ao longo do dia precisam definir como ocorrerá a troca de responsabilidade pelo caixa.
É importante evitar situações nas quais um funcionário assume valores movimentados por outro sem nenhuma conferência.
A rotina pode incluir contagem, registro e identificação do responsável por cada período, conforme a estrutura utilizada pelo estabelecimento.
Revisar processos quando as diferenças persistirem
Se o caixa apresenta divergências com frequência, simplesmente ajustar os valores não resolve a causa do problema.
É necessário investigar o fluxo completo.
A empresa pode analisar:
-
Como o caixa é aberto;
-
Quem possui acesso;
-
Como são feitas as vendas;
-
Como os descontos são concedidos;
-
Como as sangrias são registradas;
-
Como os cancelamentos são realizados;
-
Como ocorre a troca de operadores;
-
Como o fechamento é conferido.
A partir dessa análise, é possível identificar pontos que precisam de maior controle.
Conclusão
Fazer um bom fechamento de caixa exige muito mais do que comparar o dinheiro encontrado na gaveta com o total vendido. O processo precisa considerar abertura, vendas, formas de pagamento, sangrias, suprimentos, cancelamentos, devoluções e demais movimentações realizadas durante o expediente.
Quando todas essas informações são registradas corretamente em um PDV varejo online, a empresa consegue construir um histórico mais organizado das operações e identificar com maior facilidade a origem de possíveis diferenças.
O cuidado começa na abertura do caixa, com a conferência do saldo inicial e a identificação do operador. Durante o expediente, todas as vendas precisam ser registradas com produtos, quantidades, valores e formas de pagamento correspondentes à operação real.
Sangrias e suprimentos também devem ser informados no momento em que acontecem. No fechamento, dinheiro, Pix, cartões e demais recebimentos precisam ser analisados separadamente.
Além disso, integrar o ponto de venda ao estoque ajuda a relacionar aquilo que foi comercializado com a quantidade disponível de cada produto. Cancelamentos e devoluções também precisam atualizar as informações envolvidas para evitar divergências.
Os relatórios completam esse processo ao permitir consultar vendas por período, operador, produto e forma de pagamento, além das movimentações realizadas no caixa.
Com uma rotina bem definida, registros consistentes e conferências regulares, o estabelecimento consegue reduzir controles paralelos, investigar diferenças com mais rapidez e acompanhar suas vendas com informações mais confiáveis.