Introdução
A rotina de um estabelecimento comercial envolve diferentes atividades que precisam funcionar de maneira coordenada. O atendimento ao cliente, o registro das vendas, o recebimento dos pagamentos, a movimentação do caixa e o controle financeiro fazem parte de um mesmo processo. Quando essas informações são administradas separadamente, a empresa pode enfrentar dificuldades para manter os dados organizados e acompanhar seus resultados.
Alguns estabelecimentos utilizam um sistema para registrar as vendas, uma planilha para controlar o caixa e outro recurso para administrar as contas a receber. Essa divisão exige que as mesmas informações sejam registradas diversas vezes. Uma venda realizada no balcão, por exemplo, pode precisar ser lançada posteriormente no controle financeiro e também na planilha de estoque.
Quanto maior for o número de registros manuais, maior será o risco de ocorrerem erros de digitação, lançamentos duplicados ou informações esquecidas. Além disso, a equipe precisa dedicar mais tempo à conferência dos dados, reduzindo a produtividade e dificultando a execução de outras tarefas importantes.
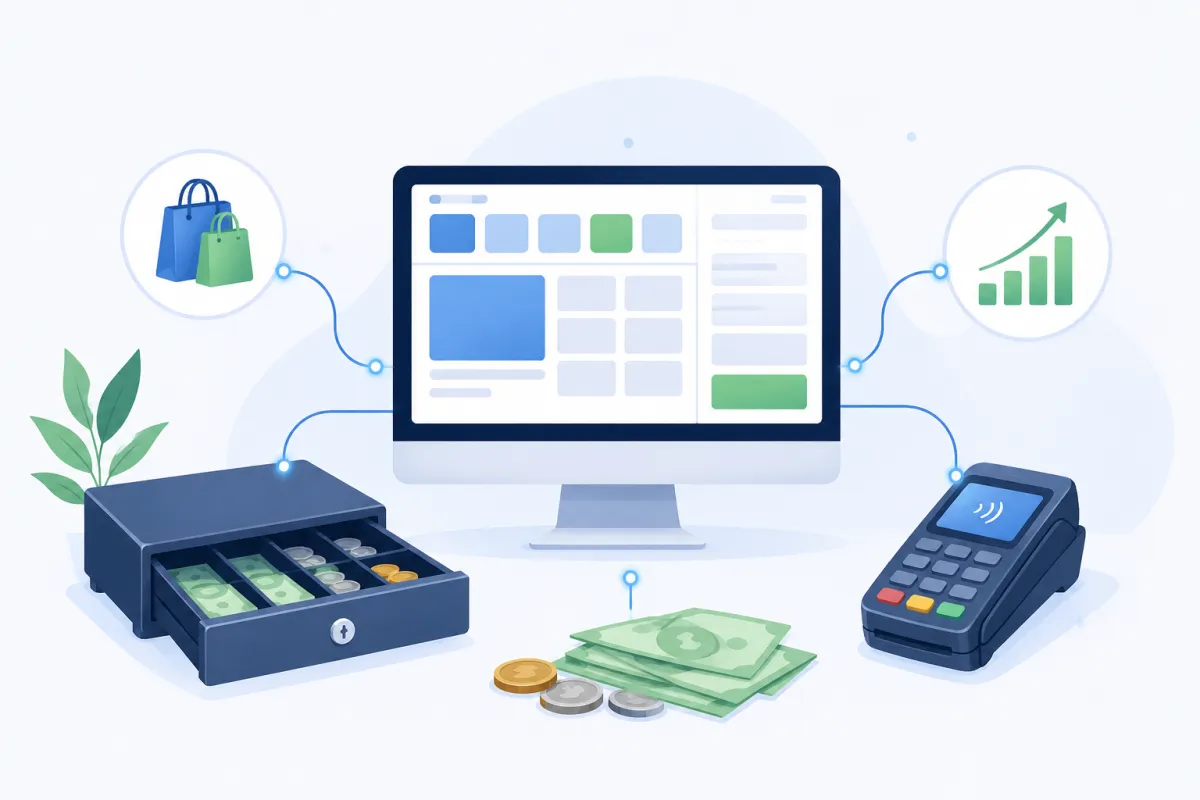
Nesse cenário, o PDV Fácil pode ajudar a centralizar as informações da operação comercial. A ferramenta conecta o registro da venda aos demais processos do estabelecimento, permitindo que uma única operação atualize o caixa, o estoque e o financeiro.
Os problemas causados por controles separados
A utilização de controles separados pode parecer suficiente quando o estabelecimento possui poucas vendas. Entretanto, à medida que o volume de movimentações aumenta, torna-se mais difícil manter todas as informações atualizadas.
Uma diferença entre o valor registrado na venda e o lançamento feito na planilha financeira pode comprometer a conferência do caixa. Da mesma forma, uma venda que não gera a baixa correta no estoque pode fazer com que o sistema apresente uma quantidade diferente daquela disponível fisicamente.
Entre os problemas mais frequentes estão:
-
Informações registradas em locais diferentes;
-
Repetição de tarefas;
-
Divergências entre vendas e recebimentos;
-
Dificuldade para localizar movimentações;
-
Falta de atualização do estoque;
-
Contas a receber sem acompanhamento;
-
Diferenças no fechamento do caixa;
-
Relatórios incompletos ou desatualizados;
-
Dependência excessiva de controles manuais.
Essas situações afetam tanto a rotina dos operadores quanto a gestão do negócio. Sem dados confiáveis, o responsável pelo estabelecimento pode ter dificuldade para saber quanto vendeu, quanto recebeu, quais valores ainda estão pendentes e qual é o saldo real do caixa.
A centralização das informações comerciais
O PDV Fácil reúne informações que antes poderiam ficar espalhadas em diferentes sistemas, planilhas ou anotações. Dessa forma, os dados gerados durante o atendimento são aproveitados automaticamente em outras áreas da operação.
Quando uma venda é finalizada, o sistema pode registrar os produtos vendidos, atualizar o saldo do estoque, identificar a forma de pagamento e movimentar o caixa. Se a venda for parcelada, as contas a receber também podem ser geradas conforme as condições definidas durante o atendimento.
Essa centralização reduz a necessidade de inserir os mesmos dados várias vezes. Além de tornar a rotina mais rápida, o processo contribui para manter as informações padronizadas e facilita a consulta do histórico das operações.
Um sistema que vai além do registro de vendas
O ponto de venda não deve ser entendido apenas como uma ferramenta para somar produtos e receber pagamentos. Um sistema integrado também participa da organização operacional e financeira do estabelecimento.
O PDV Fácil pode auxiliar no cadastro de produtos, na consulta de preços, na identificação de clientes, na aplicação de descontos, no controle das formas de pagamento e na abertura e no fechamento do caixa. Ele também pode fornecer relatórios sobre vendas, recebimentos, produtos comercializados e movimentações realizadas por cada operador.
Essa integração permite acompanhar o caminho completo da operação, desde a seleção do produto até o registro do valor recebido. Assim, uma informação lançada no atendimento pode ser utilizada em diferentes controles sem depender de novas digitações.
Integração entre atendimento, caixa e financeiro
O atendimento é o ponto inicial de grande parte das informações comerciais. É durante a venda que são definidos os produtos, as quantidades, os preços, os descontos e a forma de pagamento. Por isso, esses dados precisam chegar corretamente ao caixa e ao financeiro.
Se o cliente pagar em dinheiro, o valor deve ser incluído na movimentação do caixa. Se o pagamento ocorrer por cartão ou PIX, o recebimento deve ser registrado na categoria adequada. Quando a venda for parcelada, o financeiro precisa apresentar as parcelas, os respectivos vencimentos e os valores que ainda serão recebidos.
Com a integração, esses registros são realizados de maneira coordenada. Isso facilita o fechamento do caixa, a conferência das formas de pagamento, o controle das contas a receber e a análise do fluxo financeiro.
Ao longo do conteúdo, será possível entender como essa integração funciona, quais processos podem ser automatizados e como o sistema pode ajudar a reduzir erros, retrabalho e informações duplicadas. Também serão abordados os controles de vendas, caixa, recebimentos, estoque e relatórios gerenciais.
O que é um PDV Fácil e como ele funciona?
O PDV Fácil é uma solução utilizada para registrar vendas e integrar as principais informações da operação comercial. A proposta é tornar o atendimento mais rápido e simplificar atividades que normalmente exigiriam controles separados.
A sigla PDV significa ponto de venda. Ela pode representar tanto o espaço físico no qual a venda acontece quanto o sistema utilizado para registrar e finalizar a operação. No contexto da gestão comercial, o PDV é a ferramenta responsável por organizar os produtos vendidos, calcular os valores e registrar o pagamento do cliente.
Conceito de ponto de venda
O ponto de venda participa diretamente do contato entre o estabelecimento e o consumidor. É nele que o operador consulta os produtos, informa as quantidades, aplica descontos permitidos, escolhe a condição de pagamento e finaliza o atendimento.
Em uma operação manual ou em um caixa convencional, algumas dessas informações podem ficar restritas ao momento da venda. O operador registra o valor recebido, mas os dados precisam ser transferidos posteriormente para o estoque ou para o controle financeiro.
Em um sistema integrado, a finalização da venda gera outras movimentações automaticamente. A baixa dos produtos pode ser realizada no estoque, o recebimento pode ser registrado no caixa e as parcelas podem ser encaminhadas para as contas a receber.
Essa é uma das principais diferenças entre um caixa convencional e uma solução integrada. O caixa convencional concentra-se no recebimento do valor. Já o PDV Fácil conecta a venda aos demais controles utilizados na gestão.
Como o sistema participa da rotina comercial
A utilização do sistema começa antes da primeira venda. Inicialmente, é necessário cadastrar os produtos, preços, clientes, formas de pagamento e operadores. Esses dados formam a base para que as operações sejam registradas corretamente.
Durante o atendimento, o operador pode localizar o produto pelo nome, código interno ou código de barras. Em seguida, informa a quantidade e verifica o preço. Quando permitido, também pode aplicar descontos ou acréscimos.
Depois de incluir todos os itens, o operador identifica o cliente, quando necessário, e escolhe a forma de pagamento. A venda pode ser recebida em dinheiro, PIX, cartão de débito, cartão de crédito, crediário ou outra modalidade cadastrada.
Após a confirmação, o sistema finaliza a operação e distribui as informações entre os controles relacionados. Assim, o operador não precisa repetir os lançamentos em diferentes locais.
Principais funcionalidades
O cadastro de produtos permite armazenar informações como descrição, código, preço de venda, unidade de medida e saldo disponível. Com os dados organizados, o operador consegue localizar os itens com mais rapidez e diminuir a possibilidade de utilizar preços incorretos.
O cadastro de clientes ajuda a manter informações de identificação, contato e histórico de compras. Ele também pode ser necessário para vendas a prazo, emissão de documentos fiscais e acompanhamento das contas a receber.
No registro das vendas, o PDV Fácil organiza os produtos, quantidades, preços, descontos e acréscimos. O sistema calcula o valor total e apresenta as formas de pagamento disponíveis.
A abertura do caixa registra o início das atividades do operador e o saldo utilizado para troco. Durante o expediente, as entradas, retiradas, sangrias e suprimentos podem ser armazenados. No encerramento, o fechamento permite comparar o valor previsto com o total apurado.
O controle de estoque é atualizado conforme os produtos são vendidos, devolvidos ou cancelados. Essa integração ajuda a manter o saldo mais próximo da quantidade física disponível e facilita a identificação da necessidade de reposição.
A emissão de documentos fiscais pode utilizar os dados já informados durante a venda. Isso reduz a repetição de cadastros e ajuda a manter a relação entre produto, pagamento e documento emitido.
Nas vendas a prazo, o sistema pode gerar as contas a receber de acordo com a quantidade de parcelas e as datas de vencimento. Os relatórios gerenciais, por sua vez, organizam os dados para facilitar o acompanhamento do faturamento, das formas de pagamento e das movimentações do caixa.
Características de uma solução fácil de usar
A facilidade de utilização depende de uma interface clara e de processos organizados. Os comandos mais utilizados precisam ser localizados rapidamente, permitindo que o operador realize o atendimento sem percorrer diversas telas.
A busca de produtos também deve ser simples. O sistema pode oferecer consulta por descrição, código ou leitura do código de barras. Quanto mais rápido for o acesso às informações, menor tende a ser o tempo necessário para finalizar cada venda.
Outro aspecto importante é a organização dos dados. Preços, formas de pagamento, movimentações e informações dos clientes devem aparecer de maneira clara. Isso facilita o treinamento dos operadores e reduz dúvidas durante o expediente.
A automatização de tarefas repetitivas também torna a utilização mais simples. Quando a venda atualiza o caixa, o estoque e o financeiro automaticamente, a equipe deixa de realizar lançamentos adicionais e pode concentrar seus esforços no atendimento e na conferência das operações.
O PDV Fácil também deve permitir a consulta rápida de vendas anteriores, cancelamentos, recebimentos e movimentações de caixa. Essa facilidade ajuda a esclarecer dúvidas, localizar divergências e acompanhar o histórico de cada operação.
Como funciona a integração entre vendas, caixa e financeiro?
A integração funciona por meio do compartilhamento das informações geradas durante a venda. Em vez de cada área utilizar um registro independente, os dados são distribuídos automaticamente para o caixa, o estoque e o financeiro.
O processo começa com o atendimento e termina com a atualização dos controles gerenciais. Cada etapa utiliza as informações registradas anteriormente, reduzindo a necessidade de digitação e mantendo uma ligação entre todas as movimentações.
Registro da venda
O primeiro passo é selecionar os produtos que o cliente deseja comprar. O operador pode utilizar o código de barras, o código interno ou a descrição do item. O sistema consulta o cadastro e apresenta o preço correspondente.
Em seguida, são informadas as quantidades. Caso exista uma condição específica, o operador pode aplicar descontos ou acréscimos dentro dos limites autorizados. O controle de permissões é importante para evitar alterações indevidas nos valores.
A identificação do cliente pode ser realizada para manter o histórico de compras, emitir documentos ou gerar vendas a prazo. Depois disso, é escolhida a condição de pagamento.
Ao finalizar a operação, o PDV Fácil reúne todas as informações da venda: produtos, quantidades, preços, descontos, cliente, operador, horário e forma de pagamento. Esses dados servem de base para as demais atualizações.
Movimentação automática do caixa
A forma de pagamento selecionada determina como o valor será registrado no caixa. Uma venda recebida em dinheiro aumenta o saldo disponível e pode exigir o cálculo do troco. Um recebimento por PIX ou cartão é separado em sua respectiva modalidade.
Essa separação é fundamental para o fechamento. No final do período, o responsável pode comparar quanto deveria existir em dinheiro e quanto foi movimentado por cartão, PIX ou outras formas de pagamento.
O sistema também identifica o operador responsável pela operação. Isso permite acompanhar as vendas e movimentações realizadas em cada caixa, turno ou terminal.
Além das entradas originadas pelas vendas, podem ser registrados suprimentos, sangrias e retiradas. Os suprimentos representam valores adicionados ao caixa, enquanto as sangrias correspondem às retiradas realizadas durante o expediente.
Cancelamentos, devoluções e estornos também precisam atualizar os controles relacionados. Quando uma venda é cancelada, o valor não deve permanecer como uma entrada válida. Dependendo da operação, o estoque e o financeiro também precisam ser corrigidos.
Atualização do financeiro
O financeiro recebe as informações conforme a condição de pagamento escolhida. Nas vendas à vista, o valor pode ser reconhecido como recebido no momento da operação. Nas vendas a prazo, o sistema gera os lançamentos com os respectivos vencimentos.
Quando uma compra é parcelada, cada parcela deve apresentar valor, data de vencimento, situação e identificação do cliente. Isso permite acompanhar o que já foi pago e o que ainda está pendente.
O PDV Fácil também pode contribuir para o controle de cartões. Embora a venda seja registrada no momento do atendimento, o valor pode ser repassado ao estabelecimento em outra data e sofrer o desconto de taxas. Por isso, é importante diferenciar a data da venda da previsão de recebimento.
O acompanhamento dos vencimentos ajuda a organizar as cobranças e identificar atrasos. Já a baixa das contas a receber atualiza a situação dos lançamentos, mostrando quais valores foram pagos, recebidos parcialmente ou permanecem em aberto.
Essas movimentações alimentam o fluxo de caixa, permitindo visualizar entradas realizadas e recebimentos previstos. Dessa maneira, o gestor consegue acompanhar a disponibilidade financeira e planejar os compromissos do estabelecimento com maior precisão.
Fluxo integrado das informações
O fluxo começa quando o operador registra os produtos e finaliza a venda. A forma de pagamento escolhida gera a movimentação correspondente no caixa. Se houver valores futuros, o financeiro recebe as parcelas e seus vencimentos.
Ao mesmo tempo, os produtos vendidos são baixados do estoque. Os dados ficam disponíveis para relatórios de faturamento, recebimentos, produtos comercializados, desempenho por operador e movimentações do caixa.
O fluxo pode ser resumido nas seguintes etapas:
-
O operador seleciona os produtos;
-
O sistema calcula o valor total;
-
O cliente e a condição de pagamento são informados;
-
A venda é finalizada;
-
O recebimento é registrado no caixa;
-
As contas a receber são geradas, quando necessário;
-
O estoque é atualizado;
-
Os dados são disponibilizados nos relatórios.
Essa integração possibilita rastrear a origem de cada lançamento. Ao consultar uma movimentação financeira, o responsável pode identificar a venda relacionada. Da mesma forma, ao analisar uma venda, pode verificar a forma de pagamento, o operador e os produtos envolvidos.
Com dados conectados, o fechamento do caixa torna-se mais organizado, as contas a receber ficam vinculadas às vendas e os relatórios passam a refletir as operações registradas. Assim, o PDV Fácil reduz controles paralelos e oferece uma visão mais completa da rotina comercial.
Como integrar as formas de pagamento ao controle financeiro?
A integração das formas de pagamento ao controle financeiro permite acompanhar com mais precisão como cada venda será recebida. Embora todas as operações representem receitas para o estabelecimento, o prazo de entrada do dinheiro e os procedimentos de conferência variam conforme a modalidade escolhida pelo cliente.
Uma venda recebida em dinheiro, por exemplo, gera uma entrada imediata no caixa. Já uma compra parcelada no cartão de crédito pode ser repassada ao estabelecimento em datas futuras e com o desconto das taxas contratadas. Por isso, cada forma de pagamento precisa ser cadastrada com regras adequadas.
Com o PDV Fácil, as condições escolhidas durante o atendimento podem ser utilizadas para atualizar automaticamente o caixa e o financeiro. Essa integração reduz lançamentos manuais, organiza os recebíveis e facilita a comparação entre os valores vendidos e os valores efetivamente recebidos.
Pagamentos à vista
Os pagamentos à vista são aqueles reconhecidos no momento da venda. Entre as principais modalidades estão dinheiro, PIX, cartão de débito e outros recebimentos imediatos utilizados pelo estabelecimento.
No pagamento em dinheiro, o sistema deve registrar o valor entregue pelo cliente e calcular o troco. Se uma venda totalizar R$ 80 e o cliente entregar R$ 100, o caixa recebe R$ 100, devolve R$ 20 e mantém uma entrada líquida de R$ 80 vinculada à operação.
Esse registro precisa fazer parte da movimentação do operador para que o saldo esperado seja apresentado corretamente no fechamento. Caso o troco não seja considerado, o valor calculado pelo sistema poderá ficar diferente da quantia existente fisicamente no caixa.
No pagamento por PIX, a venda deve ser registrada em uma categoria própria. Embora o recebimento seja normalmente imediato, o valor não entra fisicamente no caixa. Por isso, ele precisa aparecer separadamente para facilitar a conferência com a conta bancária ou com o provedor de pagamento.
O cartão de débito também costuma representar uma venda à vista para o cliente, mas o repasse ao estabelecimento pode seguir as regras definidas pela adquirente. Dessa maneira, o sistema deve registrar a operação no momento da venda e indicar a previsão de recebimento financeiro.
Separar adequadamente cada modalidade ajuda a responder questões importantes, como:
-
Quanto foi recebido em dinheiro;
-
Quanto foi movimentado por PIX;
-
Quanto foi vendido no cartão de débito;
-
Qual valor deverá ser conferido no caixa;
-
Quais recebimentos devem ser conciliados com bancos e operadoras.
Pagamentos a prazo
Nos pagamentos a prazo, existe um intervalo entre a realização da venda e o recebimento total do valor. Essa condição exige um controle mais detalhado de parcelas, vencimentos, clientes e formas de cobrança.
No cartão de crédito, o cliente pode pagar em uma ou várias parcelas. O sistema precisa registrar o valor da venda, a quantidade de parcelas, a modalidade do cartão e as datas previstas para os repasses.
O crediário e o parcelamento próprio também geram valores futuros. Nessas situações, o estabelecimento concede crédito diretamente ao cliente e precisa acompanhar os vencimentos, pagamentos e eventuais atrasos. Por isso, a identificação correta do comprador é fundamental.
Boletos e outras formas de cobrança devem ser associados às respectivas vendas. Cada lançamento precisa conter informações como valor, vencimento, cliente, situação e origem da dívida.
Com o PDV Fácil, uma venda parcelada pode gerar automaticamente as contas a receber. Dessa maneira, se o cliente dividir uma compra em quatro vezes, o financeiro receberá quatro lançamentos com seus respectivos valores e vencimentos.
Essa automação evita que a equipe tenha de criar cada parcela manualmente. Também reduz o risco de informar valores incorretos, esquecer vencimentos ou gerar uma quantidade de parcelas diferente daquela combinada durante a venda.
Conferência de cartões e recebíveis
As vendas realizadas por cartão precisam ser separadas por bandeira, operadora e modalidade. Cartões de débito, crédito à vista e crédito parcelado podem apresentar prazos e taxas diferentes.
O controle das taxas permite comparar o valor bruto da venda com o valor líquido previsto. Se uma venda de R$ 200 tiver uma taxa de R$ 6, o estabelecimento deverá reconhecer um recebimento líquido de R$ 194, conforme as condições contratadas.
Também é necessário considerar as datas de repasse. O valor registrado no dia da venda nem sempre estará disponível na conta bancária no mesmo período. Por esse motivo, o controle financeiro deve diferenciar o faturamento realizado dos valores efetivamente recebidos.
A conciliação consiste em comparar as vendas registradas no sistema com os repasses apresentados pelas operadoras. Essa análise permite identificar:
-
Vendas que ainda não foram repassadas;
-
Valores líquidos diferentes do previsto;
-
Taxas cadastradas incorretamente;
-
Parcelas ausentes;
-
Cancelamentos não processados;
-
Estornos pendentes;
-
Duplicidade de lançamentos.
Quando os recebíveis são organizados desde o registro da venda, a conferência torna-se mais simples. O gestor consegue localizar a origem de cada valor e investigar divergências com maior rapidez.
Vendas com mais de uma forma de pagamento
Em algumas operações, o cliente pode dividir o valor entre diferentes formas de pagamento. Uma parte pode ser paga em dinheiro, outra por PIX e o restante no cartão de crédito.
Nesse caso, o sistema deve distribuir corretamente cada valor. Em uma venda de R$ 300, por exemplo, o cliente pode pagar R$ 50 em dinheiro, R$ 100 por PIX e R$ 150 no cartão. A soma das modalidades precisa corresponder exatamente ao total da venda.
O valor em dinheiro deve atualizar o saldo físico do caixa. O PIX precisa ser registrado para conferência financeira, enquanto o cartão deve gerar o respectivo recebível conforme o prazo e a taxa aplicável.
O PDV Fácil mantém cada parcela do pagamento vinculada à mesma venda. Essa organização facilita a consulta do histórico, a conferência do caixa e a identificação dos valores que ainda serão recebidos.
A divisão correta também evita que o valor total seja lançado em mais de uma modalidade ou que parte do pagamento fique sem registro. Assim, os saldos apresentados no fechamento permanecem compatíveis com as movimentações realizadas.
Abertura, movimentação e fechamento do caixa
O controle do caixa é formado por três etapas principais: abertura, movimentação e fechamento. Cada uma delas registra informações necessárias para acompanhar os valores disponíveis e identificar possíveis diferenças.
A abertura determina o saldo inicial e o responsável pelo caixa. Durante o expediente, são armazenadas as vendas, entradas e retiradas. No fechamento, os valores registrados são comparados com o total informado ou contado pelo operador.
Com o PDV Fácil, essas etapas permanecem conectadas às vendas e às respectivas formas de pagamento. Assim, o sistema consegue calcular o saldo esperado e apresentar um histórico detalhado das movimentações.
Abertura do caixa
A abertura marca o início das operações de um caixa ou turno. Nesse momento, o operador deve ser identificado e o saldo inicial precisa ser registrado.
O saldo inicial corresponde ao valor disponibilizado para troco antes das primeiras vendas. Ele não representa uma receita do período, mas precisa fazer parte da conferência porque está fisicamente presente no caixa.
O sistema também pode registrar o terminal utilizado, a data e o horário da abertura. Essas informações ajudam a diferenciar as operações quando o estabelecimento possui mais de um caixa ou trabalha com vários turnos.
Cada operador deve utilizar sua própria identificação. O compartilhamento de usuários dificulta a localização do responsável por cancelamentos, descontos, sangrias e outras movimentações.
Uma abertura organizada deve informar:
-
Operador responsável;
-
Terminal ou caixa utilizado;
-
Data e horário de início;
-
Saldo inicial;
-
Turno correspondente;
-
Situação do caixa.
Movimentações durante o expediente
As vendas recebidas em dinheiro representam entradas no saldo físico. As demais formas de pagamento também são registradas, mas precisam permanecer separadas para que a conferência seja realizada corretamente.
Além das vendas, o caixa pode apresentar outros tipos de movimentação. A sangria corresponde à retirada de valores durante o expediente, normalmente para reduzir o volume de dinheiro mantido no terminal.
O suprimento é uma entrada adicional que não se origina diretamente de uma venda. Ele pode ser utilizado para aumentar o valor disponível para troco. Todo suprimento deve conter valor, horário, operador e motivo.
Retiradas destinadas ao pagamento de pequenas despesas também precisam ser registradas e classificadas. Caso um valor seja removido fisicamente sem o respectivo lançamento, o fechamento indicará uma falta no caixa.
Cancelamentos, devoluções e estornos exigem atenção porque podem modificar diferentes controles. Quando uma venda é cancelada, o sistema deve corrigir a movimentação do caixa, atualizar o estoque e ajustar o financeiro, conforme a situação.
A devolução pode resultar em reembolso, crédito para compras futuras ou troca de produtos. Já o estorno representa a reversão de um pagamento. Cada procedimento precisa ser registrado de acordo com as regras definidas pelo estabelecimento.
O reforço de troco também deve ser tratado como uma movimentação identificada. Mesmo não sendo uma receita, ele altera o valor disponível e interfere na contagem final.
Fechamento do caixa
O fechamento ocorre ao final do turno ou do expediente. Seu objetivo é comparar o saldo esperado pelo sistema com os valores efetivamente apurados.
O saldo esperado considera o valor inicial, as vendas, os recebimentos, os suprimentos, as sangrias, as retiradas, os cancelamentos e os estornos. A movimentação deve ser calculada de acordo com cada forma de pagamento.
O dinheiro precisa ser contado fisicamente. Os valores de PIX e cartões devem ser comparados com os comprovantes, relatórios das operadoras ou movimentações bancárias disponíveis.
Com o PDV Fácil, o relatório de fechamento pode apresentar:
-
Saldo inicial;
-
Total das vendas;
-
Valores separados por forma de pagamento;
-
Suprimentos;
-
Sangrias;
-
Retiradas;
-
Cancelamentos e estornos;
-
Saldo esperado;
-
Saldo informado pelo operador;
-
Diferença apurada.
Quando o valor informado é maior que o saldo esperado, existe uma sobra. Quando é menor, existe uma falta. Essas diferenças devem ser analisadas, pois podem resultar de troco incorreto, pagamento registrado na modalidade errada ou movimentação realizada sem lançamento.
Controle por operador e turno
O controle individual ajuda a estabelecer responsabilidades e facilita a auditoria. Cada venda, desconto, cancelamento ou retirada deve ficar associada ao usuário que realizou a operação.
As permissões podem limitar determinadas ações. Um operador pode registrar vendas, enquanto cancelamentos, descontos acima de determinado percentual ou sangrias podem exigir autorização de um responsável.
O histórico das operações mostra quando uma movimentação foi criada, alterada ou cancelada. Essa rastreabilidade ajuda a investigar divergências e reduz a possibilidade de mudanças sem identificação.
A comparação entre diferentes caixas e períodos também contribui para a gestão. O responsável pode analisar o volume de vendas, as formas de pagamento utilizadas e a frequência de sobras ou faltas por operador ou turno.
Como a integração melhora o controle de contas a receber?
As contas a receber representam valores que o estabelecimento tem direito de receber de clientes, operadoras de cartão ou outros responsáveis pelo pagamento. Sem integração, esses lançamentos precisam ser criados manualmente após cada venda a prazo.
Esse processo pode causar parcelas esquecidas, datas incorretas e diferenças entre o valor vendido e o valor registrado no financeiro. A integração elimina parte dessas tarefas ao utilizar diretamente as informações definidas durante o atendimento.
Com o PDV Fácil, as condições da venda podem gerar os respectivos lançamentos financeiros. Dessa forma, o valor original, o cliente, as parcelas, os vencimentos e a forma de cobrança permanecem vinculados à operação que deu origem à dívida.
Geração automática de lançamentos
Quando uma venda a prazo é finalizada, o sistema transforma o valor em uma ou mais contas a receber. A quantidade de lançamentos depende da condição de pagamento selecionada.
Cada parcela deve conter:
-
Identificação do cliente;
-
Número da venda;
-
Valor original;
-
Número da parcela;
-
Quantidade total de parcelas;
-
Data de vencimento;
-
Forma de cobrança;
-
Situação do recebimento.
Se uma venda de R$ 600 for dividida em três vezes, o sistema poderá gerar três contas de R$ 200, cada uma com seu respectivo vencimento. Essa divisão automática reduz erros de cálculo e mantém a soma das parcelas compatível com o total vendido.
A vinculação entre a venda e o financeiro também facilita as consultas. Ao acessar uma conta a receber, o usuário pode identificar sua origem. Ao consultar a venda, pode verificar os lançamentos gerados e a situação de cada parcela.
Acompanhamento dos recebimentos
O controle financeiro deve diferenciar contas abertas, pagas, parcialmente recebidas e vencidas. Essa classificação permite compreender quais valores ainda estão previstos e quais já estão disponíveis.
As contas abertas ainda aguardam pagamento. As parcelas pagas devem apresentar a data, o valor recebido e a forma utilizada para a quitação. Os valores vencidos precisam ser destacados para facilitar o acompanhamento das cobranças.
Em alguns casos, o cliente pode realizar um pagamento parcial. Nesse cenário, o sistema deve registrar o valor recebido e manter o saldo restante em aberto. A baixa integral de uma parcela parcialmente paga prejudicaria a precisão do controle.
Juros e multas podem ser acrescentados a pagamentos realizados após o vencimento. Descontos também podem ser concedidos conforme as regras do estabelecimento. Todas essas alterações devem aparecer no histórico financeiro.
O histórico do cliente reúne compras a prazo, parcelas pagas, valores em aberto e eventuais atrasos. Essas informações ajudam o estabelecimento a analisar futuras concessões de crédito.
Redução da inadimplência
A integração não impede que ocorram atrasos, mas melhora a capacidade de identificá-los e administrá-los. Com os vencimentos organizados, a equipe consegue localizar rapidamente as contas que precisam de acompanhamento.
As consultas podem ser feitas por cliente, período, situação ou data de vencimento. Isso permite organizar as cobranças e priorizar os valores vencidos há mais tempo.
O controle de limites de crédito também reduz a exposição financeira. Antes de aprovar uma nova venda a prazo, o operador pode verificar o saldo utilizado, as parcelas abertas e o histórico de pagamentos do cliente.
O PDV Fácil pode aplicar regras para restringir novas vendas quando houver débitos vencidos ou quando o limite disponível tiver sido ultrapassado. A liberação pode depender da autorização de um usuário responsável.
Para melhorar o acompanhamento da inadimplência, o estabelecimento deve:
-
Manter os dados dos clientes atualizados;
-
Definir limites de crédito;
-
Consultar parcelas antes de autorizar novas vendas;
-
Acompanhar diariamente os vencimentos;
-
Registrar todas as negociações;
-
Atualizar os pagamentos assim que forem confirmados.
Baixa financeira
A baixa financeira registra que determinado valor foi recebido. Ela pode ocorrer de forma manual, quando um usuário confirma o pagamento, ou automática, quando existe integração com o meio de cobrança.
O lançamento deve informar a origem do recebimento, a conta quitada, a data, o valor e a forma de pagamento. Caso existam juros, multas ou descontos, esses valores também precisam ser registrados separadamente.
Depois da baixa, o saldo em aberto do cliente é atualizado. Se a parcela tiver sido paga integralmente, sua situação passa para quitada. Se o pagamento for parcial, apenas o valor recebido deve ser reduzido do saldo.
A prevenção de baixas duplicadas é importante para evitar que o sistema reconheça uma receita maior do que aquela realmente recebida. Para isso, cada pagamento deve ser associado a um lançamento específico e permanecer disponível no histórico.
Quando uma baixa incorreta for cancelada, o sistema precisa reabrir a conta e corrigir os controles relacionados. Dessa maneira, as informações do cliente, do fluxo de caixa e dos relatórios permanecem coerentes com a movimentação real.
Integração do PDV com estoque e documentos fiscais
A integração entre ponto de venda, estoque e documentos fiscais permite que as informações registradas durante o atendimento sejam utilizadas em diferentes etapas da operação. Quando uma venda é finalizada, o sistema pode atualizar as quantidades dos produtos, registrar o pagamento e emitir o documento fiscal correspondente.
Sem essa integração, a empresa precisa repetir os lançamentos em diferentes controles. Os produtos vendidos podem ser baixados manualmente, enquanto os dados da operação precisam ser digitados novamente para a emissão fiscal. Além de consumir tempo, esse processo aumenta o risco de divergências entre vendas, estoque, caixa e documentos emitidos.
Com o PDV Fácil, os dados podem seguir um fluxo integrado. Dessa forma, a venda realizada no atendimento se torna a origem das movimentações operacionais, financeiras, fiscais e de estoque.
Atualização automática do estoque
A atualização automática do estoque acontece quando a finalização da venda reduz a quantidade disponível dos produtos comercializados. Se o cliente comprar três unidades de determinado item, o sistema registra a saída dessas três unidades sem exigir uma nova digitação.
A baixa automática ajuda a manter o saldo do sistema mais próximo da quantidade física disponível. Essa precisão é importante para o atendimento, pois o operador consegue consultar se o produto está disponível antes de confirmar a venda.
Para que o processo funcione corretamente, o cadastro dos produtos precisa conter informações padronizadas. Códigos duplicados, unidades de medida incorretas e produtos sem saldo inicial podem comprometer a qualidade do controle.
Além das vendas, outras operações também devem atualizar o estoque. Quando um cliente devolve um produto em condições de retornar à comercialização, o item pode ser incluído novamente no saldo disponível. Se o produto estiver danificado ou não puder ser revendido, ele precisa ser direcionado para uma situação diferente.
Os cancelamentos também exigem atenção. Quando uma venda é cancelada antes da entrega da mercadoria, os produtos devem retornar ao estoque. Caso o cancelamento seja apenas financeiro e a mercadoria já tenha permanecido com o cliente, a movimentação de estoque precisa seguir outro procedimento.
O PDV Fácil deve manter uma ligação entre a venda original e as alterações posteriores. Dessa maneira, o responsável pode consultar quais produtos foram vendidos, devolvidos ou incluídos novamente no saldo.
Consulta do saldo disponível
A consulta do saldo ajuda o operador a evitar a venda de produtos indisponíveis. Antes de finalizar a operação, o sistema pode apresentar a quantidade disponível e impedir ou alertar sobre vendas que deixariam o estoque negativo.
Essa prevenção é especialmente importante quando mais de um operador realiza vendas ao mesmo tempo. Sem atualização integrada, dois atendentes podem considerar disponível a mesma unidade de um produto, mesmo que ela já tenha sido vendida.
O saldo também pode ser utilizado para orientar a reposição. Ao atingir a quantidade mínima definida, o sistema pode emitir um alerta para que o responsável analise a necessidade de compra.
O estoque mínimo representa a quantidade utilizada como referência para evitar a falta de mercadorias. Sua definição pode considerar consumo médio, prazo de reposição, frequência de vendas e importância do produto para a operação.
Os alertas não significam que todos os itens precisam ser comprados imediatamente. Eles funcionam como um apoio para a análise, permitindo verificar o histórico de vendas, a quantidade disponível e os pedidos de compra em andamento.
Integração com documentos fiscais
A emissão de documentos fiscais utiliza diversas informações já registradas na venda. Entre elas estão os dados do cliente, produtos, quantidades, valores, descontos, forma de pagamento e tributação aplicável.
Quando o ponto de venda está integrado ao processo fiscal, essas informações podem ser aproveitadas automaticamente para emitir NFC-e, NF-e ou outro documento adequado à operação. O tipo utilizado depende da atividade, da venda realizada e das exigências aplicáveis ao estabelecimento.
O reaproveitamento dos dados reduz a necessidade de digitação manual. Isso diminui o risco de emitir um documento com produtos, valores ou quantidades diferentes daqueles registrados no atendimento.
O sistema também pode armazenar informações como número, série, chave de acesso, data de emissão, situação e vínculo com a venda. Assim, o usuário consegue localizar o documento a partir da operação original.
Com o PDV Fácil, venda, pagamento e documento fiscal permanecem relacionados. Essa ligação facilita consultas, cancelamentos, devoluções e conferências posteriores.
A emissão fiscal depende da qualidade dos cadastros. Produtos sem classificação adequada, dados incompletos do estabelecimento ou configurações incorretas podem impedir a autorização do documento. Por isso, a implantação deve incluir a revisão das informações fiscais utilizadas nas operações.
Impactos financeiros das operações
Cancelamentos, devoluções, trocas e estornos podem alterar simultaneamente vendas, estoque, caixa e financeiro. Por isso, essas operações não devem ser tratadas como simples exclusões de registros.
No cancelamento de uma venda, o sistema precisa verificar se houve pagamento, baixa de estoque e emissão de documento fiscal. Cada movimentação relacionada deve ser ajustada de acordo com a situação.
A devolução pode exigir a entrada do produto no estoque e a restituição do valor ao cliente. Quando a devolução estiver relacionada a uma venda a prazo, também pode ser necessário cancelar ou reduzir as contas a receber ainda abertas.
Nas trocas, o produto devolvido deve ser analisado antes de retornar ao estoque. O novo item entregue ao cliente gera uma saída, e eventuais diferenças de valor precisam ser cobradas ou restituídas.
O estorno de um pagamento altera a situação financeira da venda. Caso o cliente tenha pago por cartão, PIX ou outra modalidade, o sistema deve registrar a reversão e manter o histórico da operação.
Essas correções precisam preservar a rastreabilidade. Em vez de apagar as informações, é importante registrar o que foi alterado, quem autorizou a operação, quando ela ocorreu e qual foi o motivo informado.
Relatórios para acompanhar vendas, caixa e financeiro
Os relatórios transformam os registros diários em informações que podem ser utilizadas na gestão. Sem eles, os dados permanecem dispersos em vendas, recebimentos, movimentações de caixa e lançamentos financeiros.
Um relatório confiável depende do registro correto das operações. Se algumas vendas forem realizadas fora do sistema ou se as formas de pagamento forem cadastradas incorretamente, os resultados apresentados poderão não representar a realidade do estabelecimento.
Com o PDV Fácil, os relatórios podem reunir dados de diferentes áreas para mostrar quanto foi vendido, quais valores foram recebidos, o que ainda está pendente e como o caixa se comportou em determinado período.
Relatórios de vendas
O faturamento por período mostra o total vendido em um intervalo selecionado. A consulta pode ser realizada por dia, semana, mês ou outro período necessário para a análise.
A comparação entre períodos ajuda a identificar aumentos ou reduções nas vendas. Também permite observar efeitos de sazonalidade, promoções, mudanças de preço e variações no movimento do estabelecimento.
O relatório de produtos mais vendidos apresenta os itens com maior volume de saída ou maior participação no faturamento. Essas informações ajudam a planejar compras, ajustar o estoque e identificar produtos importantes para a receita.
As vendas por operador permitem acompanhar quantas operações foram realizadas por cada usuário e quais valores foram movimentados. Essa análise também facilita a localização de descontos, cancelamentos ou diferenças relacionadas a um determinado caixa.
O ticket médio indica o valor médio gasto pelos clientes em cada venda. Ele pode ser calculado dividindo o faturamento total pela quantidade de vendas realizadas no mesmo período.
O acompanhamento dos descontos concedidos mostra o impacto dessas reduções no faturamento e na margem. O relatório deve apresentar o valor original, o desconto aplicado, o operador responsável e a autorização utilizada.
As formas de pagamento mais utilizadas também oferecem informações relevantes. O estabelecimento pode identificar a participação de dinheiro, PIX, débito, crédito e vendas a prazo nas receitas.
Já a análise dos horários de maior movimento ajuda a organizar a operação. Com ela, é possível planejar a abertura de caixas, a distribuição de tarefas e a disponibilidade de operadores nos períodos de maior demanda.
Relatórios de caixa
Os relatórios de caixa apresentam as aberturas e os fechamentos realizados. Cada registro deve conter operador, terminal, saldo inicial, data, horário e situação.
As entradas e saídas precisam ser separadas conforme sua origem. Vendas, suprimentos, sangrias, retiradas, devoluções e estornos não devem aparecer como uma única movimentação, pois possuem finalidades diferentes.
O relatório de fechamento compara o saldo previsto com o saldo apurado. Essa comparação permite identificar sobras e faltas, além de mostrar quais formas de pagamento apresentaram divergências.
Com o PDV Fácil, as movimentações podem ser consultadas por operador, turno, caixa ou período. Assim, o responsável consegue localizar a origem de uma diferença sem analisar manualmente todas as vendas do estabelecimento.
A frequência das divergências também deve ser acompanhada. Pequenas diferenças repetidas podem indicar falhas no cálculo do troco, lançamentos na modalidade errada ou procedimentos internos que precisam ser revisados.
Relatórios financeiros
Os relatórios financeiros ajudam a acompanhar valores recebidos e pendentes. As contas a receber podem ser organizadas por cliente, vencimento, forma de cobrança e situação.
Os valores pagos mostram as receitas já confirmadas. Os lançamentos pendentes representam pagamentos futuros, enquanto as contas vencidas indicam atrasos que precisam ser analisados.
A previsão de recebimentos permite visualizar quando os recursos devem entrar. Essa informação é importante para planejar pagamentos, compras e outras obrigações da empresa.
O fluxo de caixa reúne entradas e saídas em determinado período. Ele pode apresentar movimentações realizadas e valores previstos, ajudando o gestor a analisar a disponibilidade financeira.
As taxas de cartões precisam aparecer separadamente para demonstrar a diferença entre o valor bruto vendido e o valor líquido esperado. Essa análise facilita a conciliação com os repasses das operadoras.
A classificação das receitas por categoria também melhora a compreensão dos resultados. O estabelecimento pode separar vendas de produtos, serviços, juros recebidos e outras fontes de entrada.
Indicadores importantes
O faturamento representa o valor total das vendas realizadas em um período. Ele deve ser analisado em conjunto com outros indicadores, pois um faturamento elevado não significa necessariamente um resultado financeiro positivo.
A margem de venda mostra quanto resta depois de considerar o custo dos produtos e outras variáveis relacionadas à operação. Esse indicador ajuda a avaliar preços, descontos e rentabilidade.
O ticket médio demonstra o valor médio por venda. Uma redução pode indicar mudança no comportamento de compra, enquanto um aumento pode estar relacionado à venda de produtos de maior valor ou ao crescimento da quantidade de itens por atendimento.
O prazo médio de recebimento apresenta quanto tempo o estabelecimento leva para receber suas vendas. Quanto maior for a participação de pagamentos parcelados, maior tende a ser a necessidade de acompanhar o fluxo de caixa.
O índice de inadimplência mostra a participação dos valores vencidos em relação ao total que deveria ter sido recebido. Seu acompanhamento ajuda a avaliar as regras de concessão de crédito.
A divergência de caixa compara o valor esperado com o valor apurado. O indicador pode ser analisado por operador, turno ou terminal.
O giro de estoque mostra quantas vezes os produtos foram vendidos e repostos em determinado período. Ele ajuda a identificar mercadorias com alta saída e itens que permanecem armazenados por muito tempo.
Como implementar a integração corretamente?
A implantação de um sistema integrado exige mais do que instalar uma ferramenta e começar a registrar vendas. É necessário entender os processos do estabelecimento, organizar os cadastros, definir regras e preparar os usuários.
Quando a implantação é realizada sem planejamento, os erros existentes nos controles manuais podem ser transferidos para o sistema. Por isso, a integração deve começar pela análise da rotina atual e pela definição de como cada operação será executada.
O PDV Fácil precisa ser configurado de acordo com as necessidades do negócio. Formas de pagamento, operadores, preços, contas financeiras e permissões devem representar a realidade do estabelecimento.
Mapeamento dos processos
O primeiro passo é analisar como as vendas são realizadas. É importante compreender desde o cadastro do produto até o fechamento do caixa e a confirmação do recebimento.
Todas as formas de pagamento precisam ser identificadas. O estabelecimento deve listar operações em dinheiro, PIX, cartões, crediário, boletos, parcelamentos próprios e outras modalidades utilizadas.
Também é necessário revisar as rotinas de abertura e fechamento do caixa. O mapeamento deve indicar quem realiza cada etapa, quais valores são conferidos e como as diferenças são tratadas.
As vendas à vista e a prazo precisam seguir procedimentos distintos. Enquanto as vendas à vista normalmente geram recebimentos imediatos, as vendas parceladas criam compromissos financeiros futuros.
As responsabilidades devem ser definidas para evitar dúvidas. É importante determinar quem pode abrir e fechar o caixa, conceder descontos, cancelar vendas, realizar sangrias, alterar cadastros e acessar relatórios.
Organização dos cadastros
Os produtos precisam apresentar códigos, descrições, unidades de medida, preços e saldos corretos. Cadastros duplicados podem dividir o histórico de vendas e prejudicar o controle de estoque.
Os dados dos clientes devem ser revisados, principalmente quando o estabelecimento realiza vendas a prazo. Informações de identificação e contato são necessárias para acompanhar contas a receber e organizar cobranças.
Os preços precisam estar atualizados e associados aos produtos corretos. Quando houver diferentes tabelas de preço, o sistema deve definir claramente em quais situações cada uma poderá ser utilizada.
As condições de pagamento devem indicar quantidade de parcelas, intervalos entre vencimentos, taxas e formas de cobrança. Configurações incorretas podem gerar contas a receber com datas ou valores diferentes do combinado.
Os operadores precisam ter usuários individuais. As contas financeiras, por sua vez, devem representar os locais em que os valores são movimentados, como caixa físico, conta bancária ou recebíveis de cartões.
As categorias de receitas e despesas ajudam a organizar os relatórios. Elas devem ser claras, padronizadas e utilizadas de forma consistente.
Definição de regras e permissões
Os limites de desconto determinam quanto cada operador pode reduzir do valor da venda. Descontos maiores podem exigir autorização de um responsável.
Cancelamentos também devem seguir regras definidas. O sistema pode solicitar uma justificativa e registrar o usuário que autorizou a operação.
As permissões para sangrias e retiradas ajudam a proteger o caixa. Somente usuários autorizados devem realizar essas movimentações, sempre com valor e motivo registrados.
O acesso aos relatórios pode ser limitado conforme a função de cada pessoa. Enquanto operadores precisam consultar informações relacionadas ao atendimento, os gestores podem acessar dados financeiros e resultados gerais.
As regras de concessão de crédito devem considerar limite disponível, parcelas em aberto e histórico do cliente. O sistema pode bloquear ou solicitar autorização para novas vendas quando existirem débitos vencidos.
A responsabilidade pelo fechamento também precisa ser definida. O estabelecimento deve decidir se o próprio operador fará a conferência ou se o processo dependerá de um responsável.
Treinamento e acompanhamento
Os usuários precisam compreender como realizar vendas, selecionar formas de pagamento, abrir e fechar o caixa, registrar sangrias e consultar movimentações.
Antes da utilização definitiva, é recomendável realizar testes com diferentes situações. Entre elas estão vendas à vista, parcelamentos, pagamentos mistos, cancelamentos, devoluções e estornos.
As primeiras movimentações devem ser acompanhadas para identificar dúvidas e configurações incorretas. Uma forma de pagamento cadastrada de maneira inadequada, por exemplo, pode gerar divergências no fechamento e no financeiro.
O PDV Fácil deve fazer parte de um procedimento padronizado. Todos os operadores precisam seguir as mesmas etapas para que os dados permaneçam consistentes.
O acompanhamento não termina após a implantação. Os relatórios, divergências e dificuldades dos usuários devem ser avaliados periodicamente para ajustar os processos.
Erros que devem ser evitados
Manter controles paralelos sem necessidade pode gerar informações diferentes. Se a venda estiver no sistema e também em uma planilha manual, qualquer falha de atualização criará divergências.
Cadastrar formas de pagamento incorretamente compromete o caixa e o financeiro. Débito, crédito, PIX e dinheiro precisam permanecer separados.
Não conferir os recebimentos de cartões pode ocultar taxas indevidas, repasses ausentes e diferenças entre o valor vendido e o valor recebido.
O compartilhamento de usuários e senhas impede a identificação correta de quem realizou cada operação. Cada operador deve utilizar seu próprio acesso.
As diferenças encontradas no fechamento não devem ser ignoradas. Mesmo valores pequenos podem indicar falhas repetitivas nos procedimentos.
Registrar vendas fora do sistema prejudica o faturamento, o estoque e o controle financeiro. Todas as operações precisam seguir o fluxo estabelecido.
Também é importante acompanhar os relatórios. A integração gera informações úteis, mas elas precisam ser analisadas para identificar divergências, oportunidades de melhoria e necessidades de ajuste.
Conclusão
A integração entre vendas, caixa e financeiro é importante para manter as informações comerciais organizadas e reduzir a dependência de controles separados. Quando cada área utiliza planilhas, anotações ou sistemas diferentes, a empresa precisa repetir lançamentos e realizar conferências demoradas. Esse cenário aumenta o risco de erros, dados duplicados e divergências nos resultados.
O PDV Fácil vai além do simples registro de produtos e pagamentos. A ferramenta pode conectar o atendimento ao controle do caixa, às contas a receber, ao estoque e à emissão de documentos fiscais. Assim, os dados informados durante a venda são aproveitados em diferentes processos da gestão.
Quando uma operação é finalizada, o sistema registra a forma de pagamento, atualiza o saldo do caixa e gera os lançamentos financeiros necessários. Nas vendas a prazo, também é possível organizar parcelas, vencimentos, valores pendentes e recebimentos efetuados.
A integração com o estoque permite realizar a baixa automática dos produtos vendidos, controlar devoluções e corrigir as quantidades após cancelamentos. Dessa maneira, o estabelecimento consegue consultar saldos mais confiáveis e diminuir o risco de vender mercadorias indisponíveis.
Outro benefício está no fechamento do caixa. Como as movimentações ficam separadas por operador e forma de pagamento, torna-se mais simples comparar os valores previstos com aqueles realmente apurados. Sangrias, suprimentos, retiradas, estornos e devoluções também permanecem registrados no histórico.
Os relatórios complementam essa integração ao reunir informações sobre faturamento, ticket médio, formas de pagamento, contas a receber, inadimplência, giro de estoque e divergências de caixa. Com dados centralizados, o responsável pelo estabelecimento pode identificar problemas e acompanhar os resultados com maior precisão.
Para que a utilização do PDV Fácil gere bons resultados, a implantação deve considerar as características da operação. É necessário organizar os cadastros, definir condições de pagamento, revisar as rotinas de caixa, configurar permissões e orientar os usuários.
Também é importante evitar controles paralelos sem necessidade. Todas as vendas devem ser registradas no mesmo fluxo para que estoque, caixa, financeiro e relatórios permaneçam atualizados. As divergências identificadas precisam ser analisadas e utilizadas para melhorar os procedimentos internos.
Ao integrar as principais etapas da rotina comercial, o PDV Fácil contribui para reduzir tarefas manuais, aumentar a produtividade e melhorar o controle do negócio. Dessa forma, o estabelecimento pode realizar atendimentos com mais agilidade, acompanhar seus recebimentos e tomar decisões com base em informações mais organizadas.
confira mais conteúdos no nosso blog.